2026/11/6

乞丐王子吝嗇無極限

 我又來了

到底我可以小氣到什麼程度


先上圖


六日就是衝高雄鳳山NOVA體驗電玩活動

加入NOVA高雄店 打GAME就可以報名
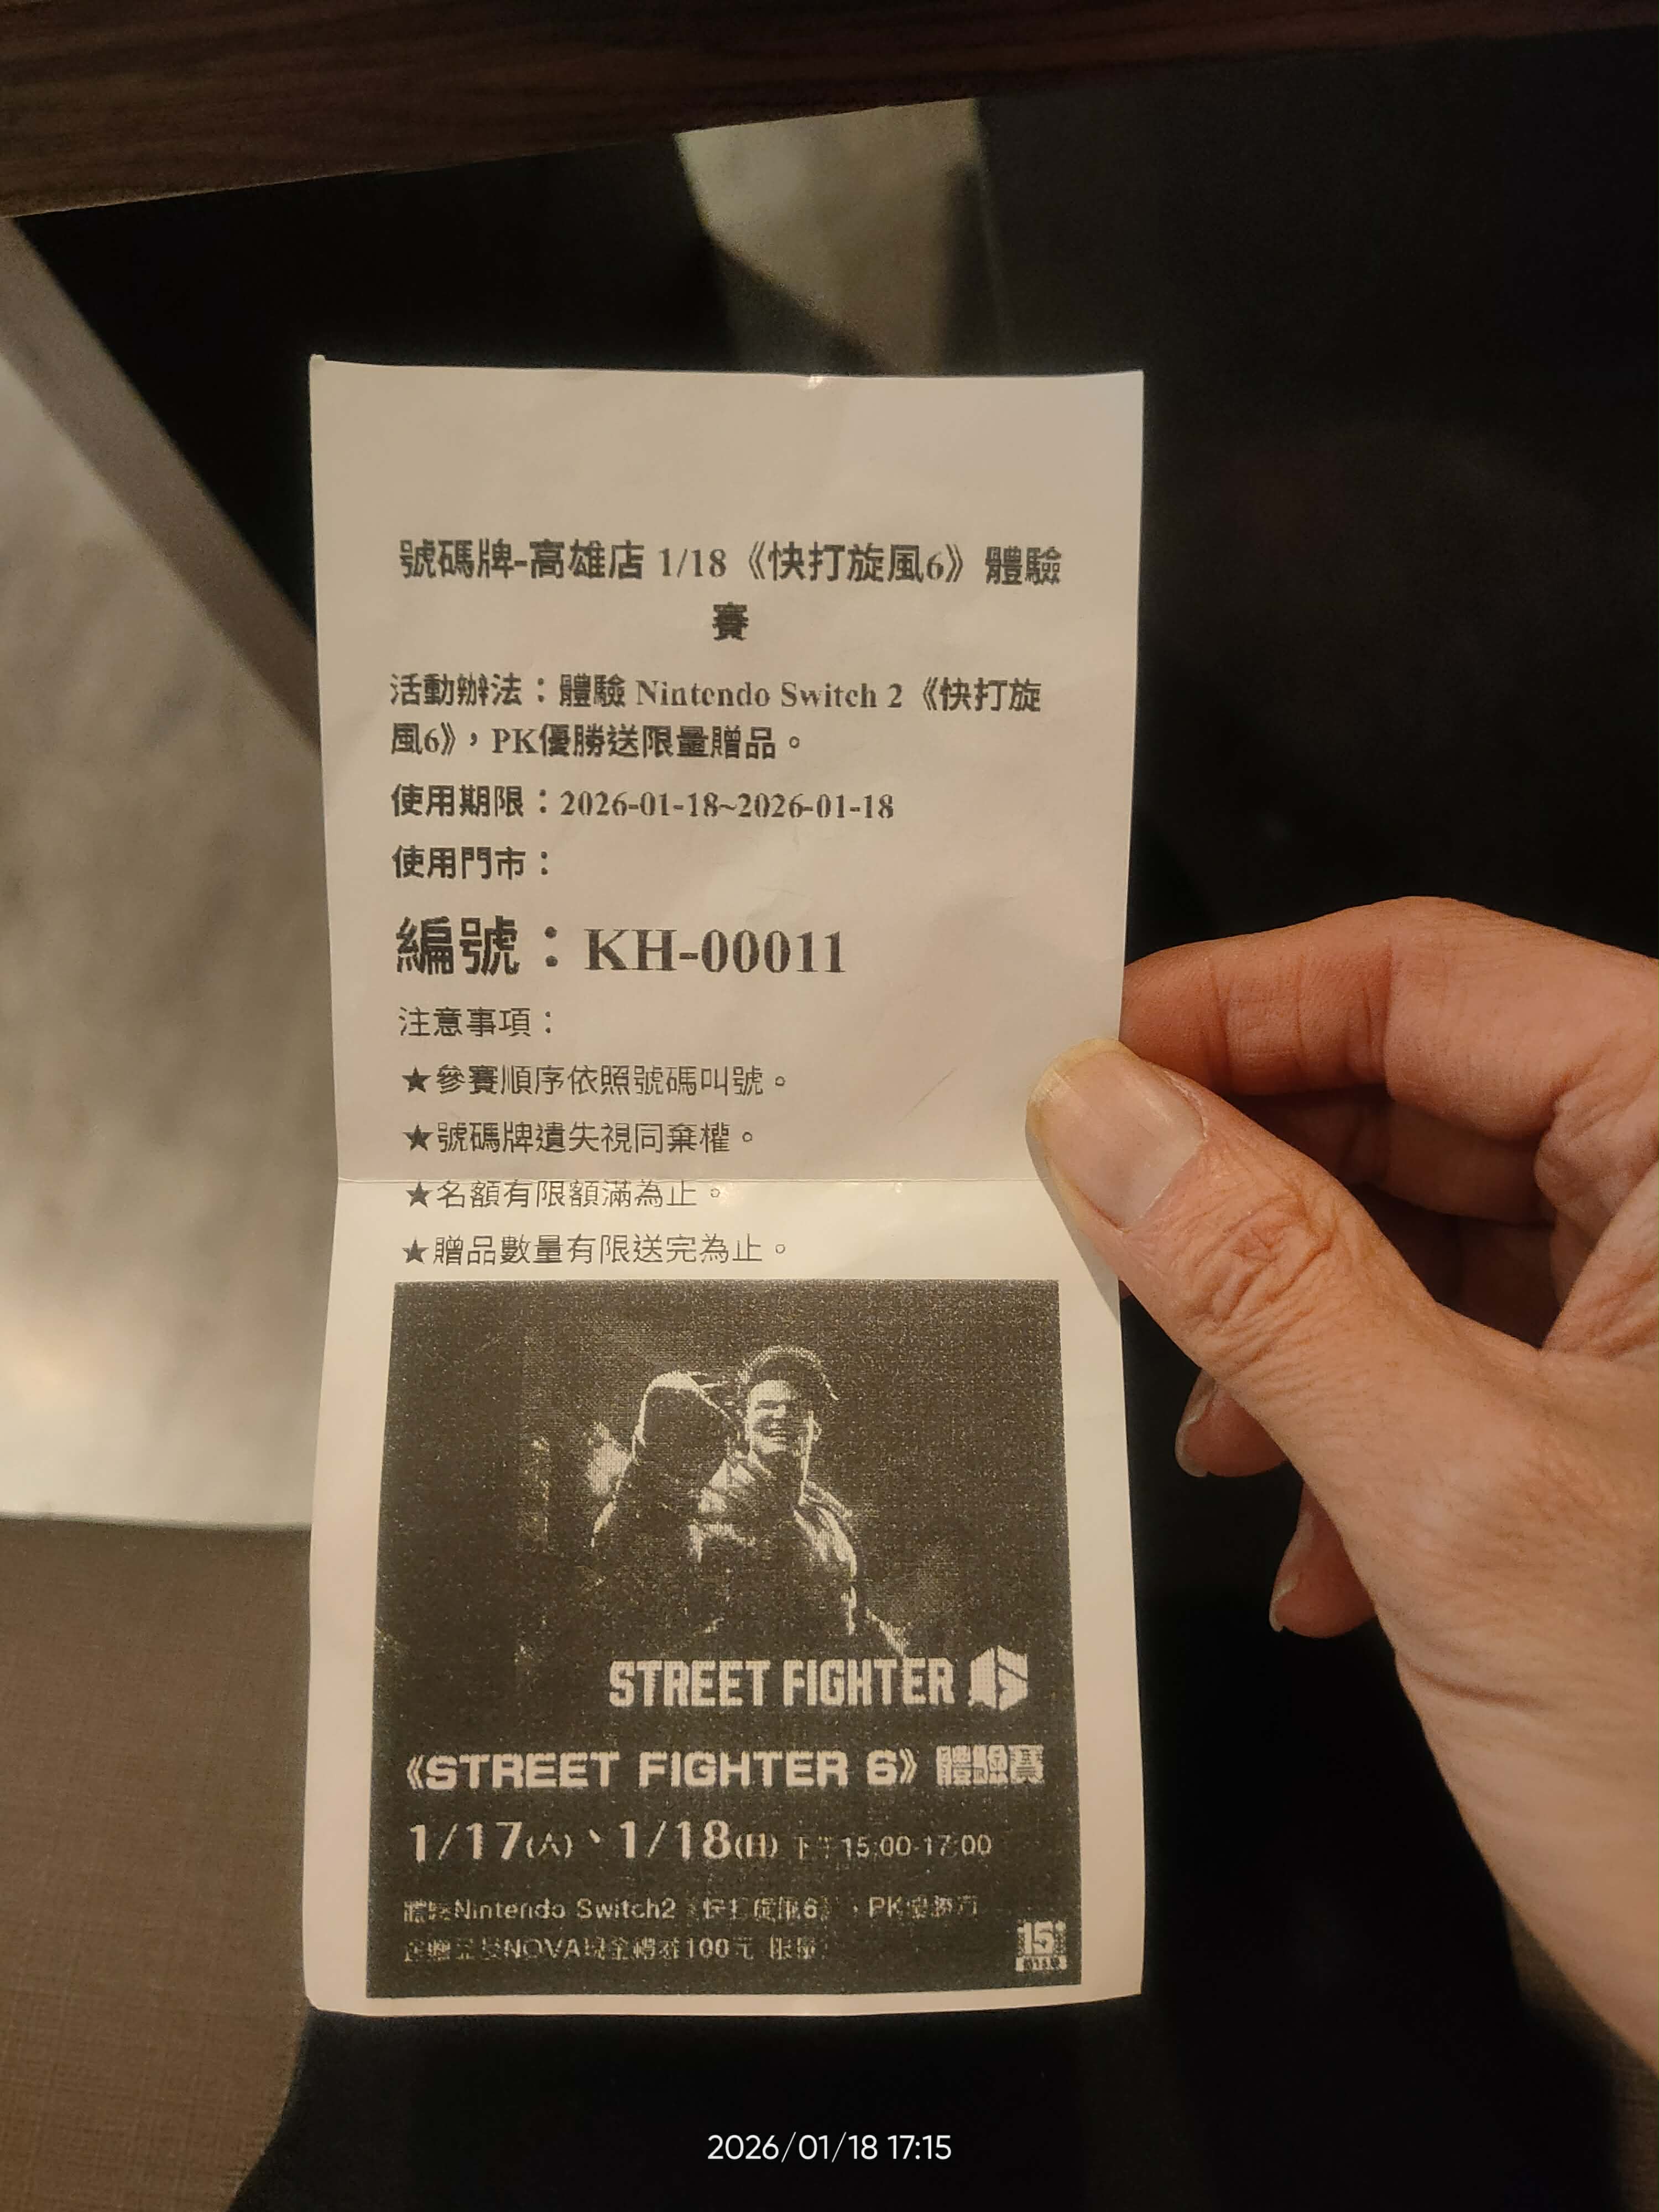

1/18 打快打旋風 輸掉 只能到報名的100元購物金

購物金可以疊加 可以多參加幾場再一起用

留意使用期限跟限定店家
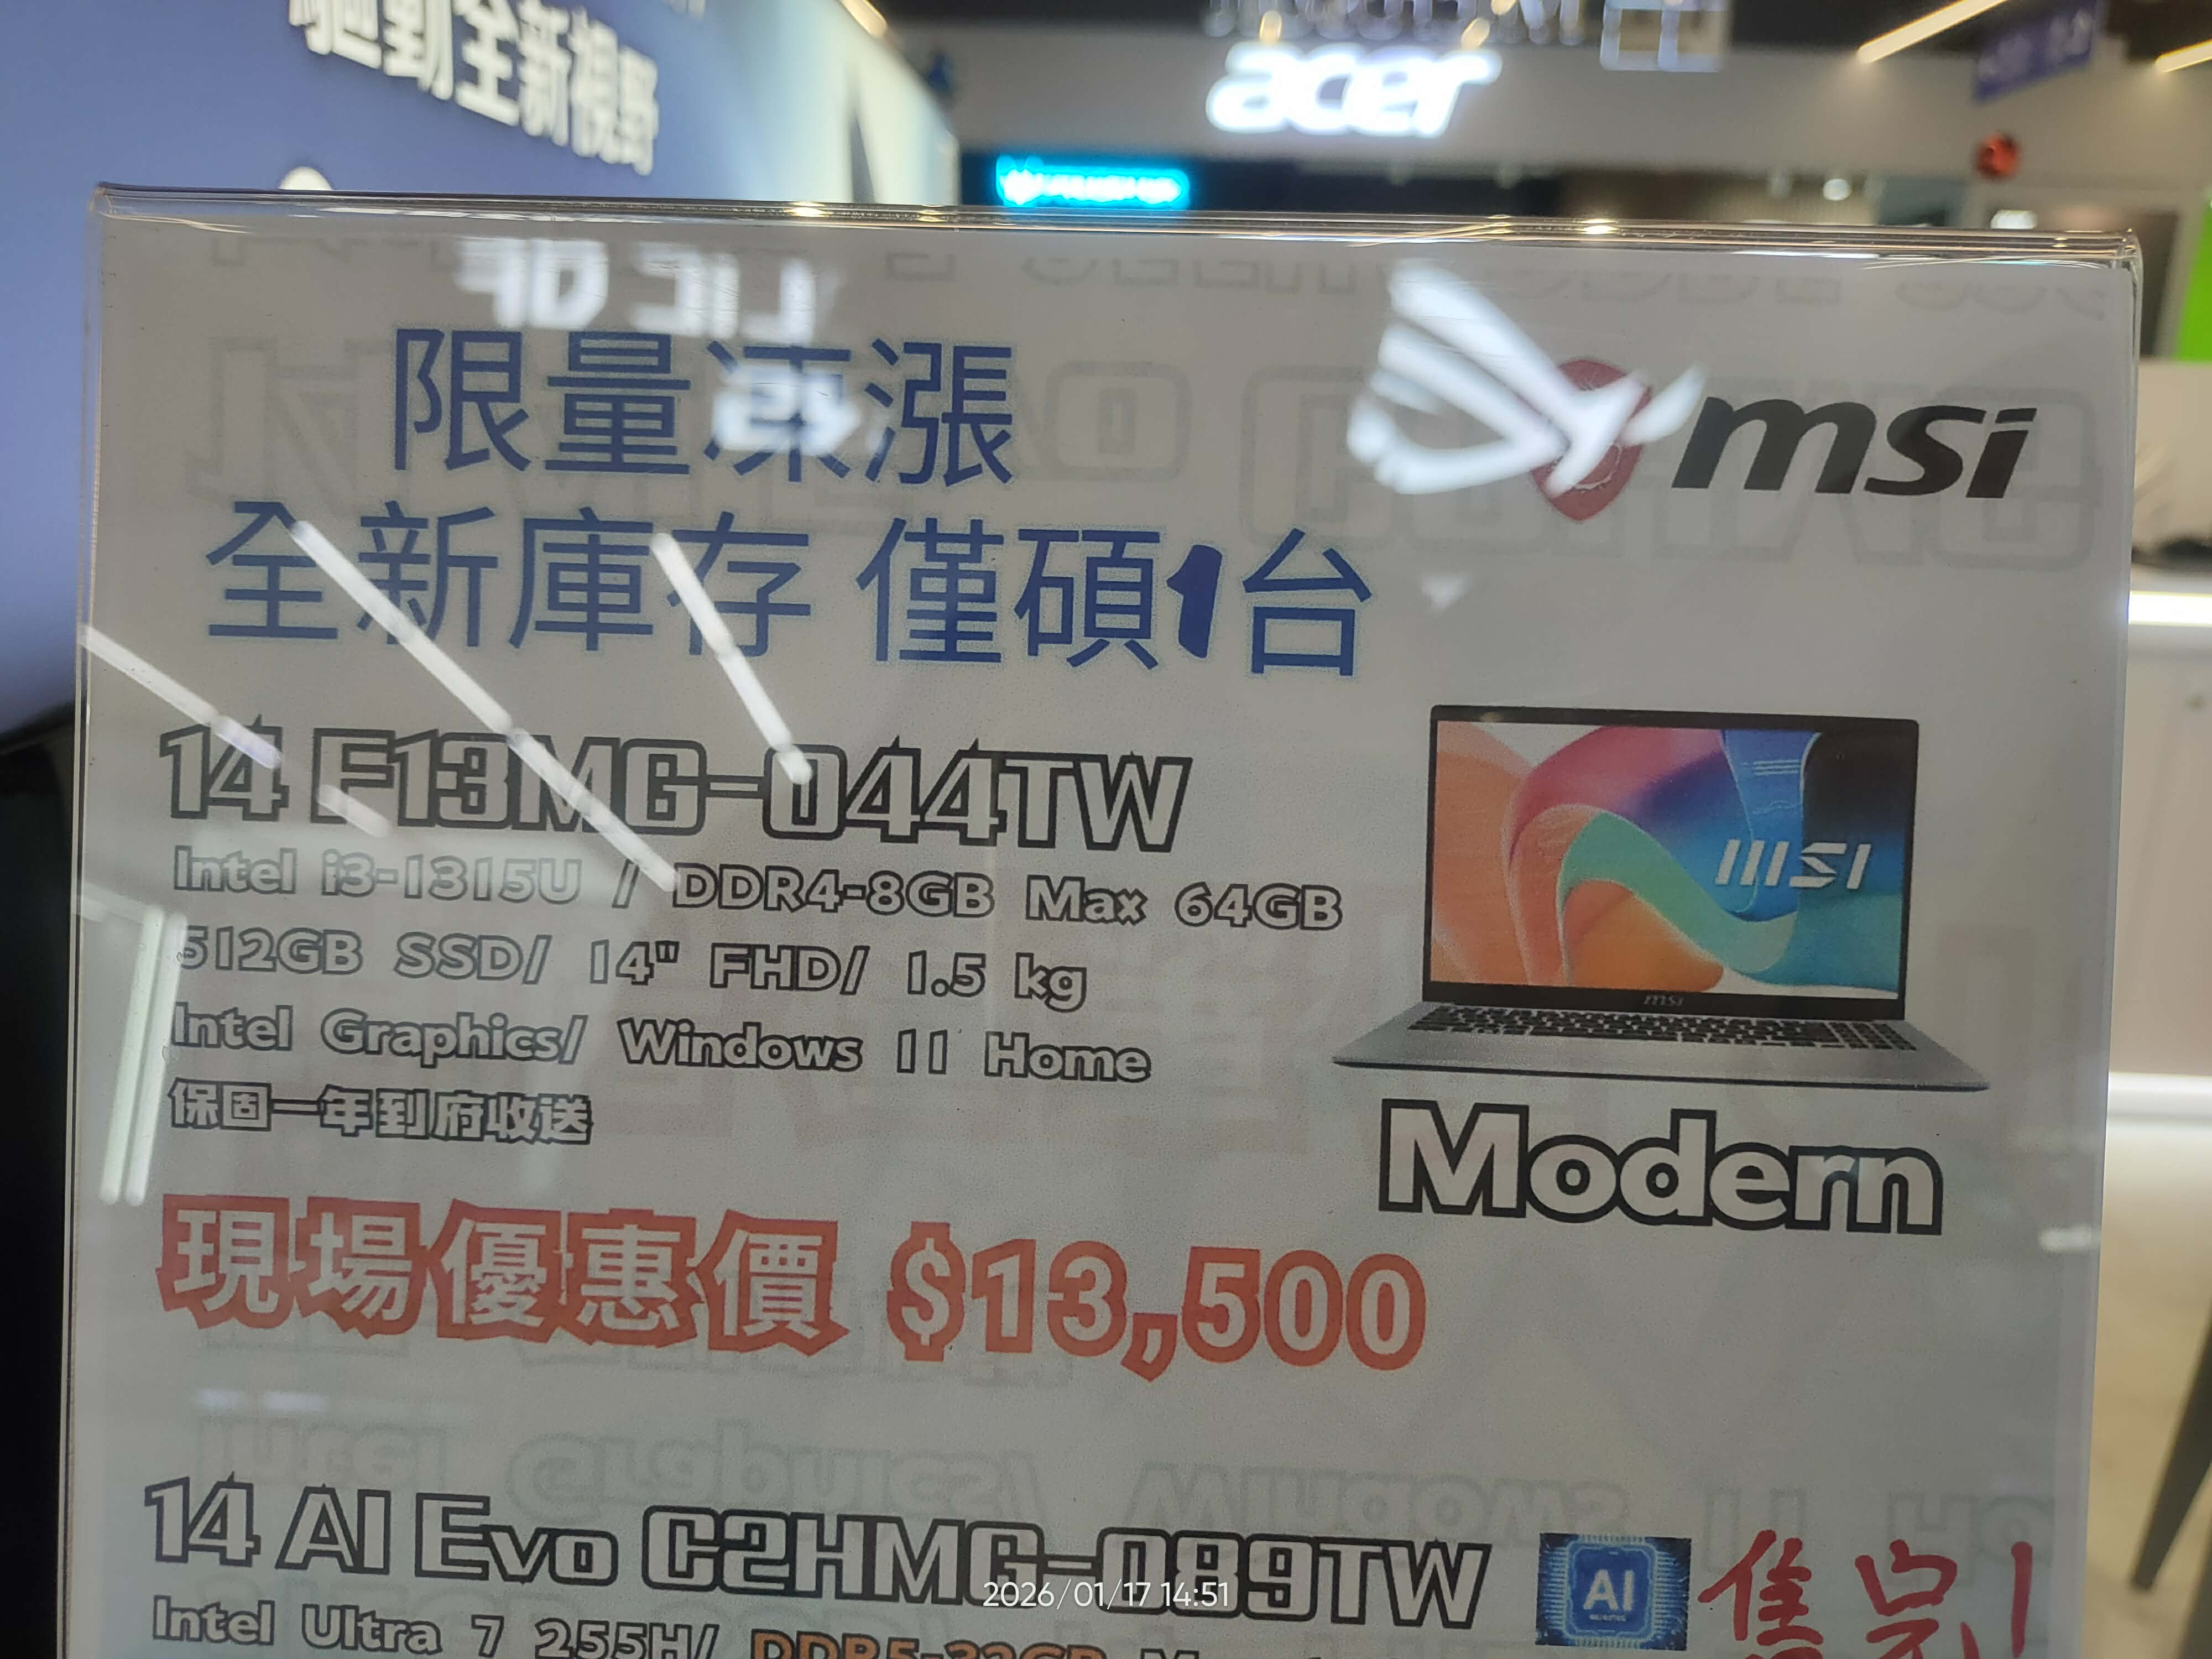

有時候也會看到處促銷筆電 滿便宜的
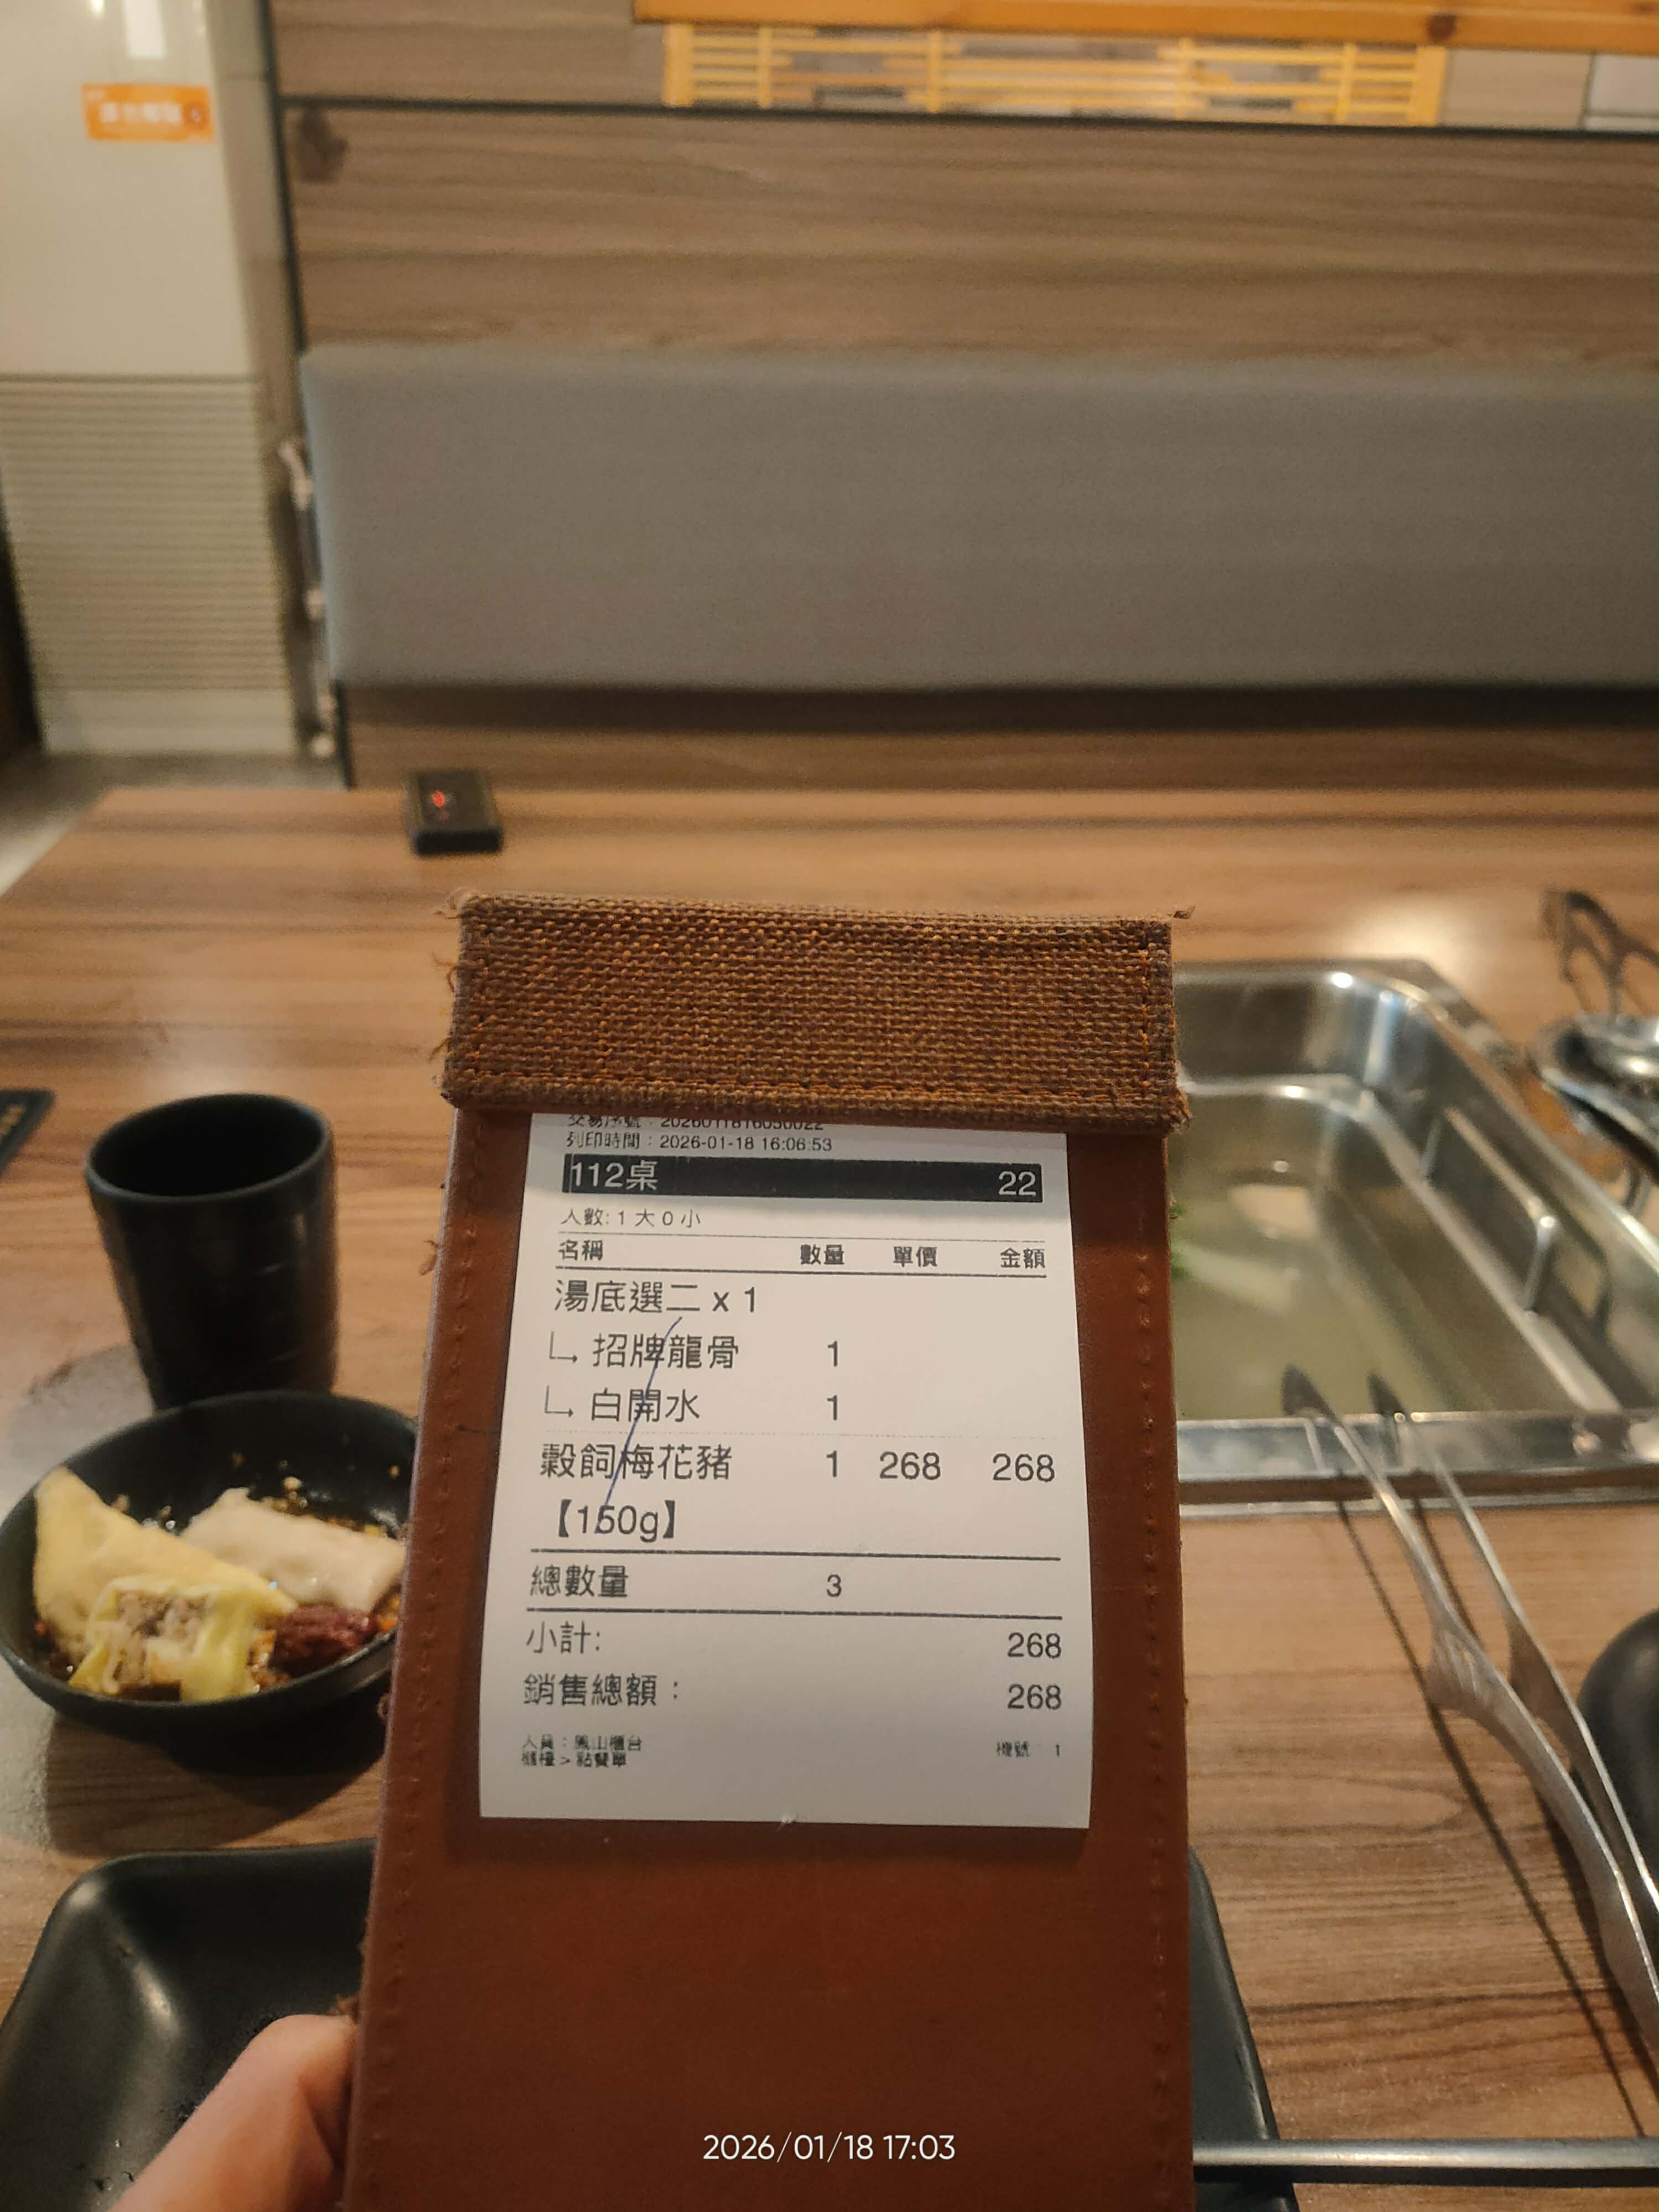

NOVA附近的圓砌升降鍋物 起鍋268 聽說二月份要漲價

趕快把入會送的50圓抵掉 218吃真爽 給一盤不少的肉之外

火鍋料 青菜 薯條 炒飯 冰品 水果 還有一排飲料機

雖然不能說最豐盛 吃到吐沒問題
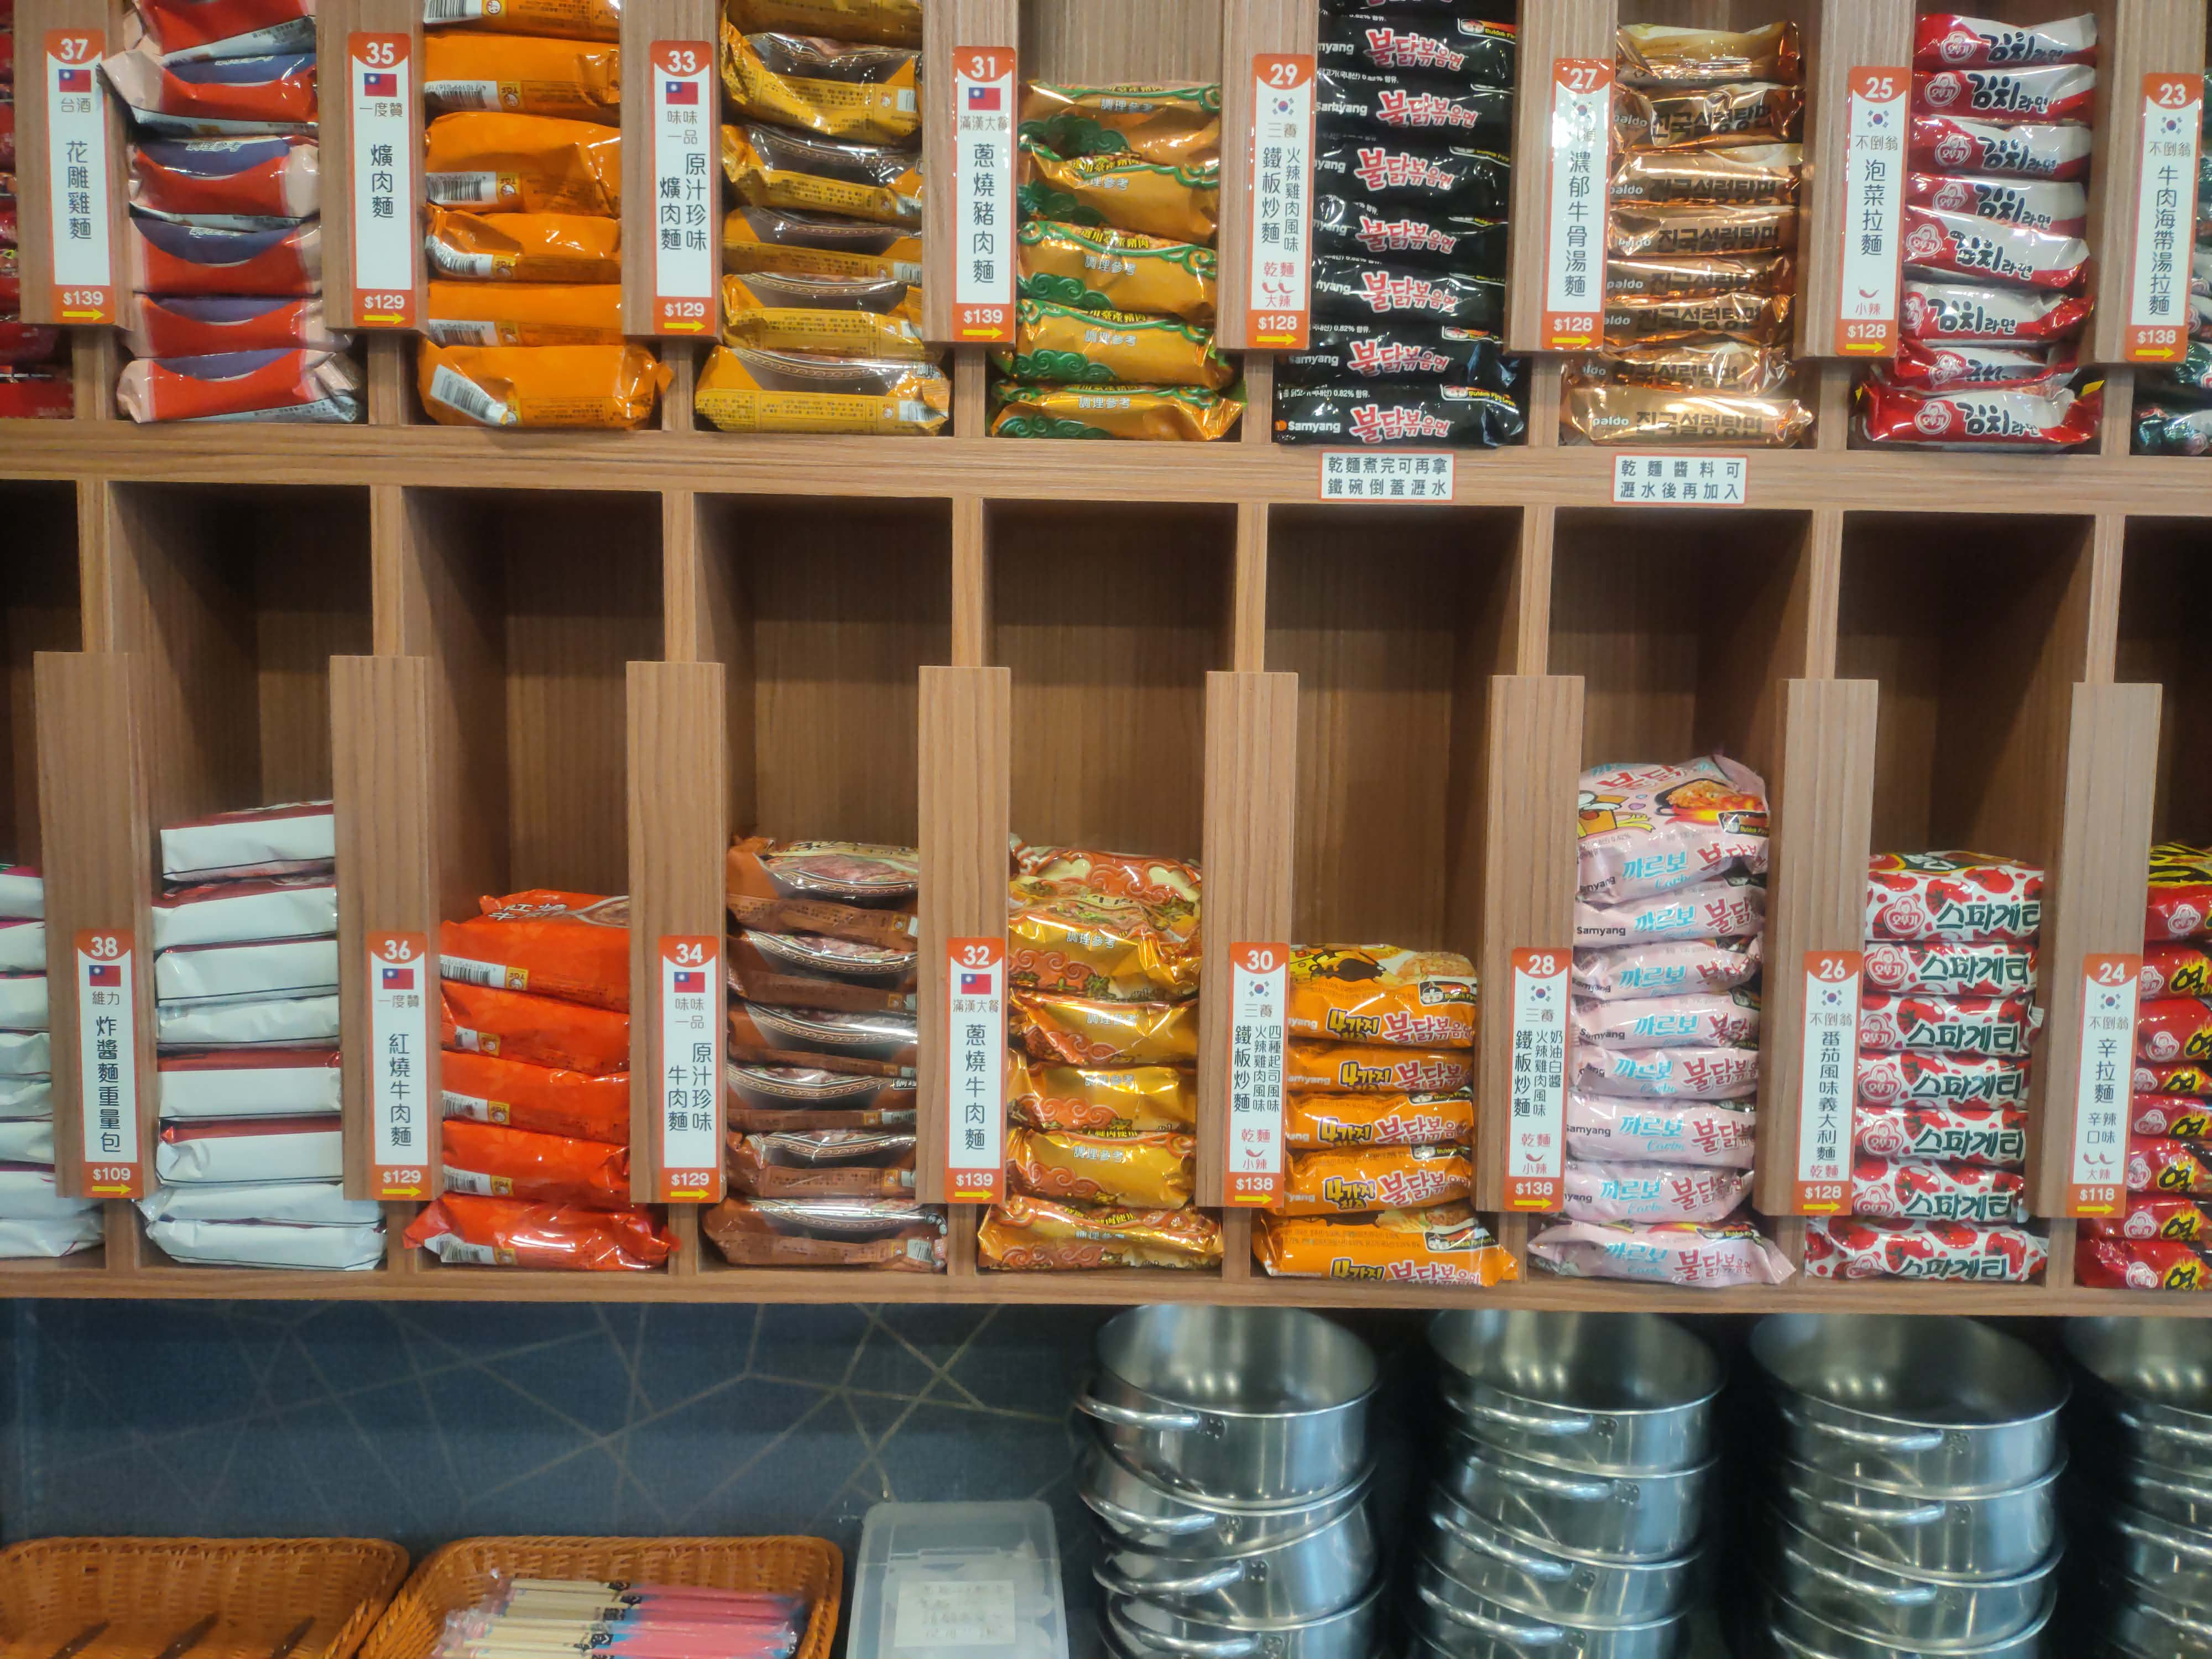

月底好朋友就是泡咪自助泡麵店 打卡送肉片 最低119有簡單的青菜 豆皮 甜不辣 但是餃類肉片要自費
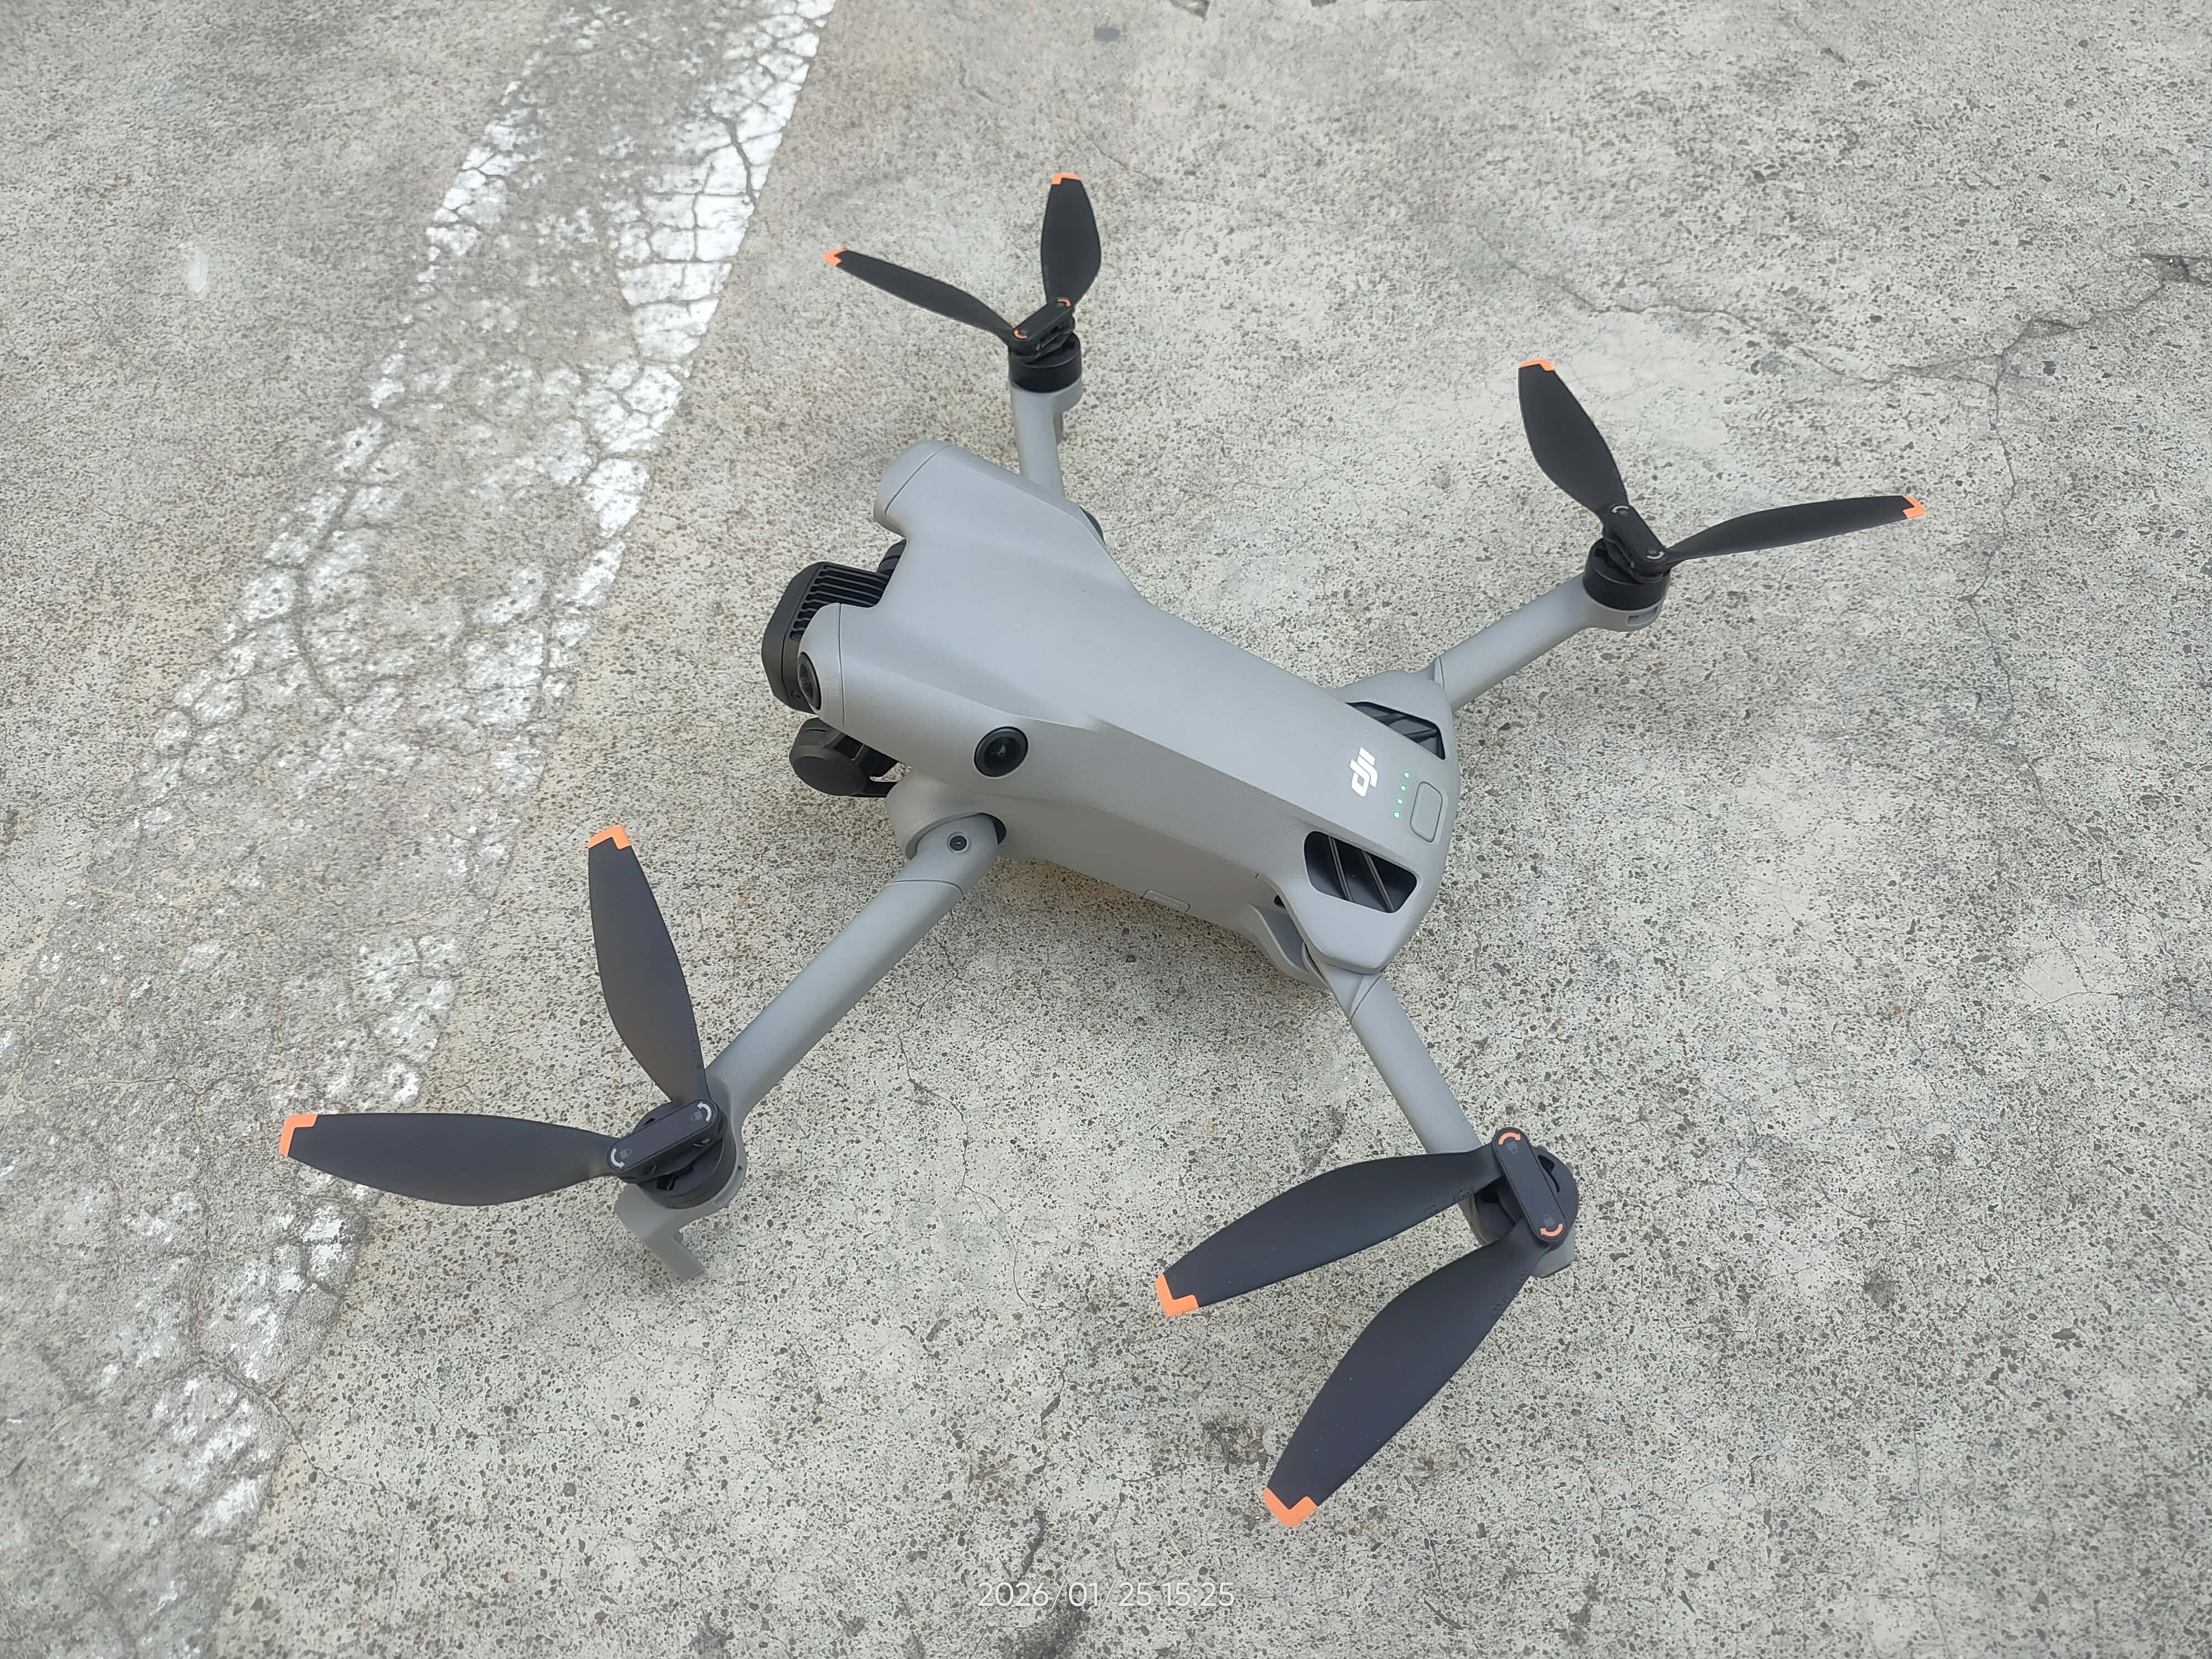

NOVA體驗空拍機課程 容易控制 也有跟隨模式 省錢點就在送一頂帽子
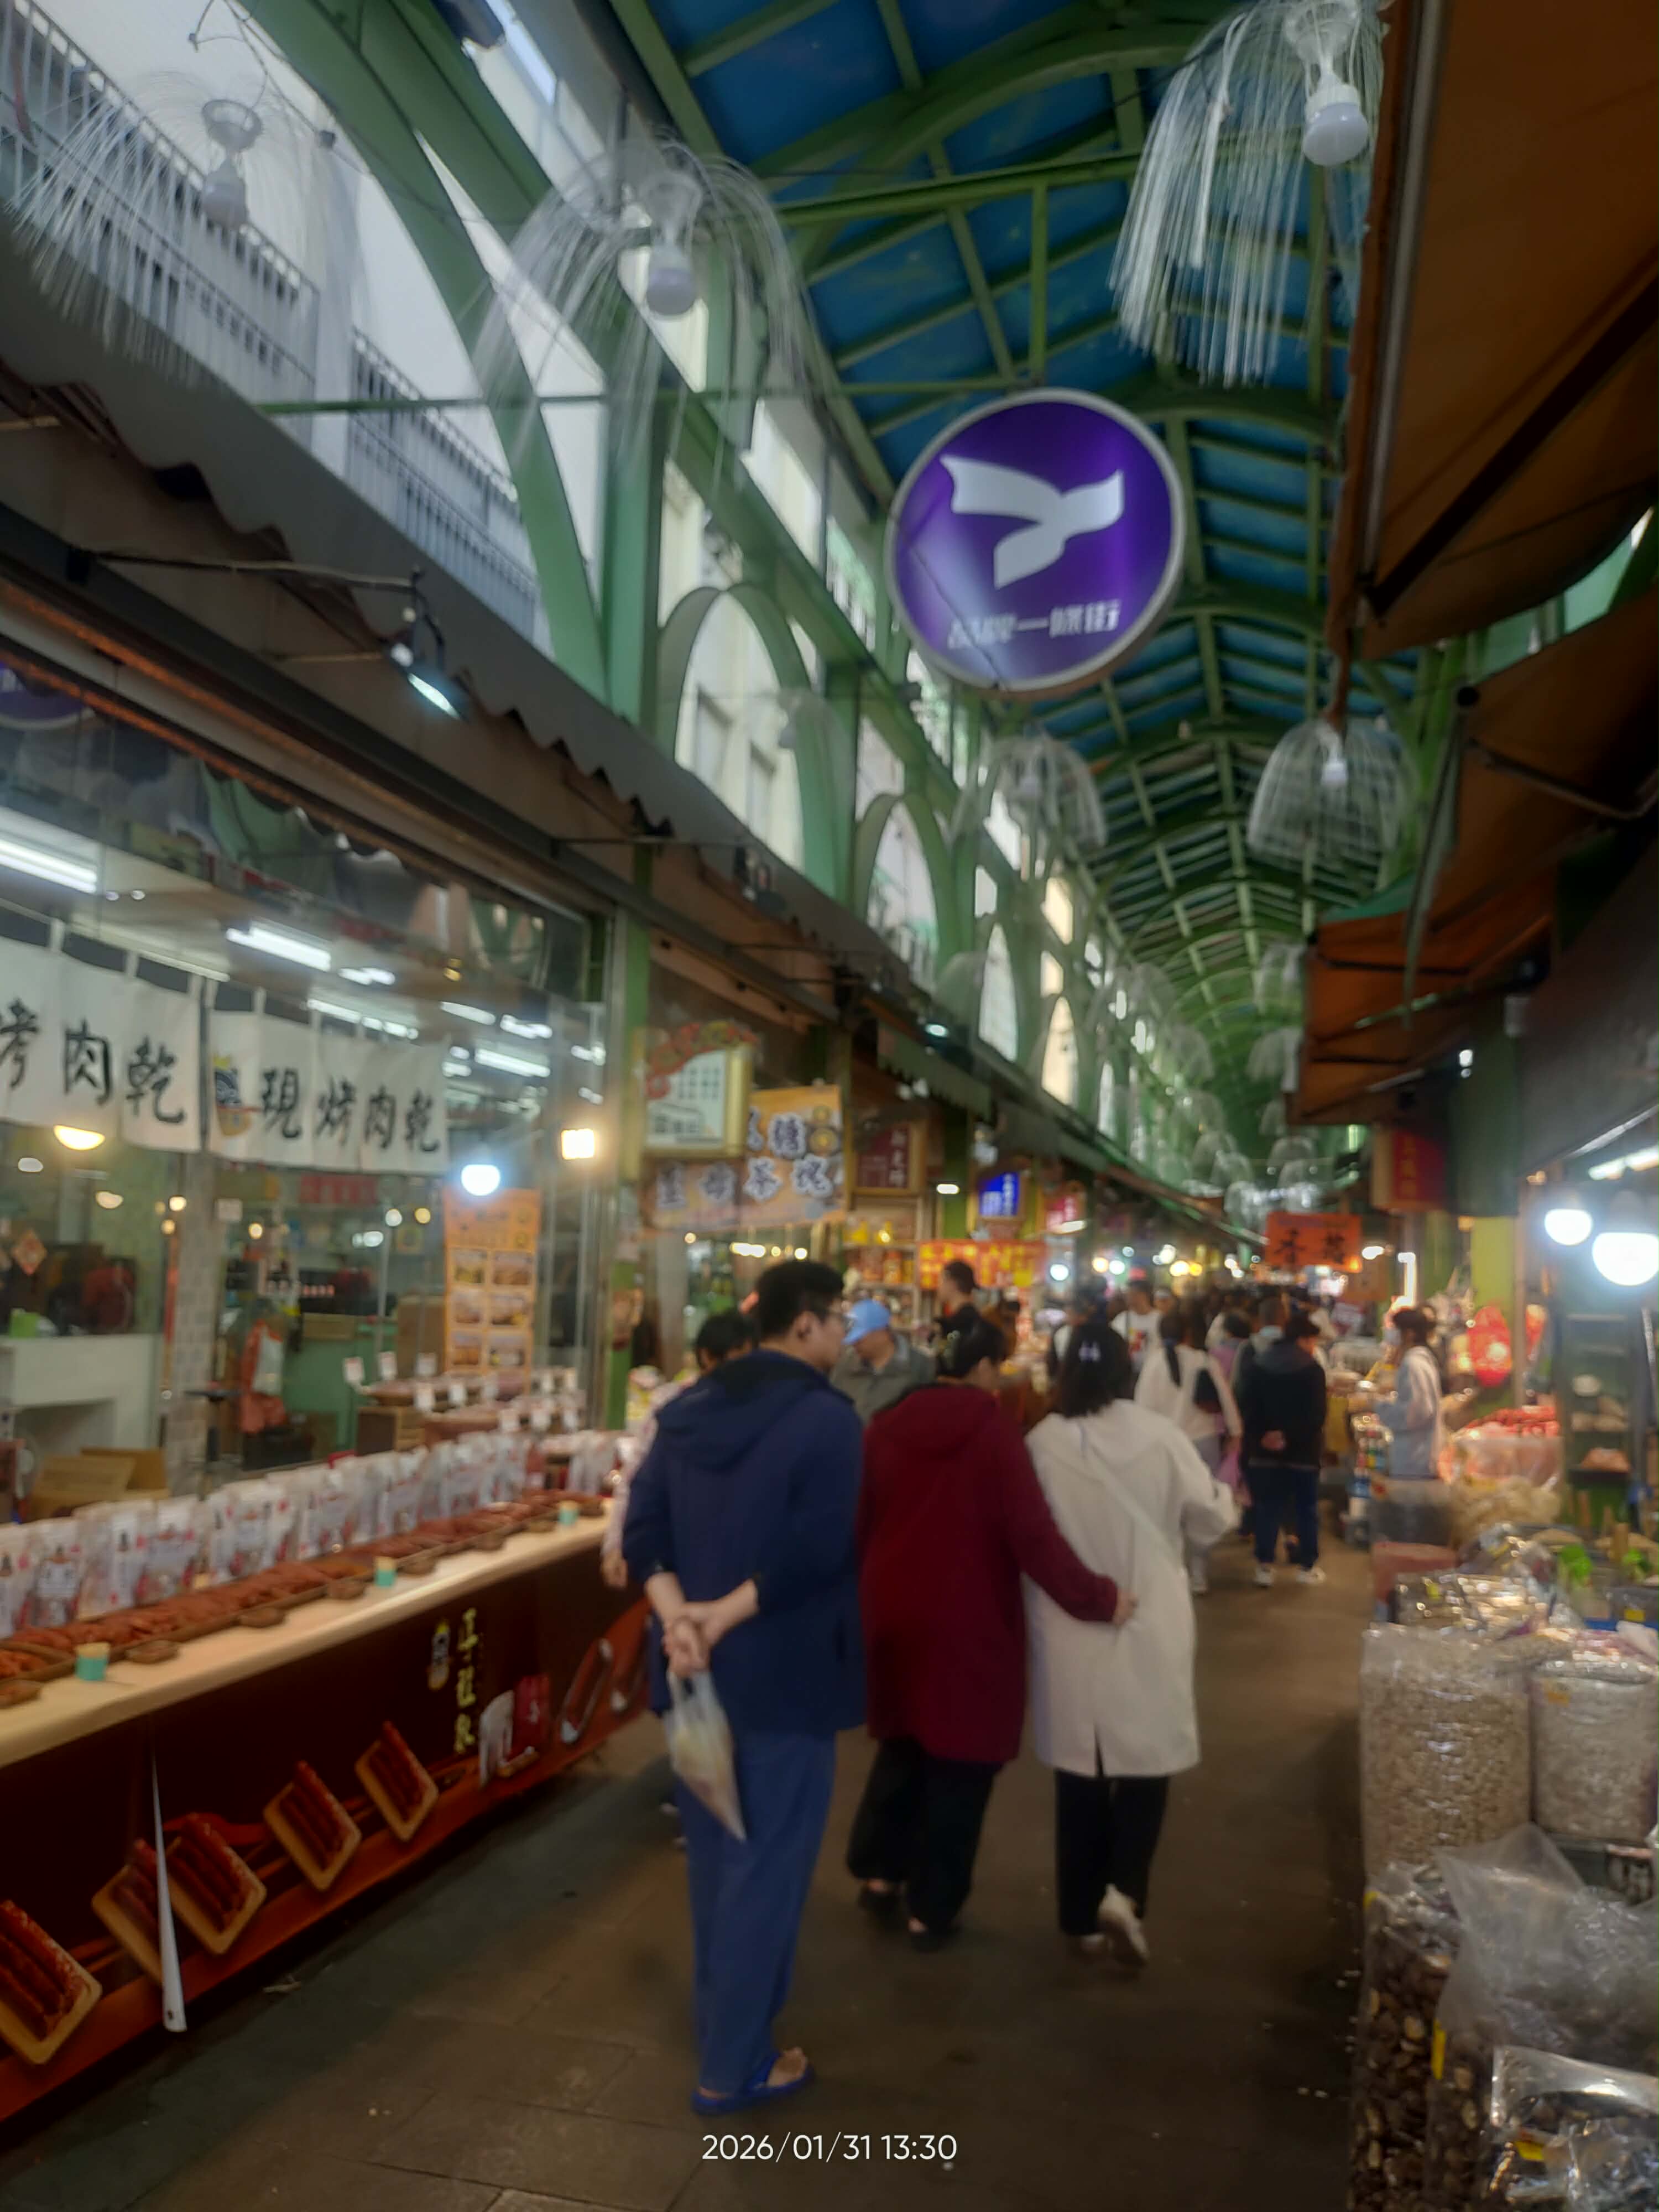

閒閒沒事就三鳳中街來回走一趟試吃 免費

注意有一些很乾淨的店 都是割韭菜臨時店

抓消費者對重量沒有概念 又不好意思問一問沒買的心態

上次我要拍照還被老闆瞪 自己要小心點
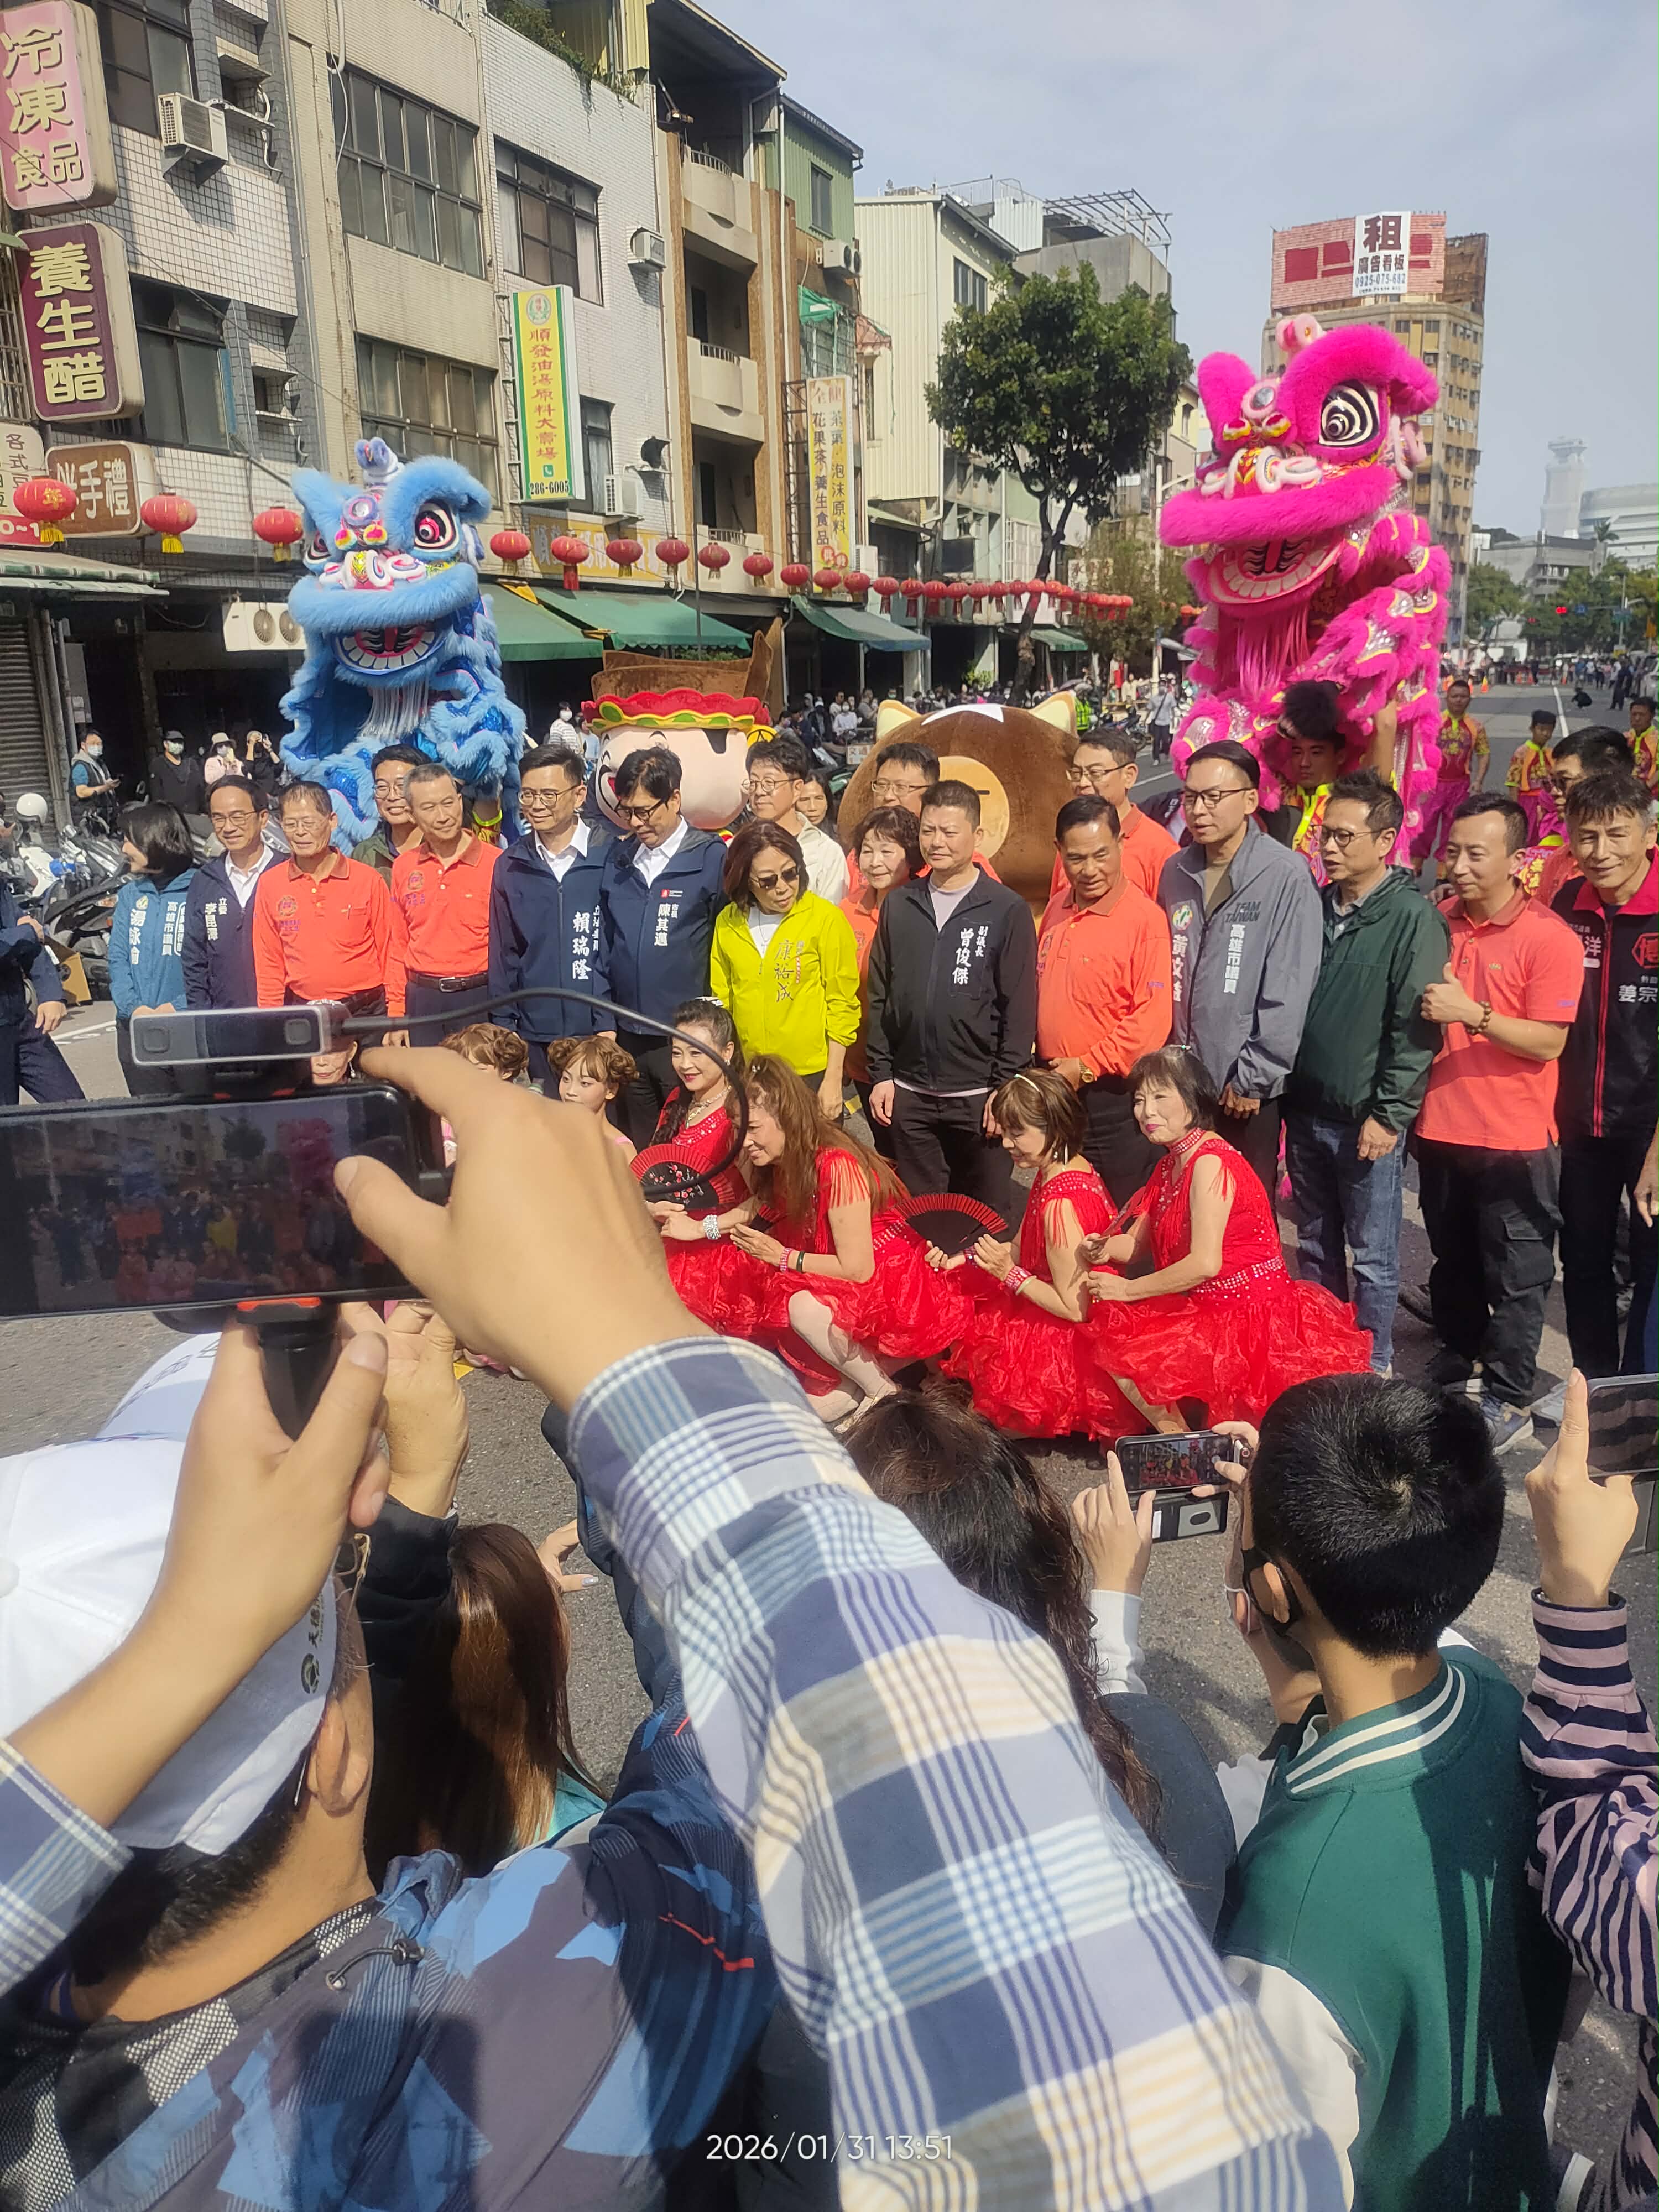

然後領市長紅包 路上還有議員參選人送的文宣品

自己去搜尋其他場次 還可以拿得到

某些發紅包場次 稅捐機關還會出來擺攤 可以捐發票換小東西 平場累積雲端發票 用APP捐非常方便
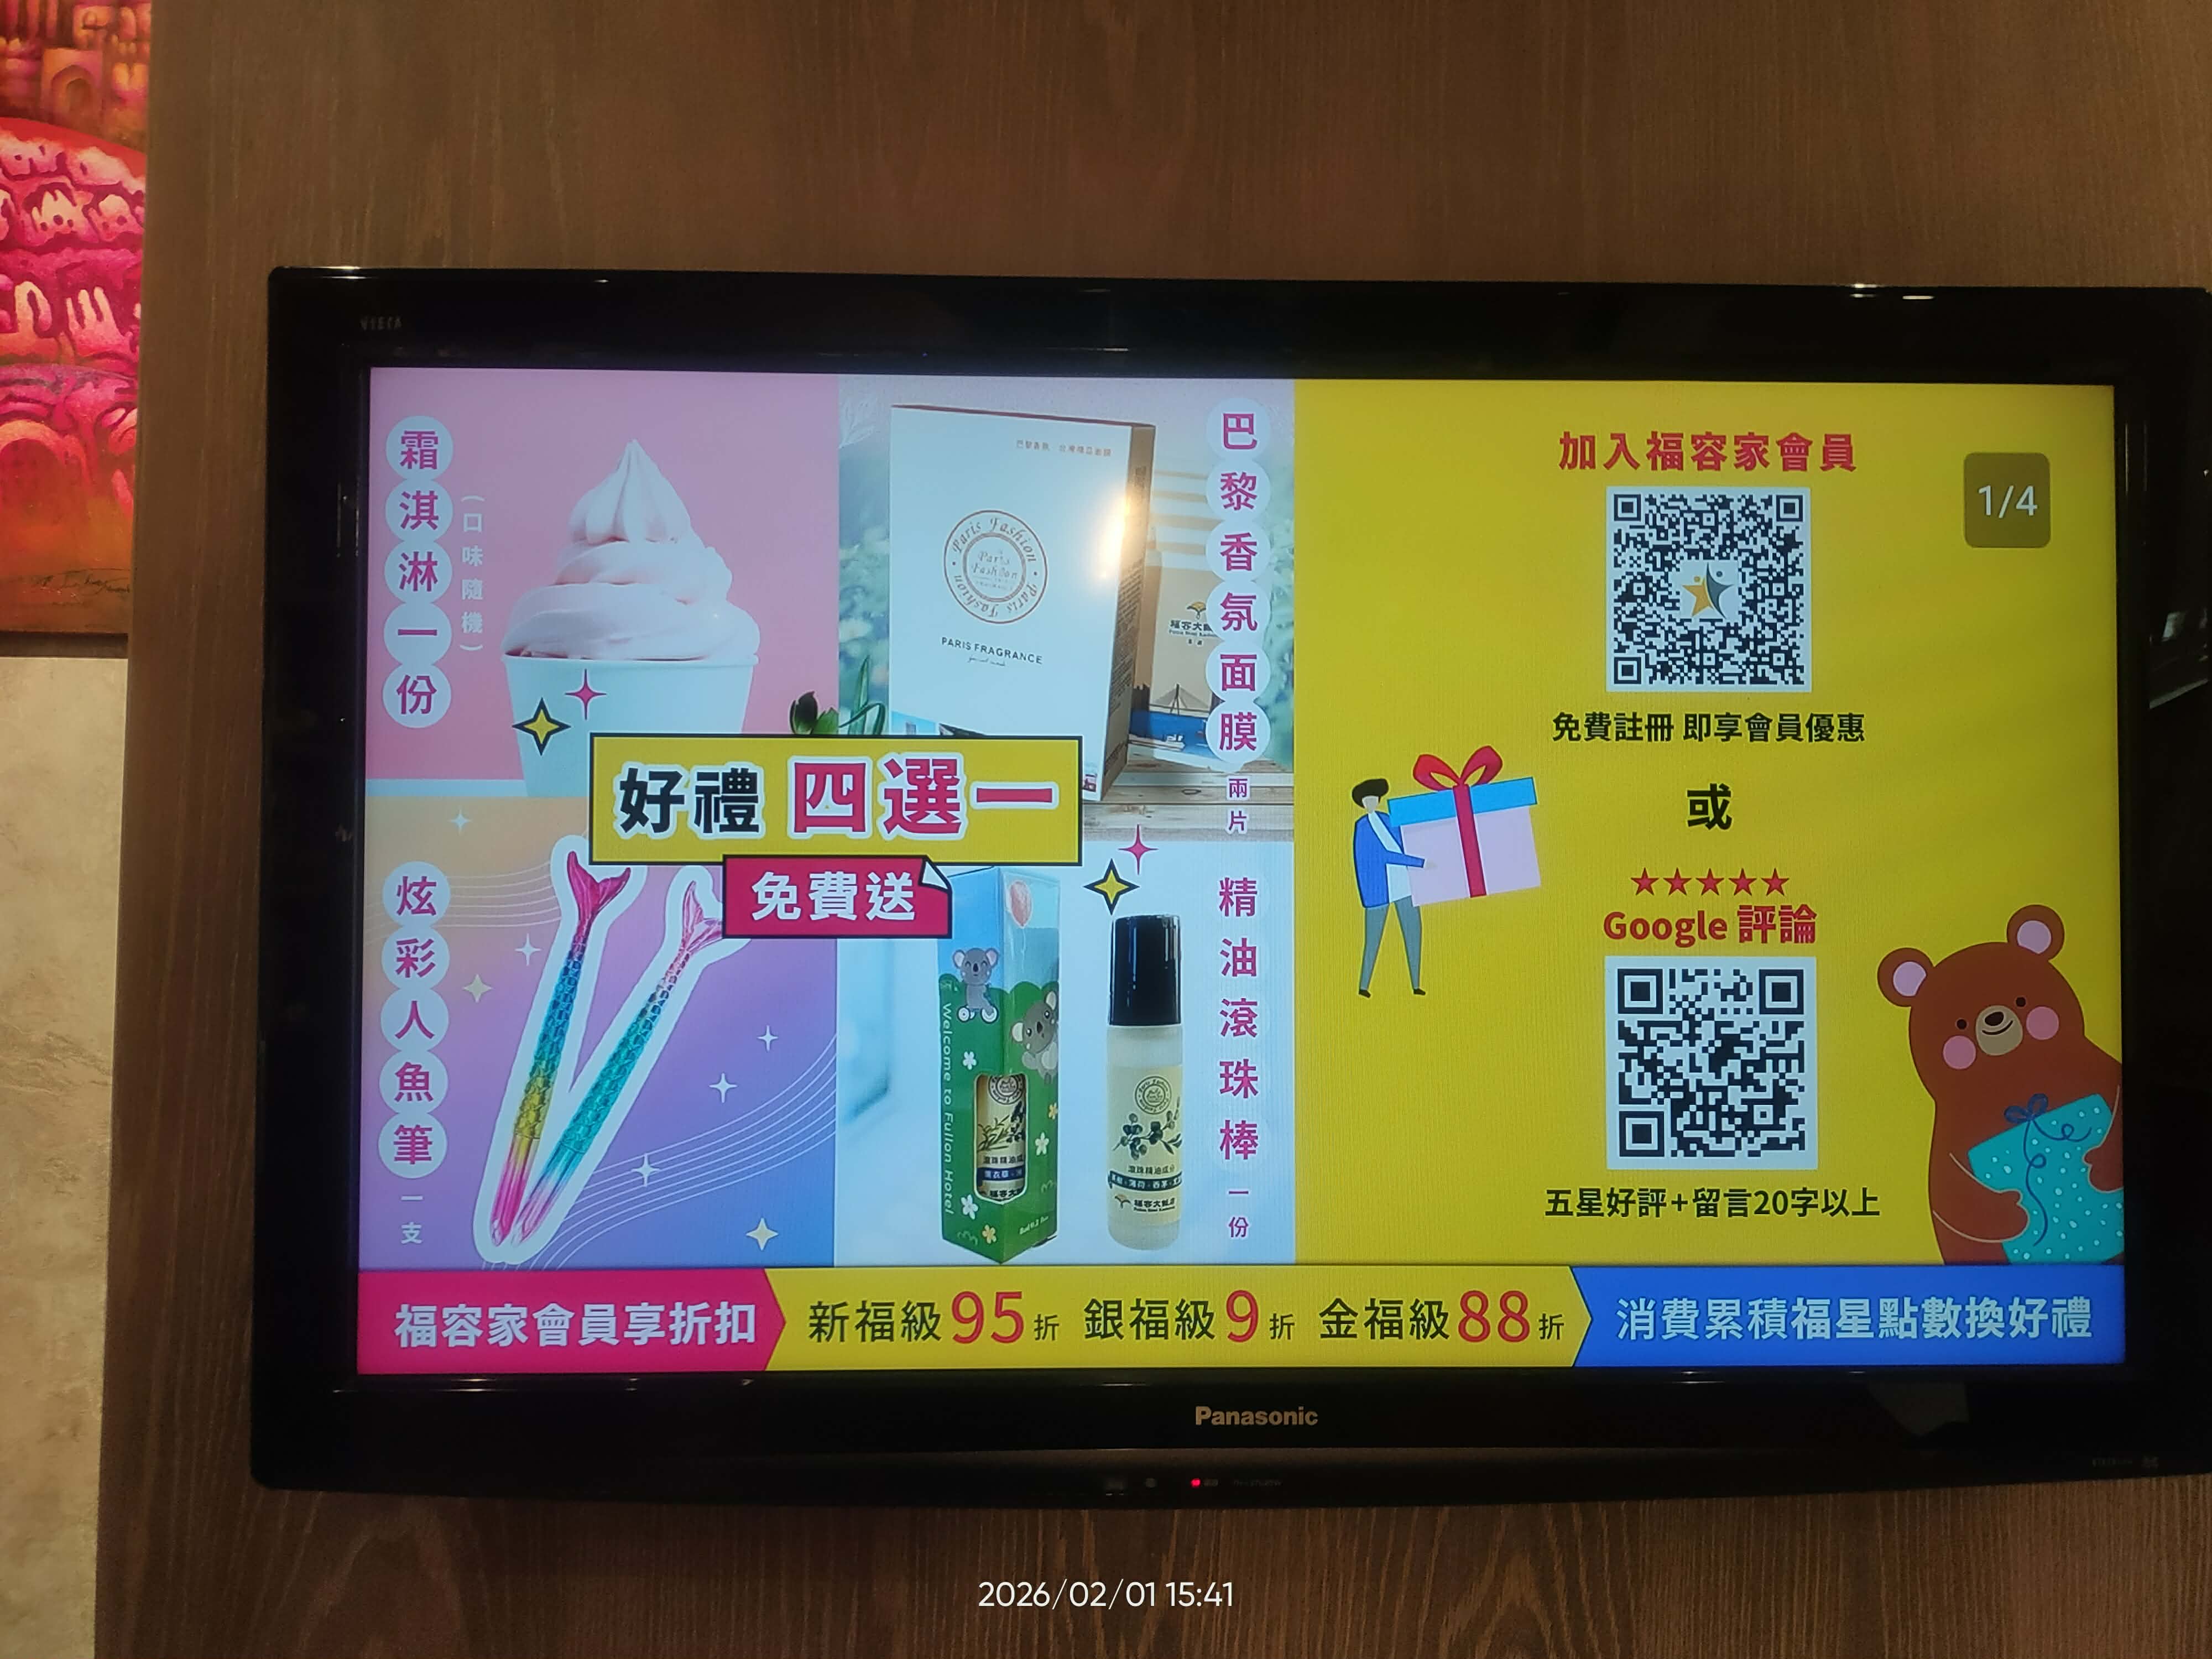

從高捷走到福容飯店也不遠 兩個方式可以拿到好禮四選一

拿畫面去櫃台換券 再去吧台換冰淇淋
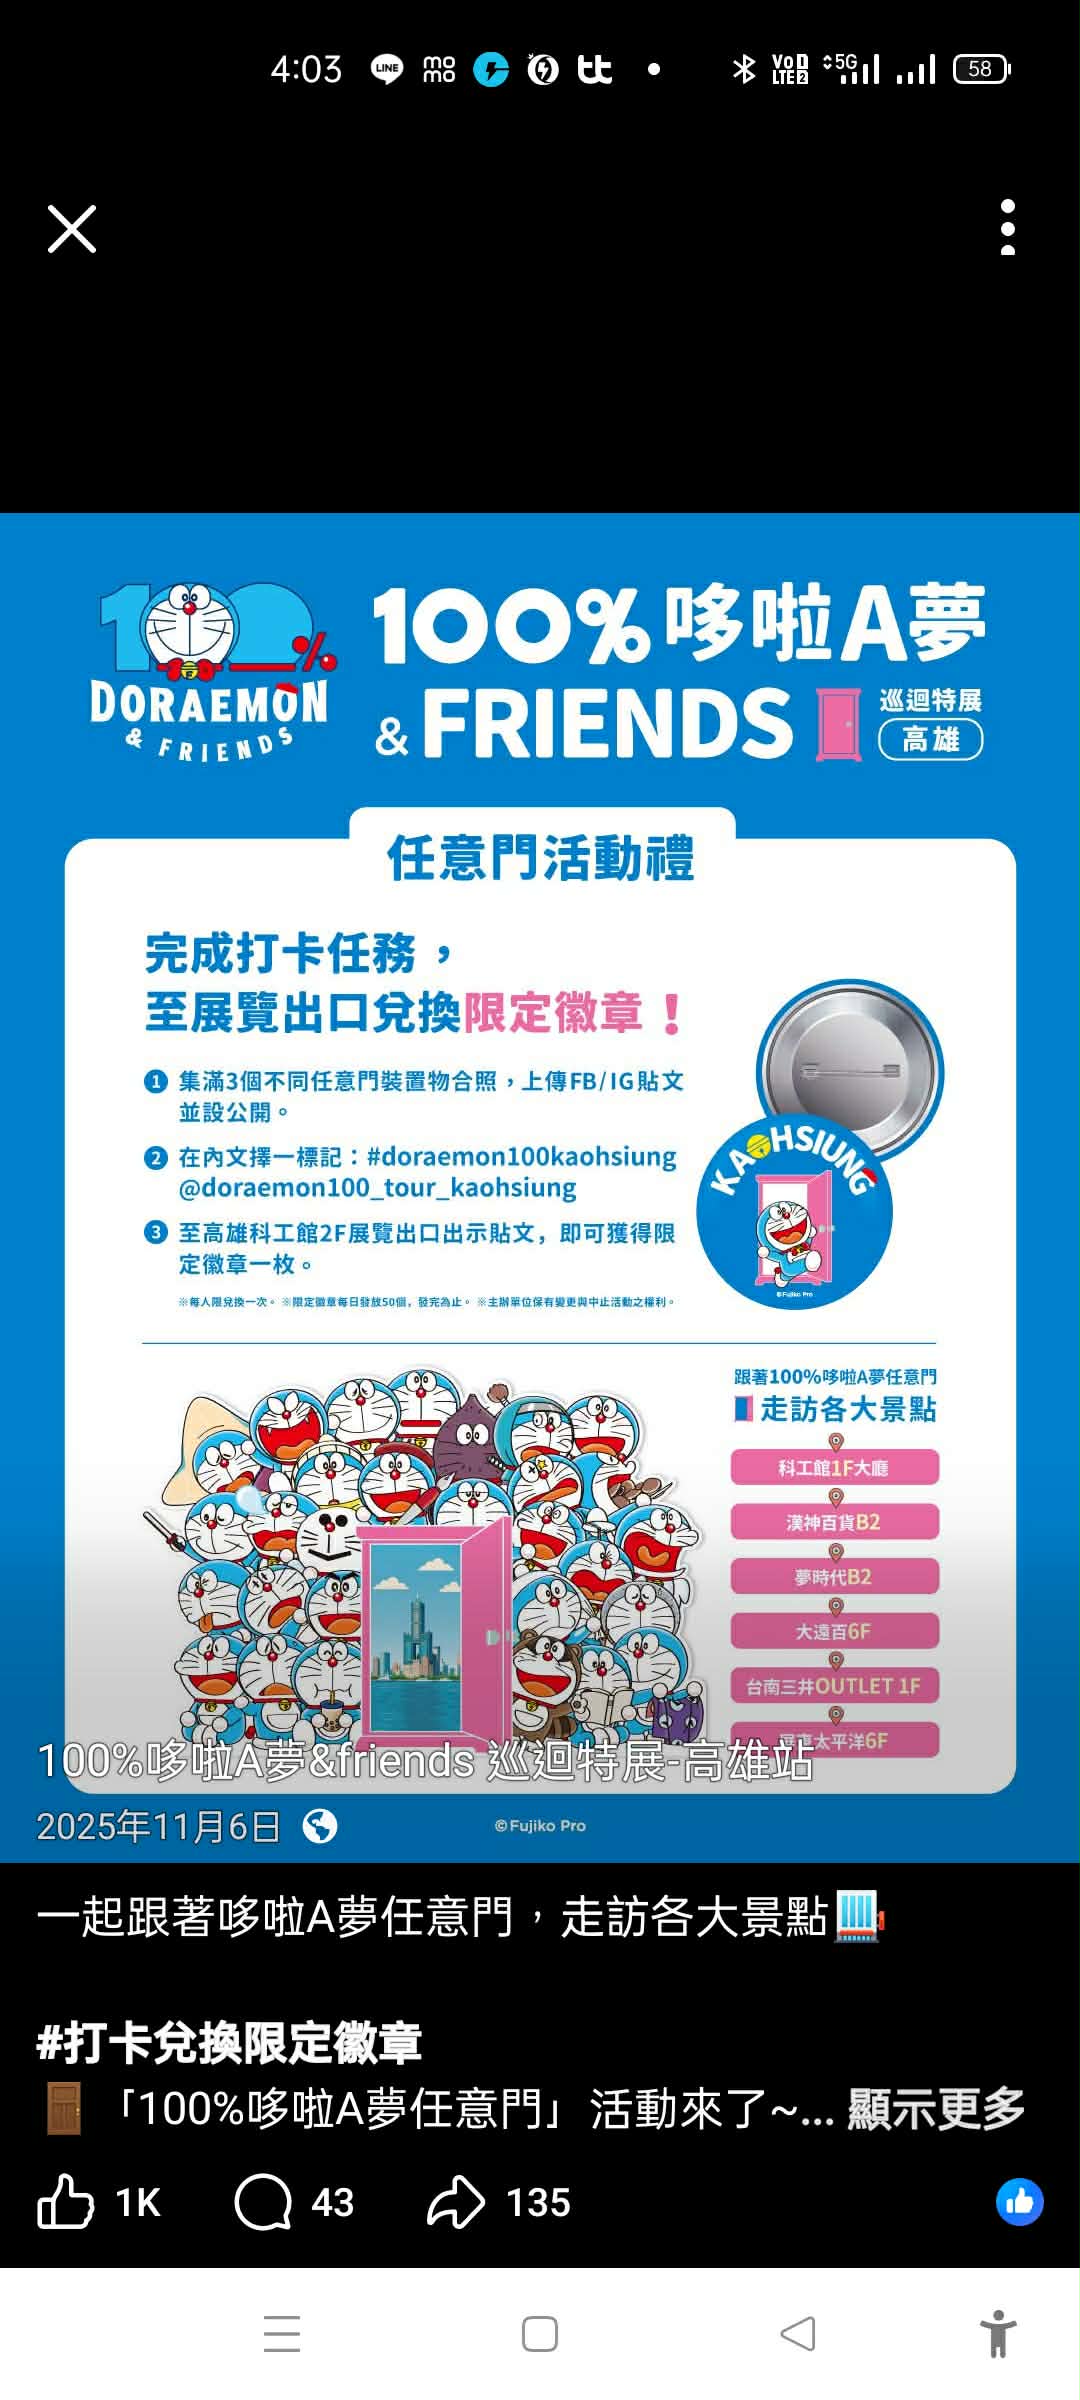

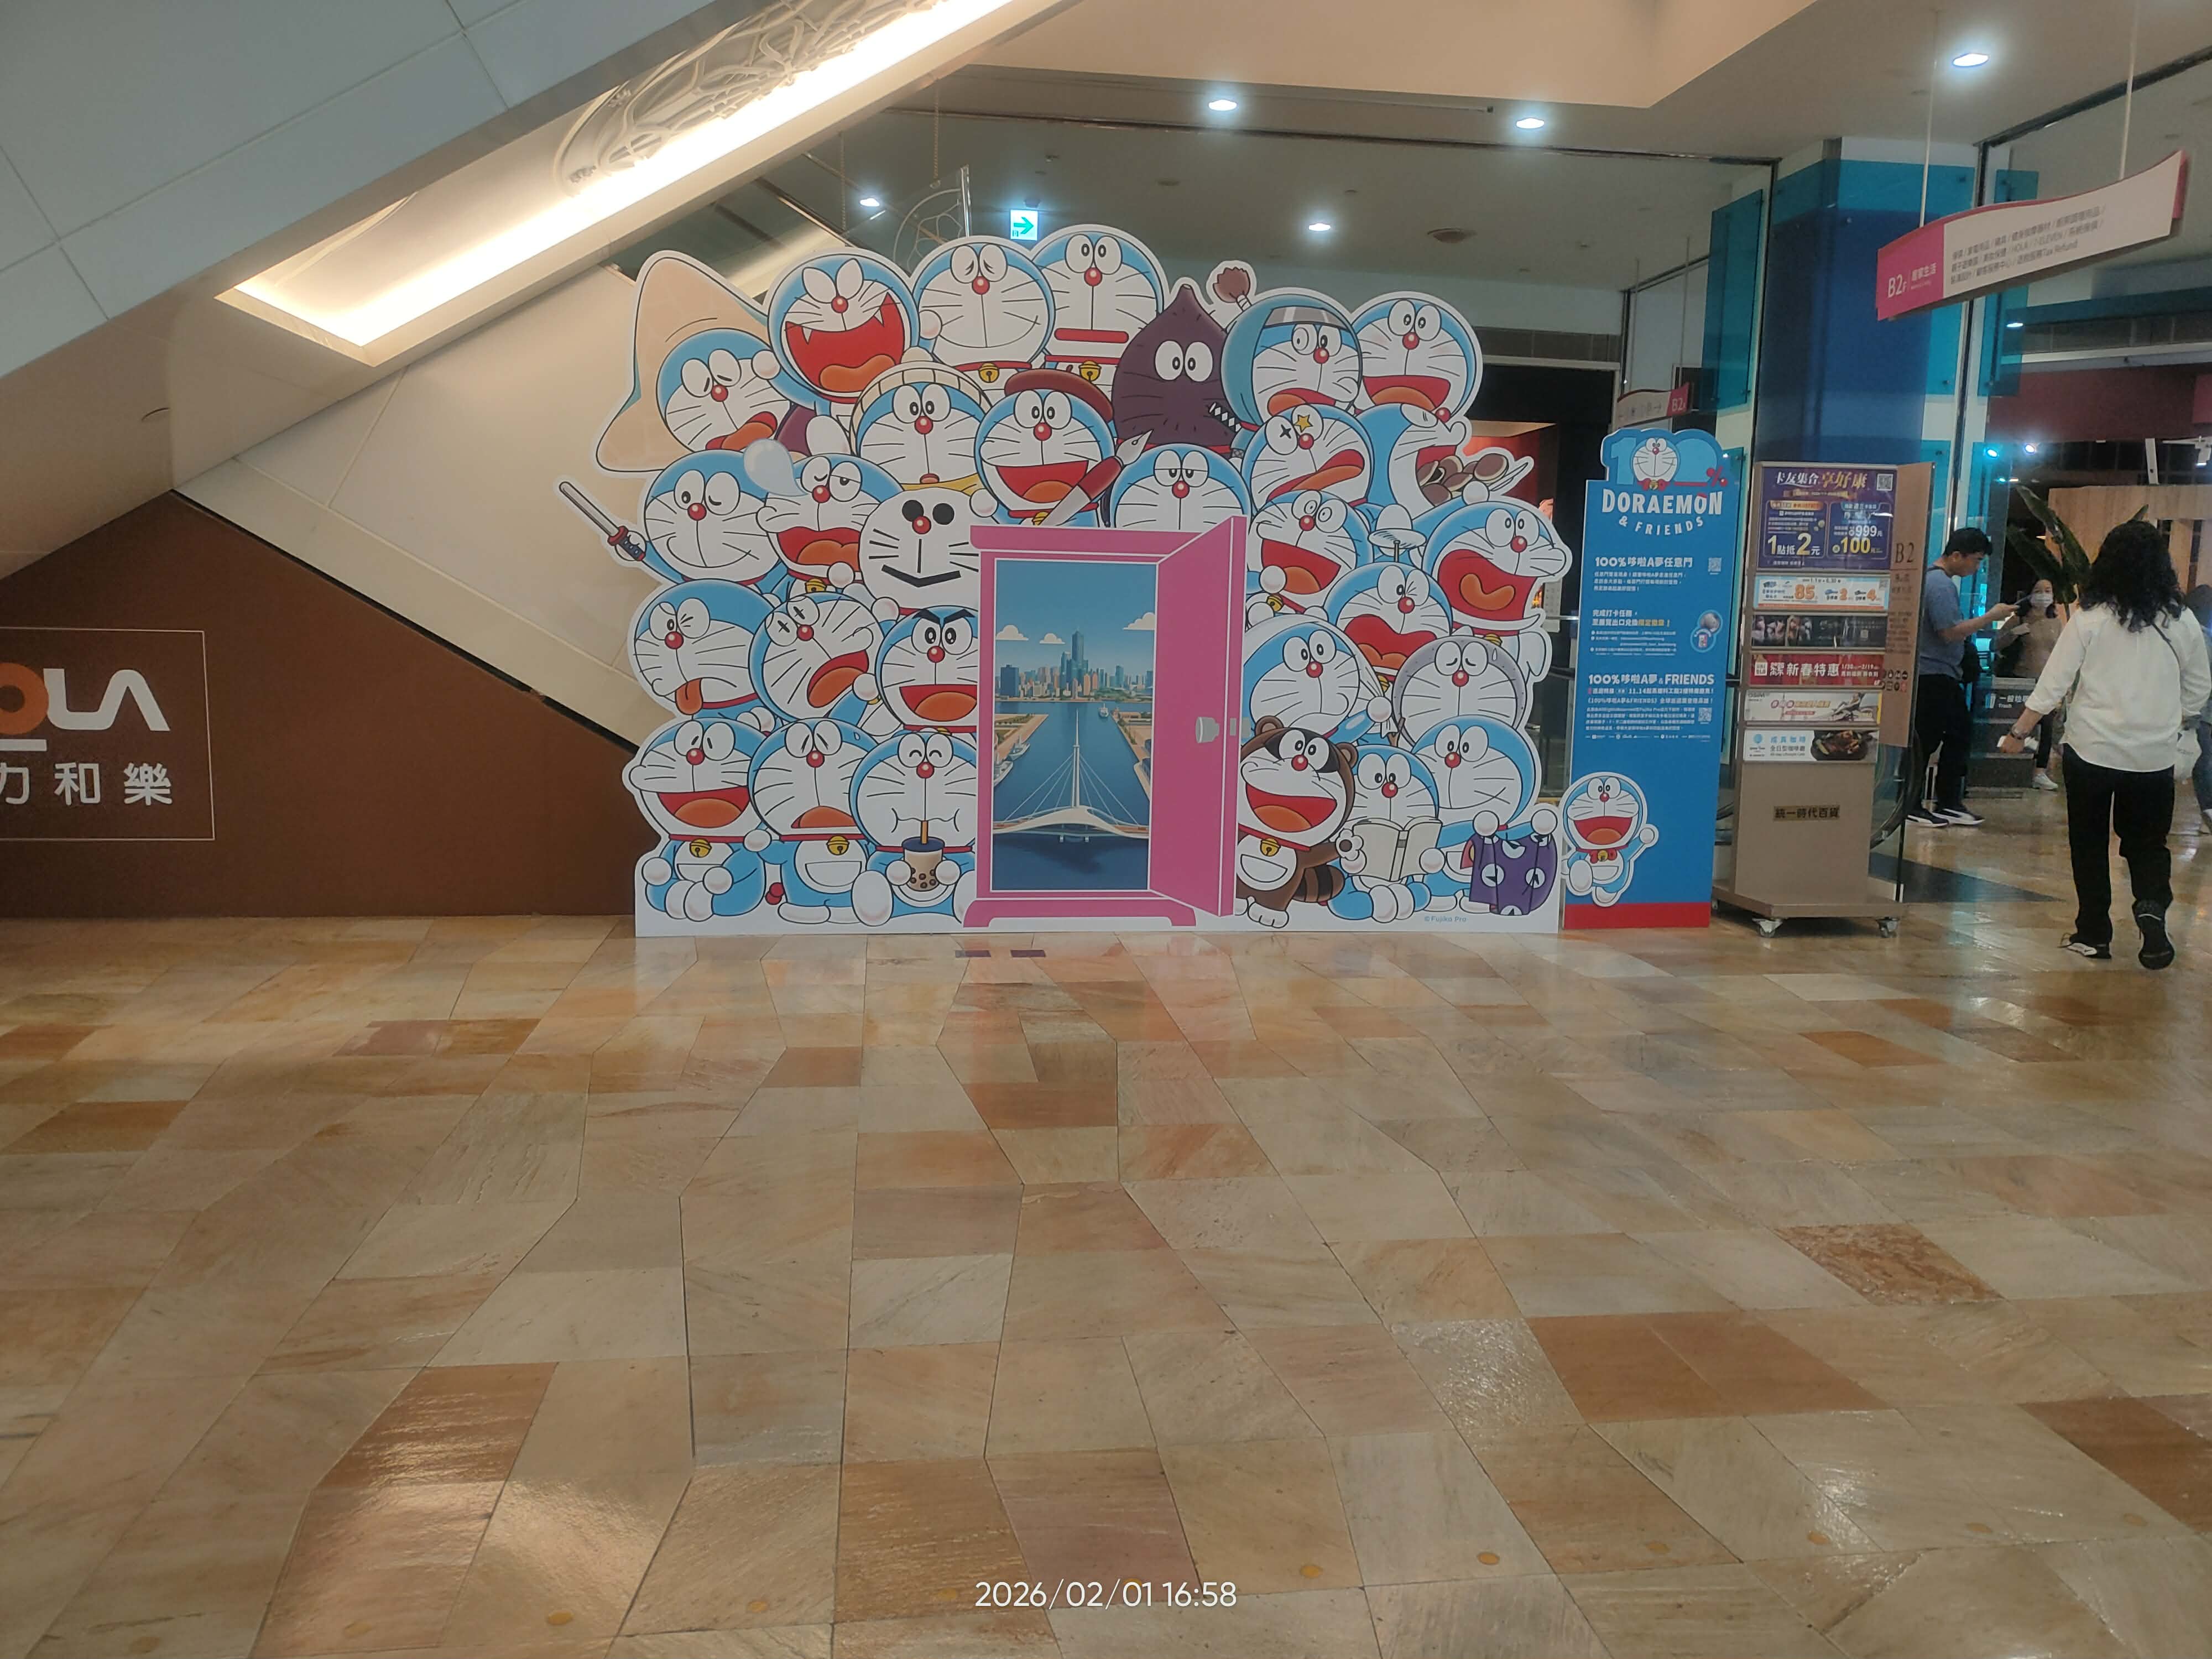
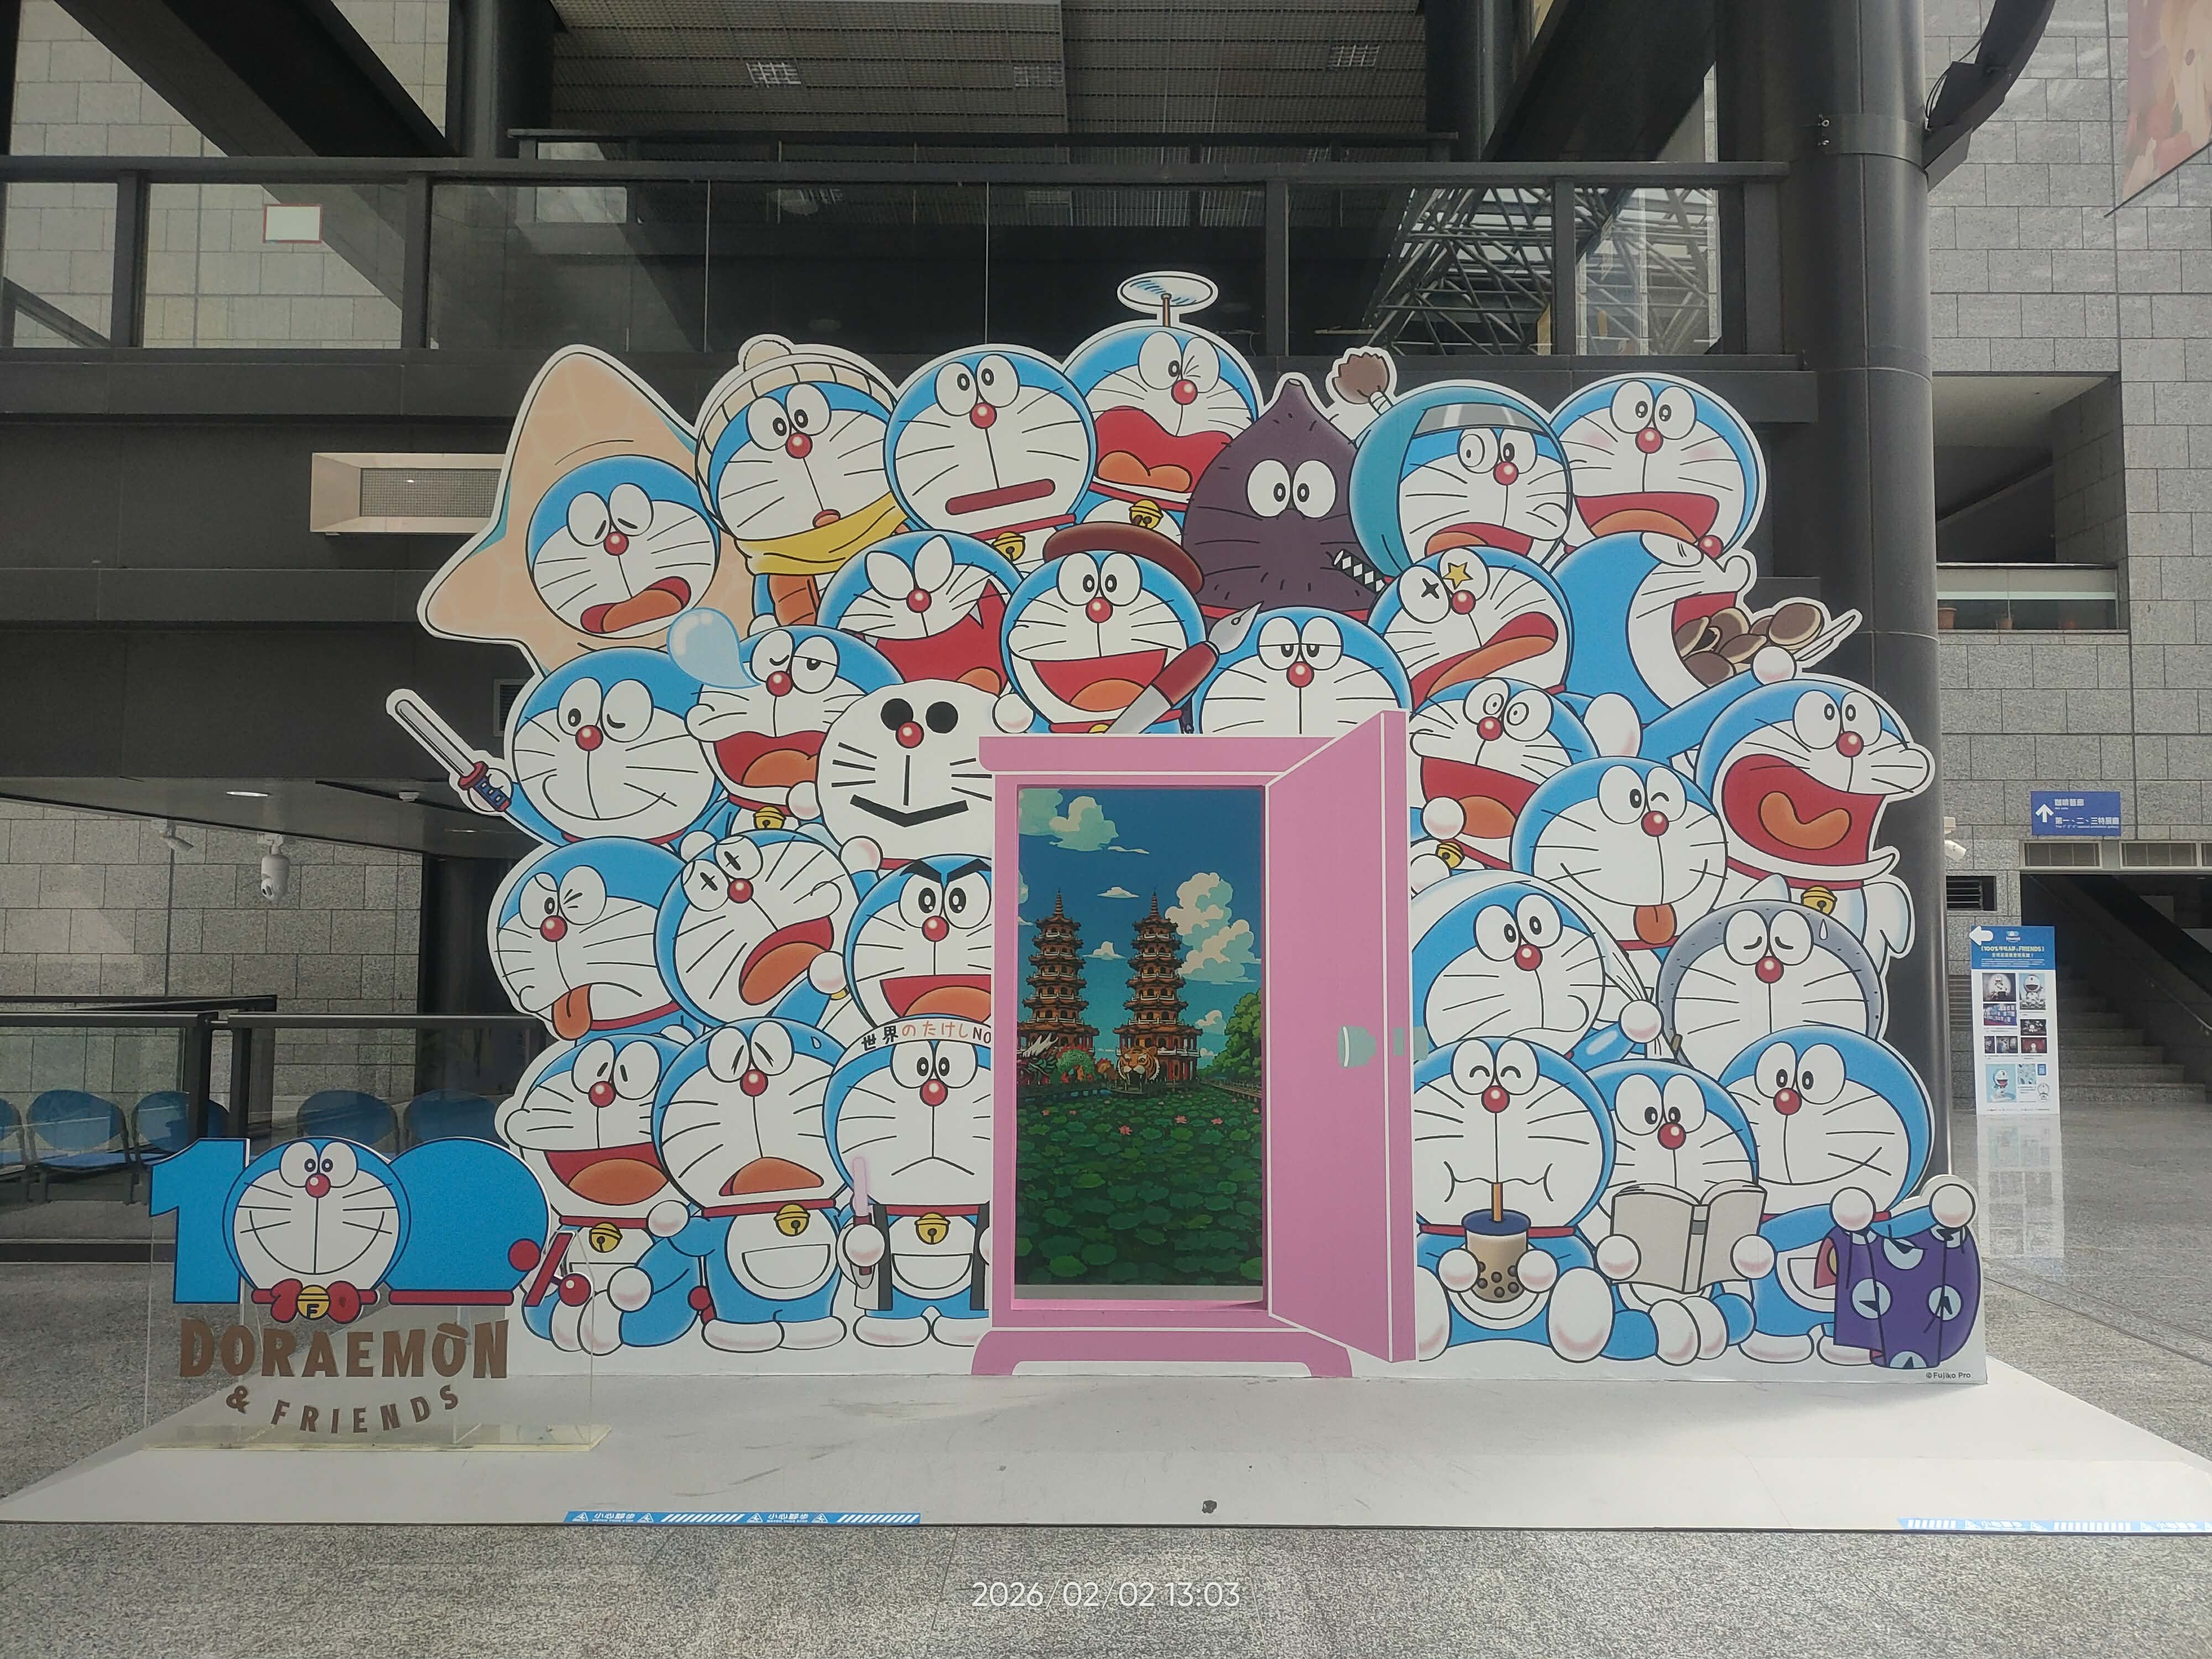
多拉A夢在科工館有展示 收門票所以我沒有去看

但是紀念品也是要拿的
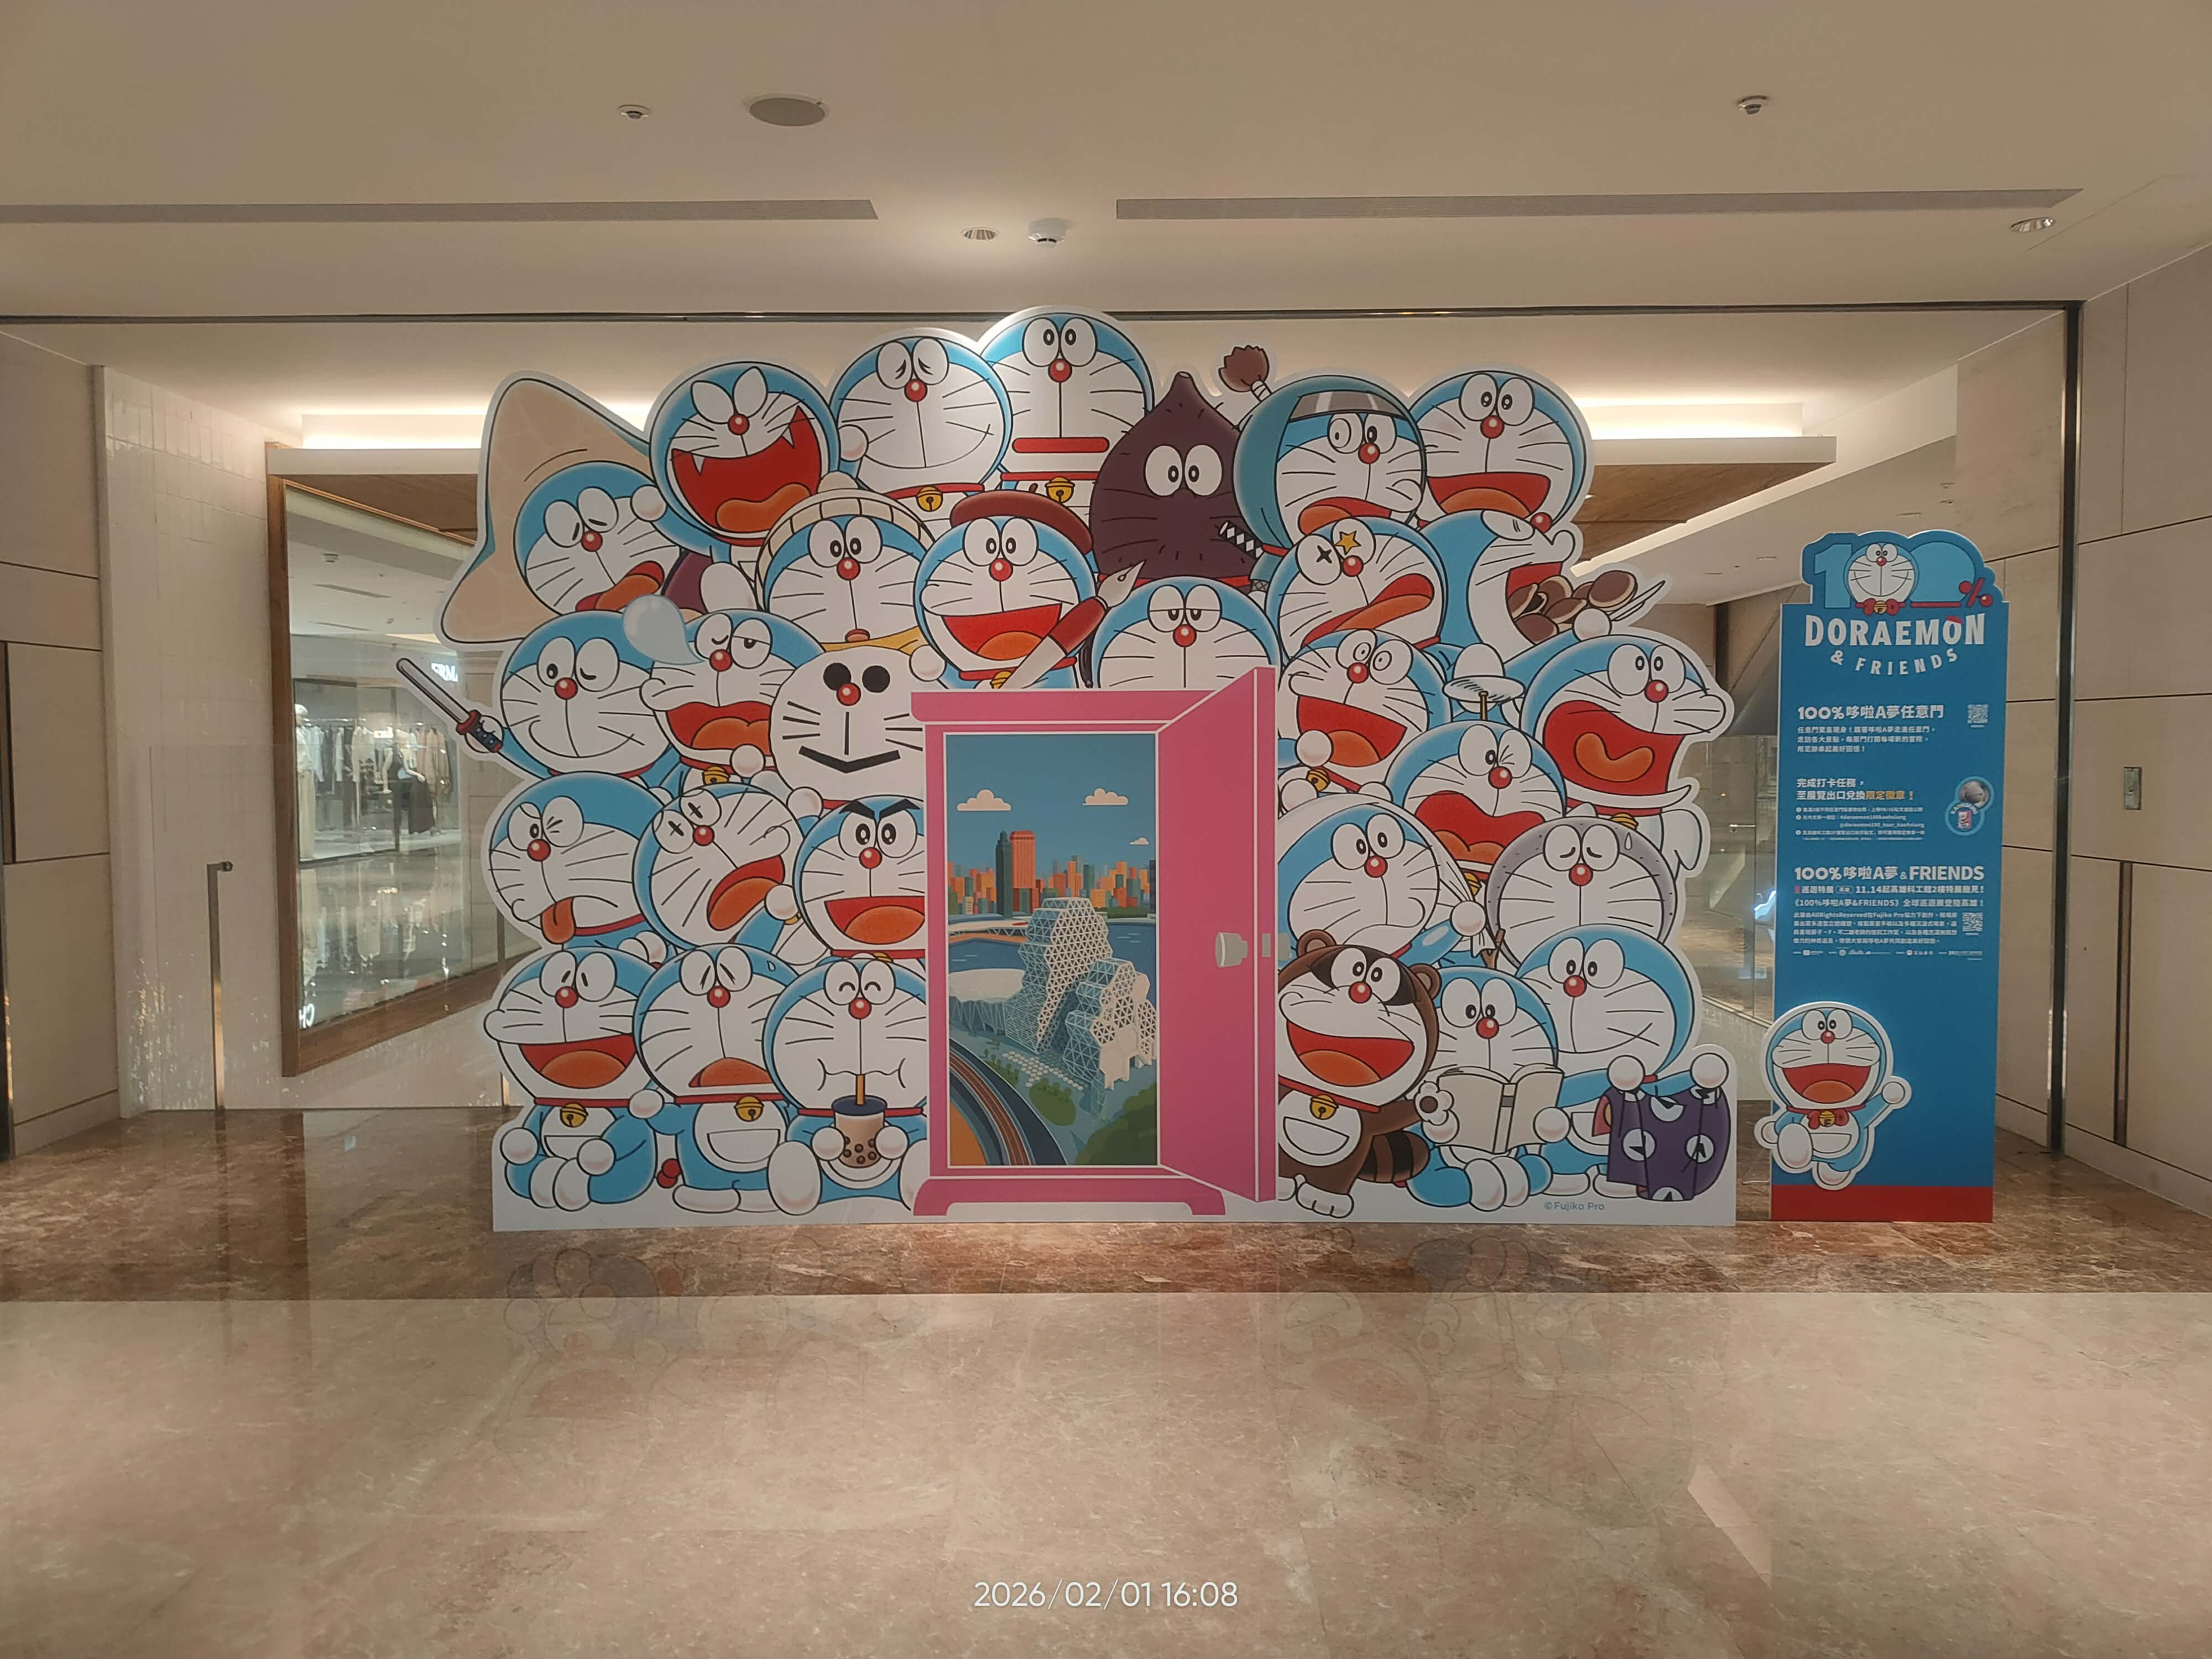


要踩三個點 而且在很遙遠的百貨裡面 這邊我都幫你把圖片準備好了
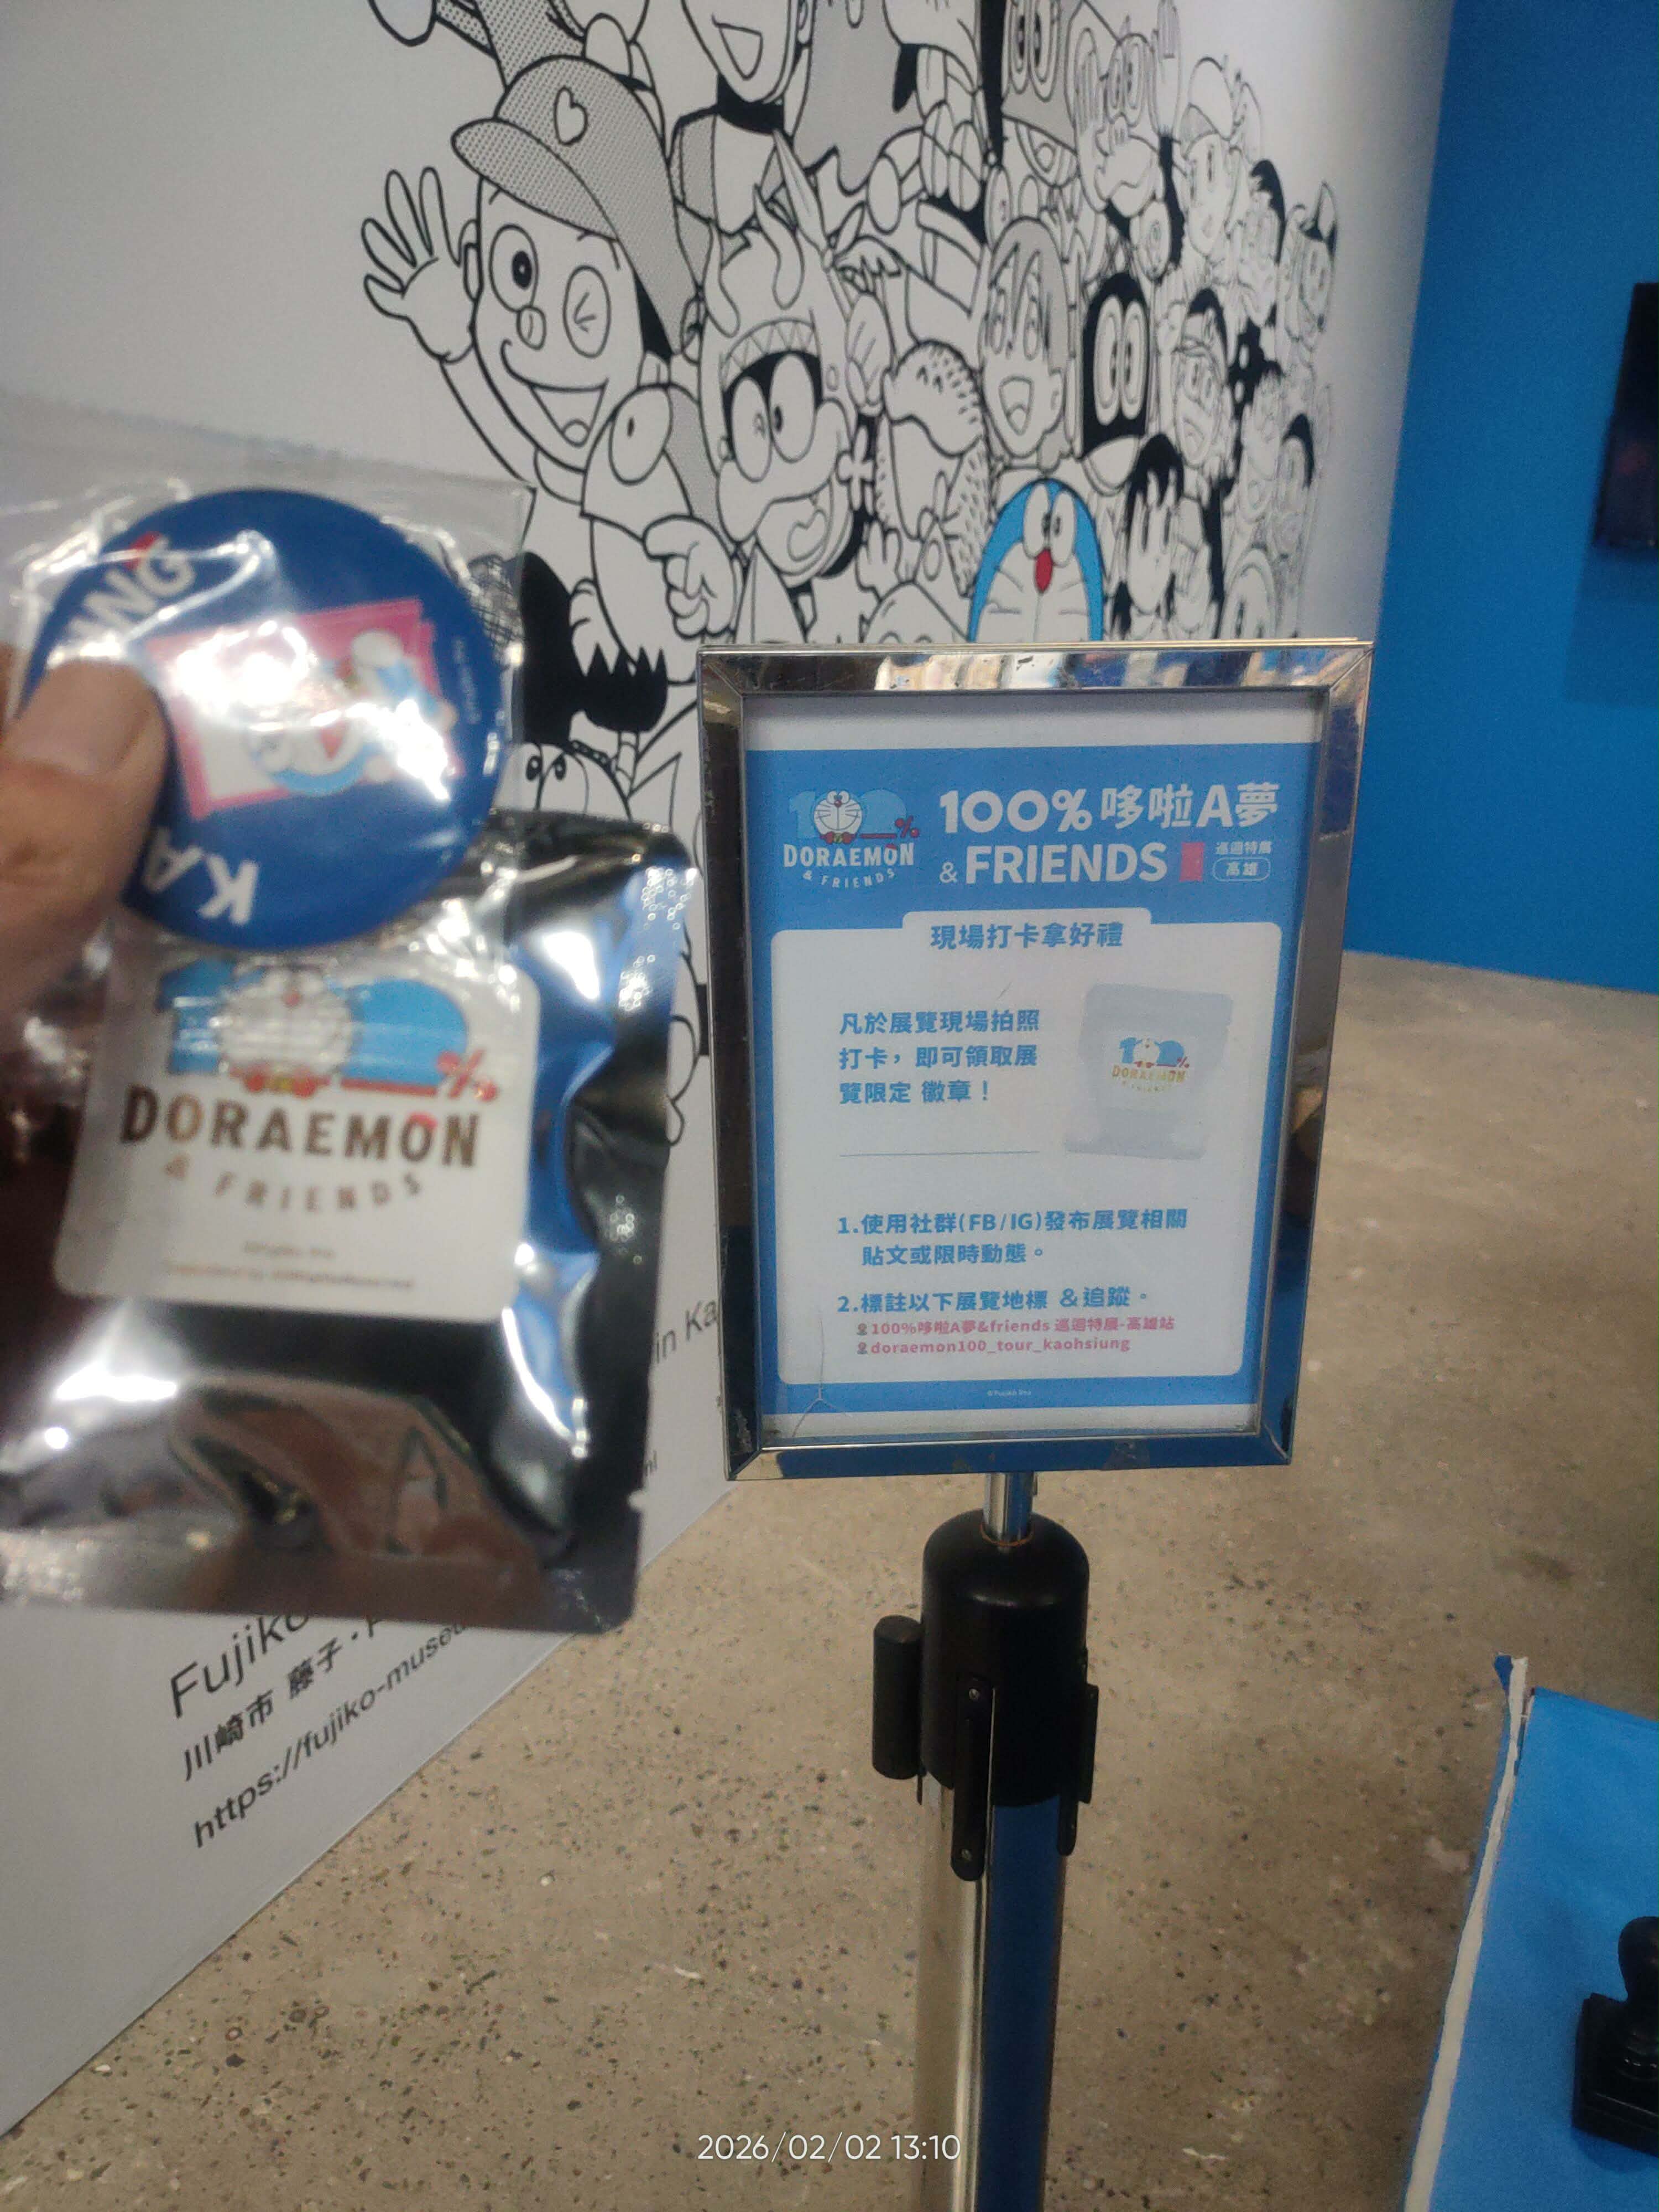

你就直攻科工館2樓 特展外面不用買門票

解兩個任務 拿一個徽章 跟一個盲包

徽章少說也值50圓 盲包也要100吧


大地遊戲解省錢任務時

常常忘記手機沒電

這時chargepost借電就是你的好朋友了

輸入活動碼序號「400萬」, 即可獲得 $100 借電券,$25 x 4 張,

每小時19元 等於免費四次


用下面連結還送19元 等於全部免費五次

外出手機沒電?使用ChargeSPOT共享移動電源充電吧, 邀請碼: FRDAC4B4EC6。
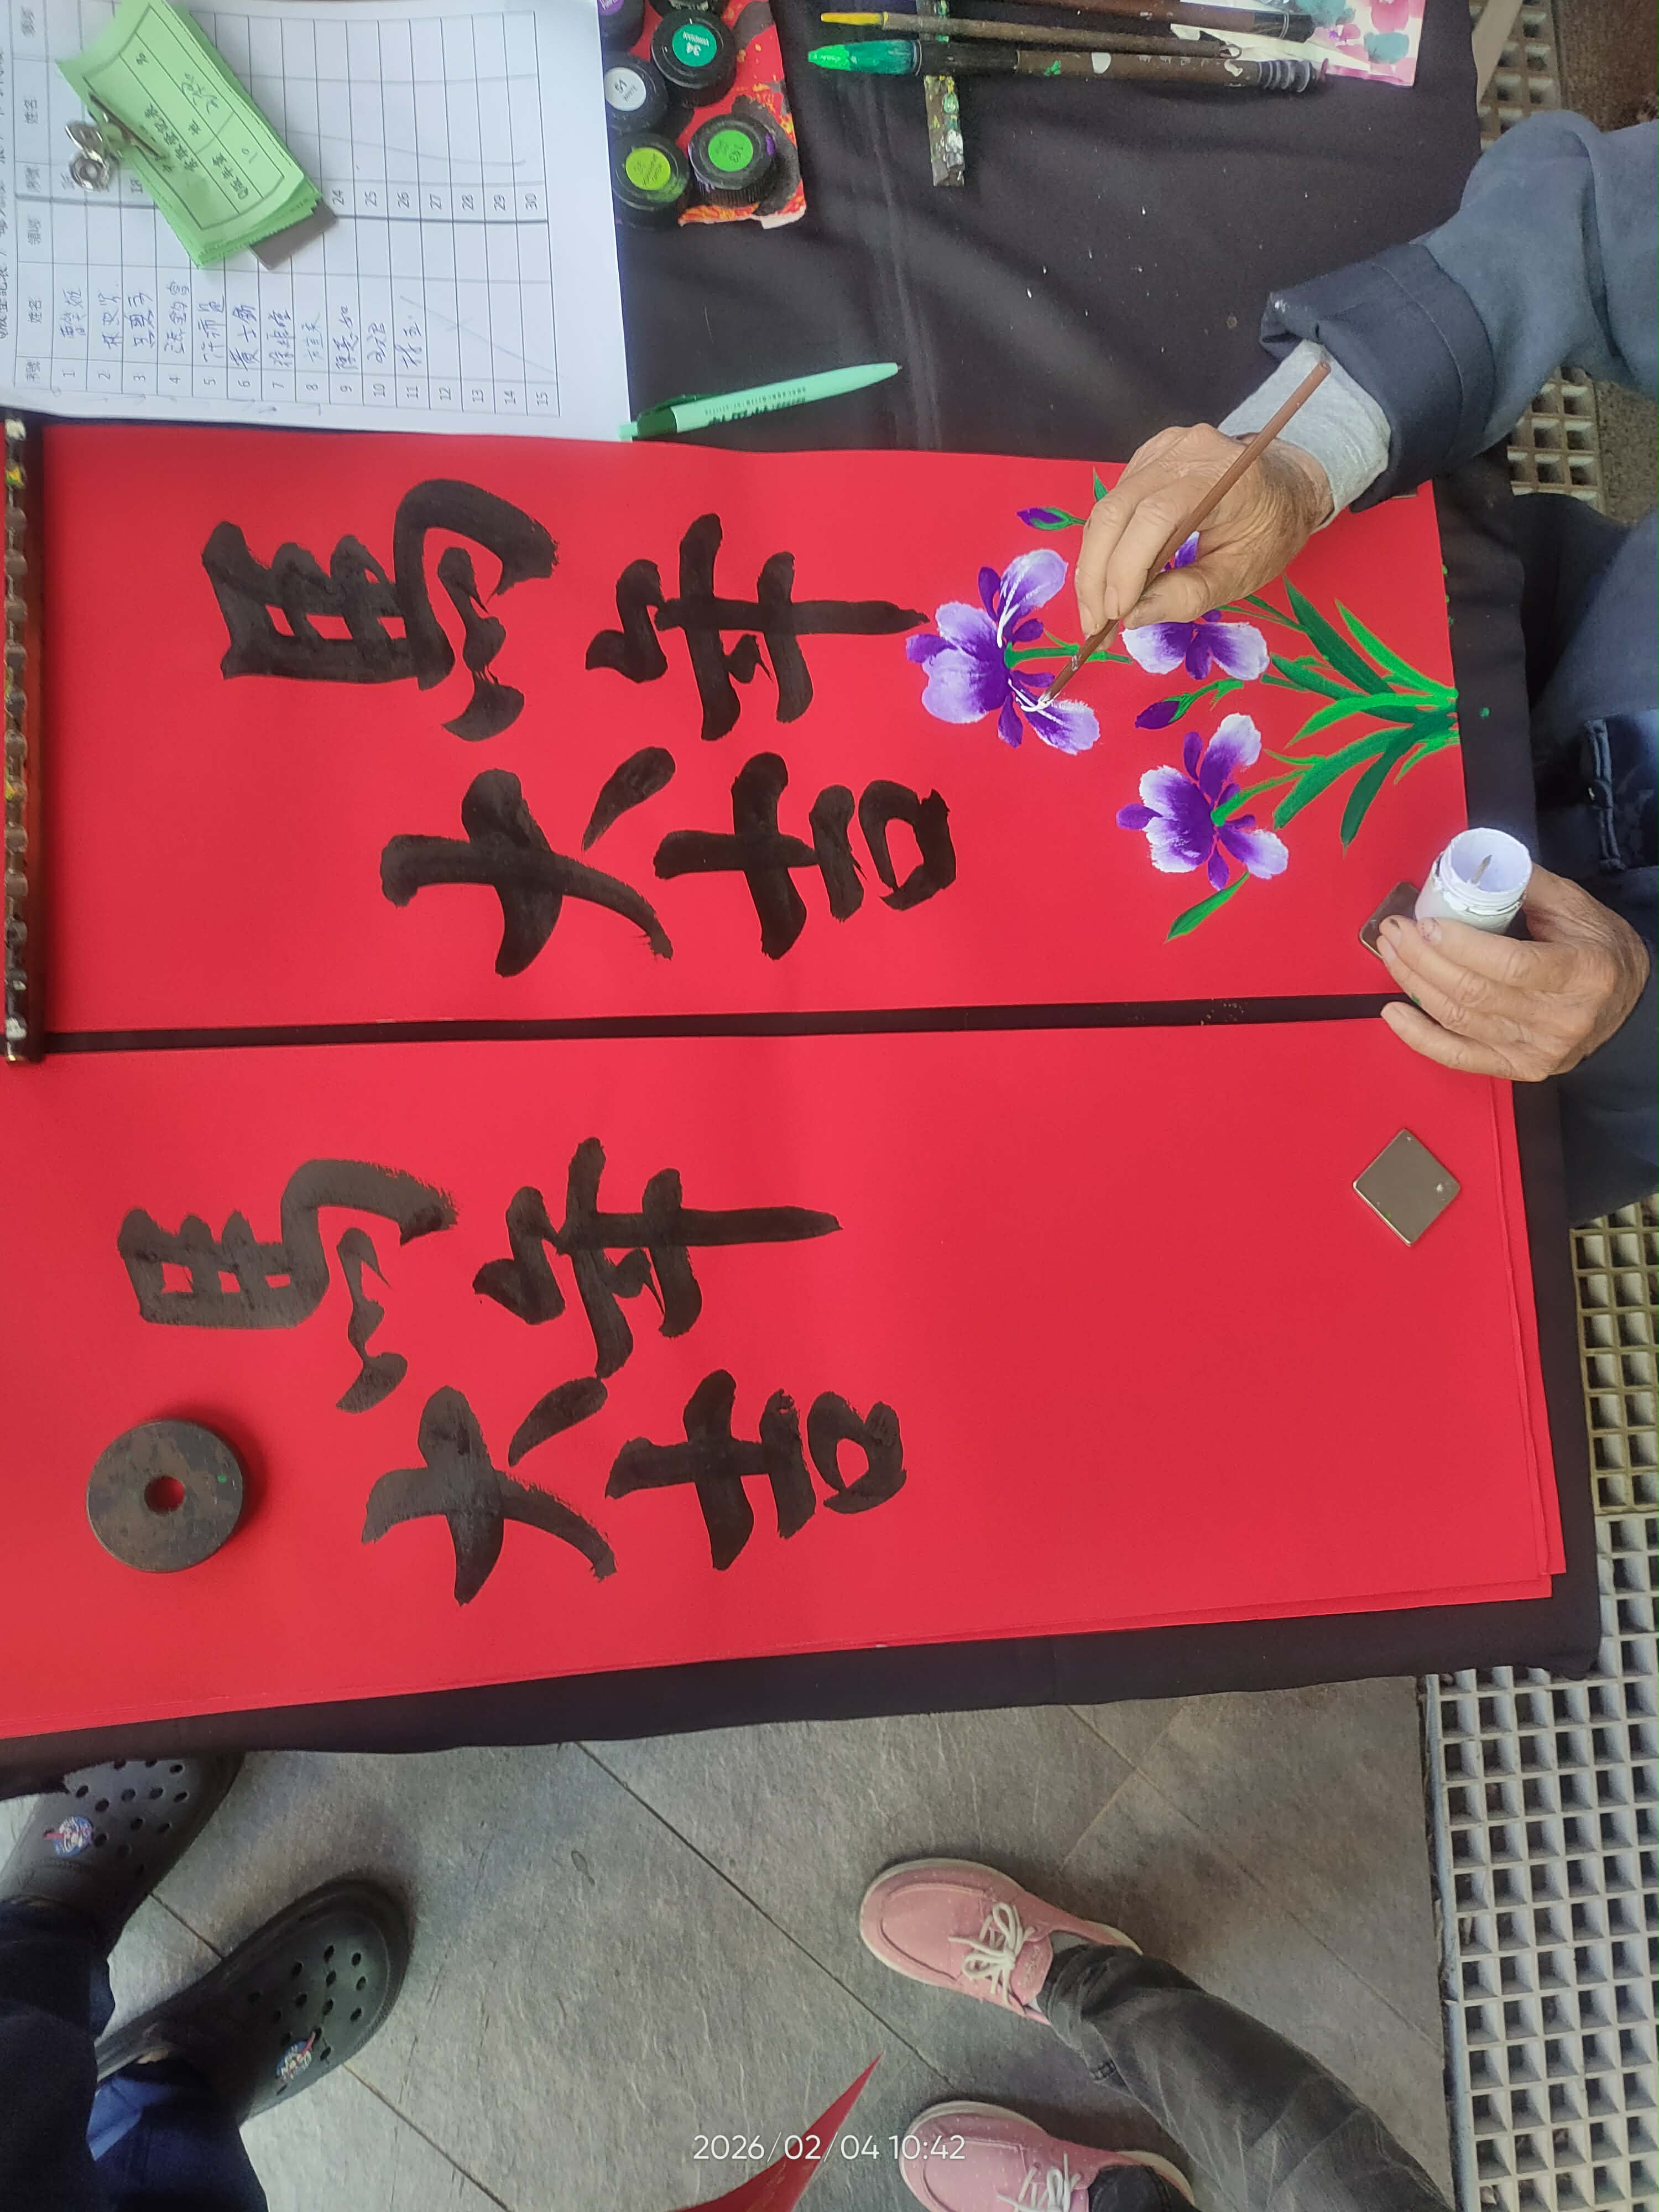


每年中華電信高雄的某些服務中心都會擺攤送大師手寫春聯

這次10:00多就排滿了 明年要拿的要趁早
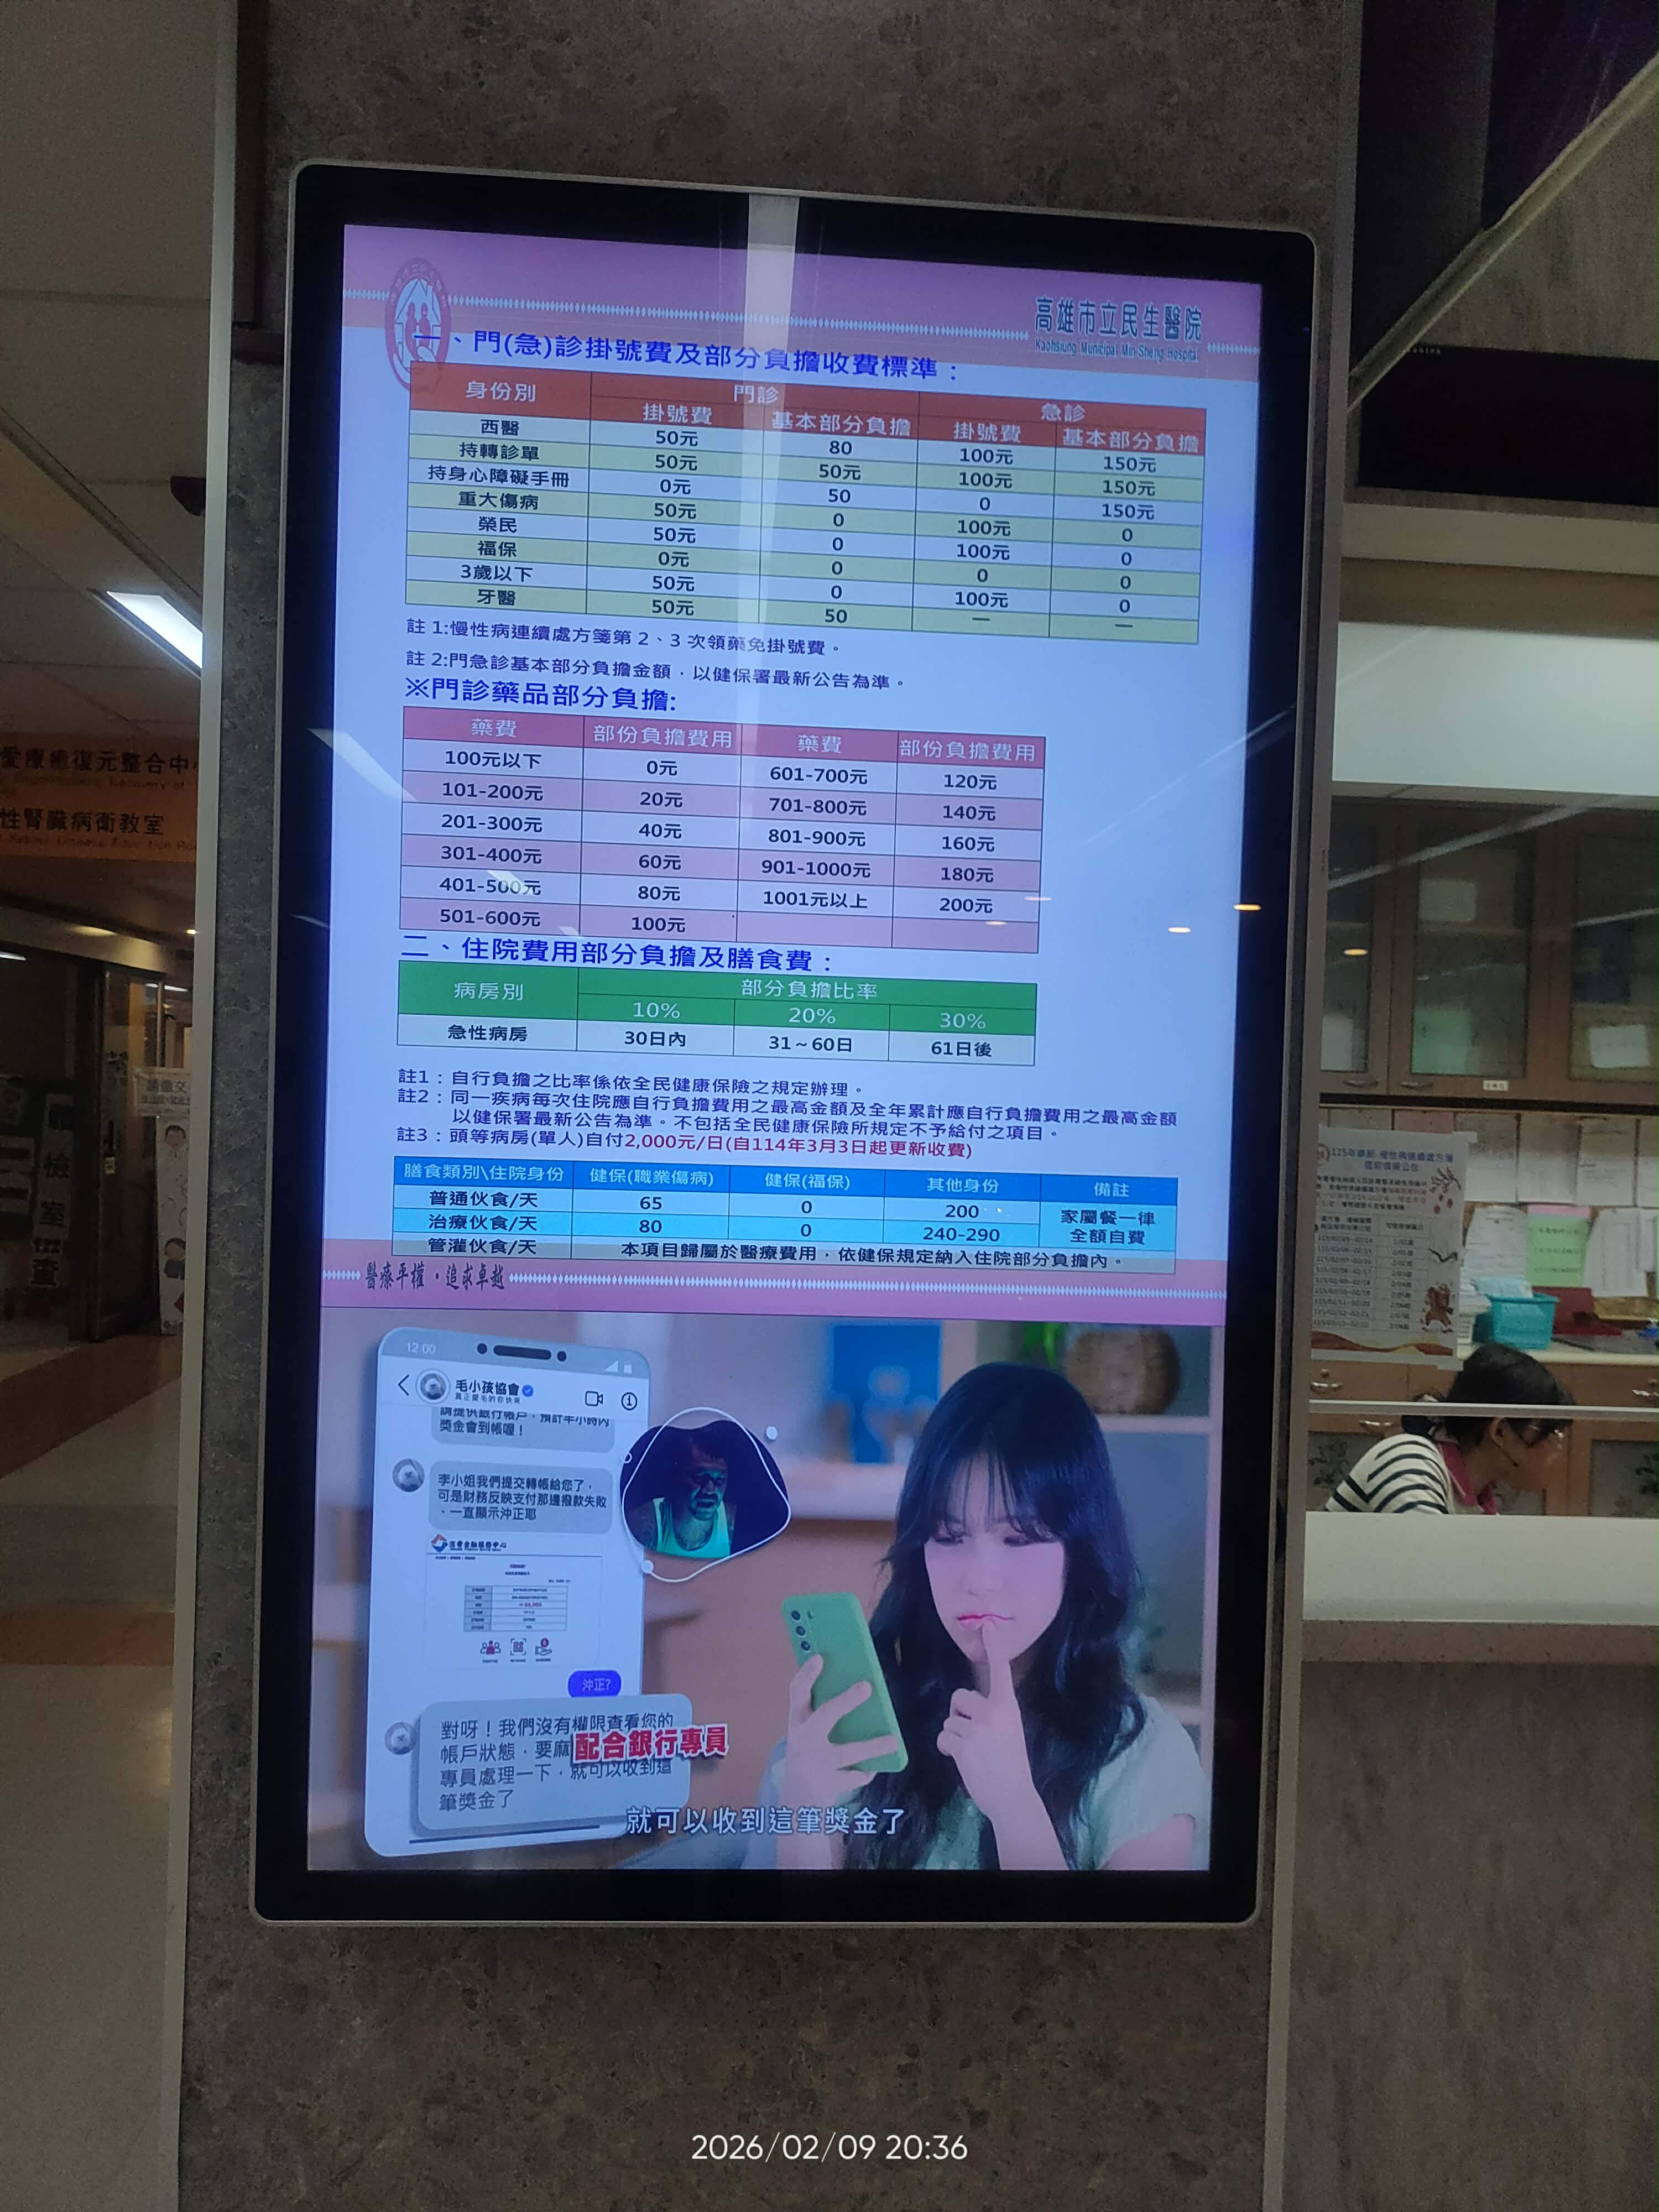

民生醫院拿藥又快又大包 哥疊加了重大傷病卡跟殘障手冊 完全免費

擠藥膏就可以富裕點大手大腳 也不用剪開去摳邊角料
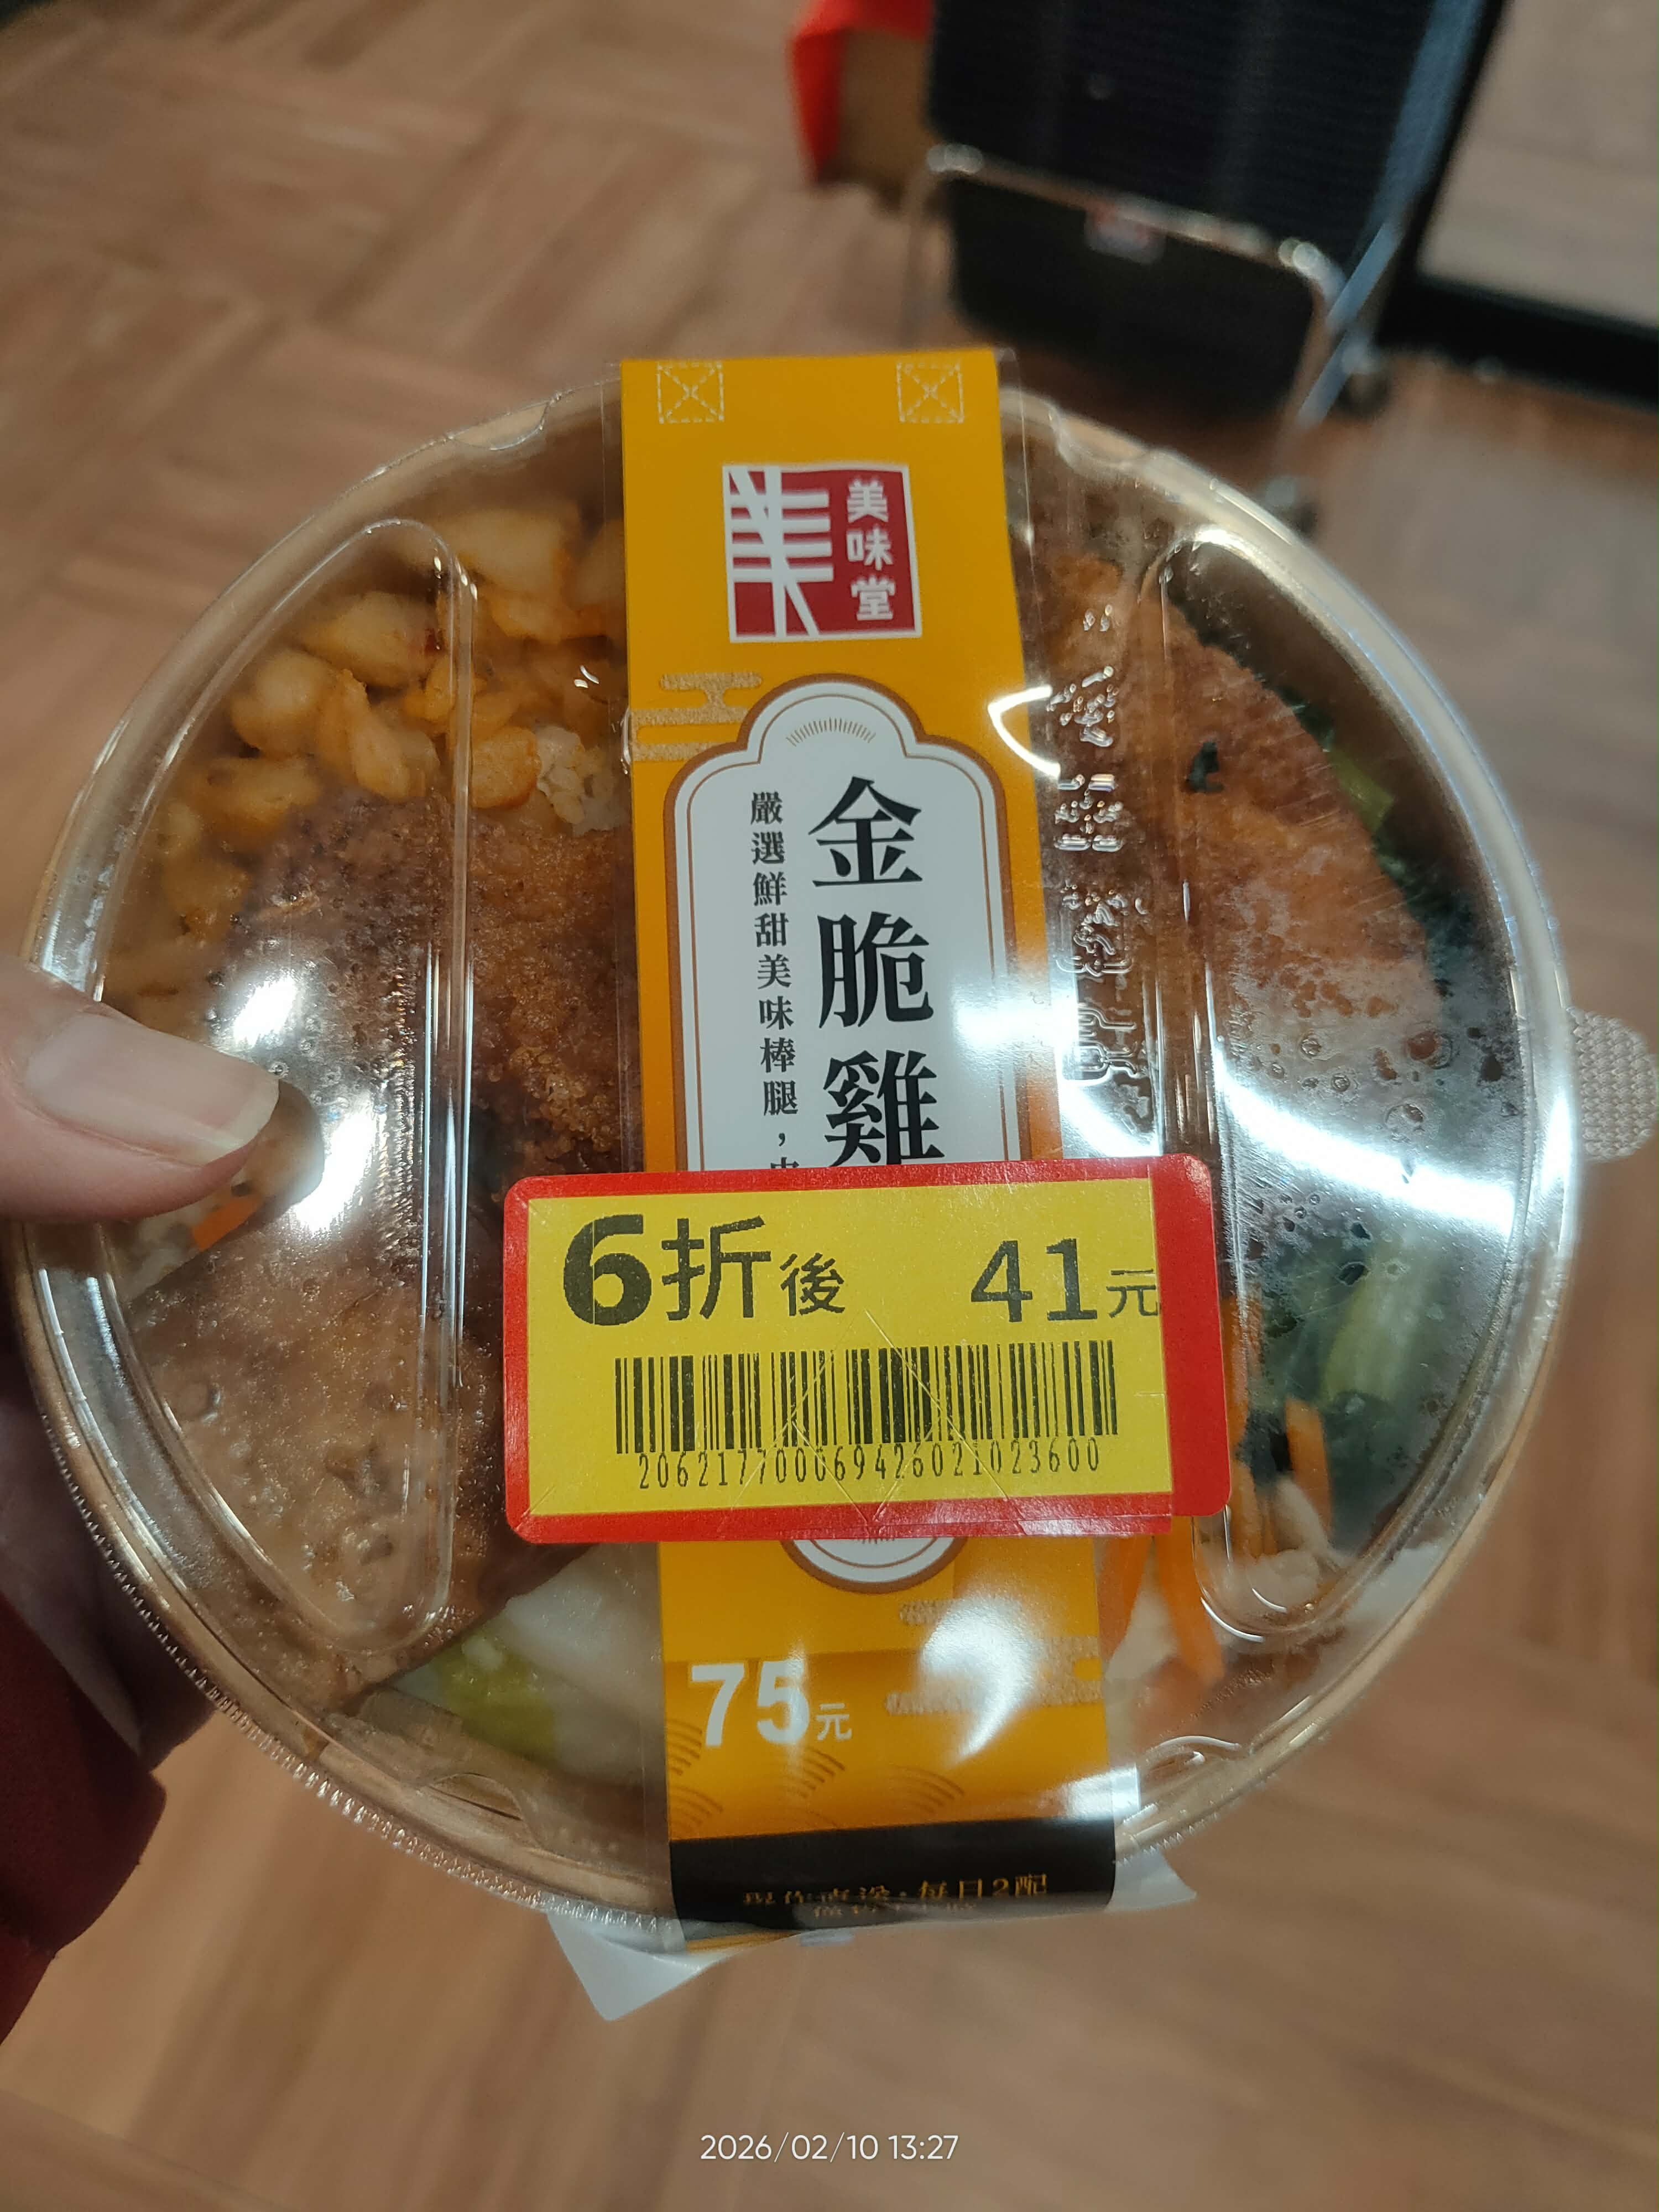
全聯開始賣便當 但本王子不跟你說我在哪一間買 自己去找找附近有沒有

我都吃中午 13:00左右會貼標8折 13:20多貼6折很快就沒了

因為我上次看一隻熊貓一次都買三個 這樣三餐100多搞定

買8折一定有 但6折會很快消失 我的命中率大概五成而以

不然就是要在店裡等
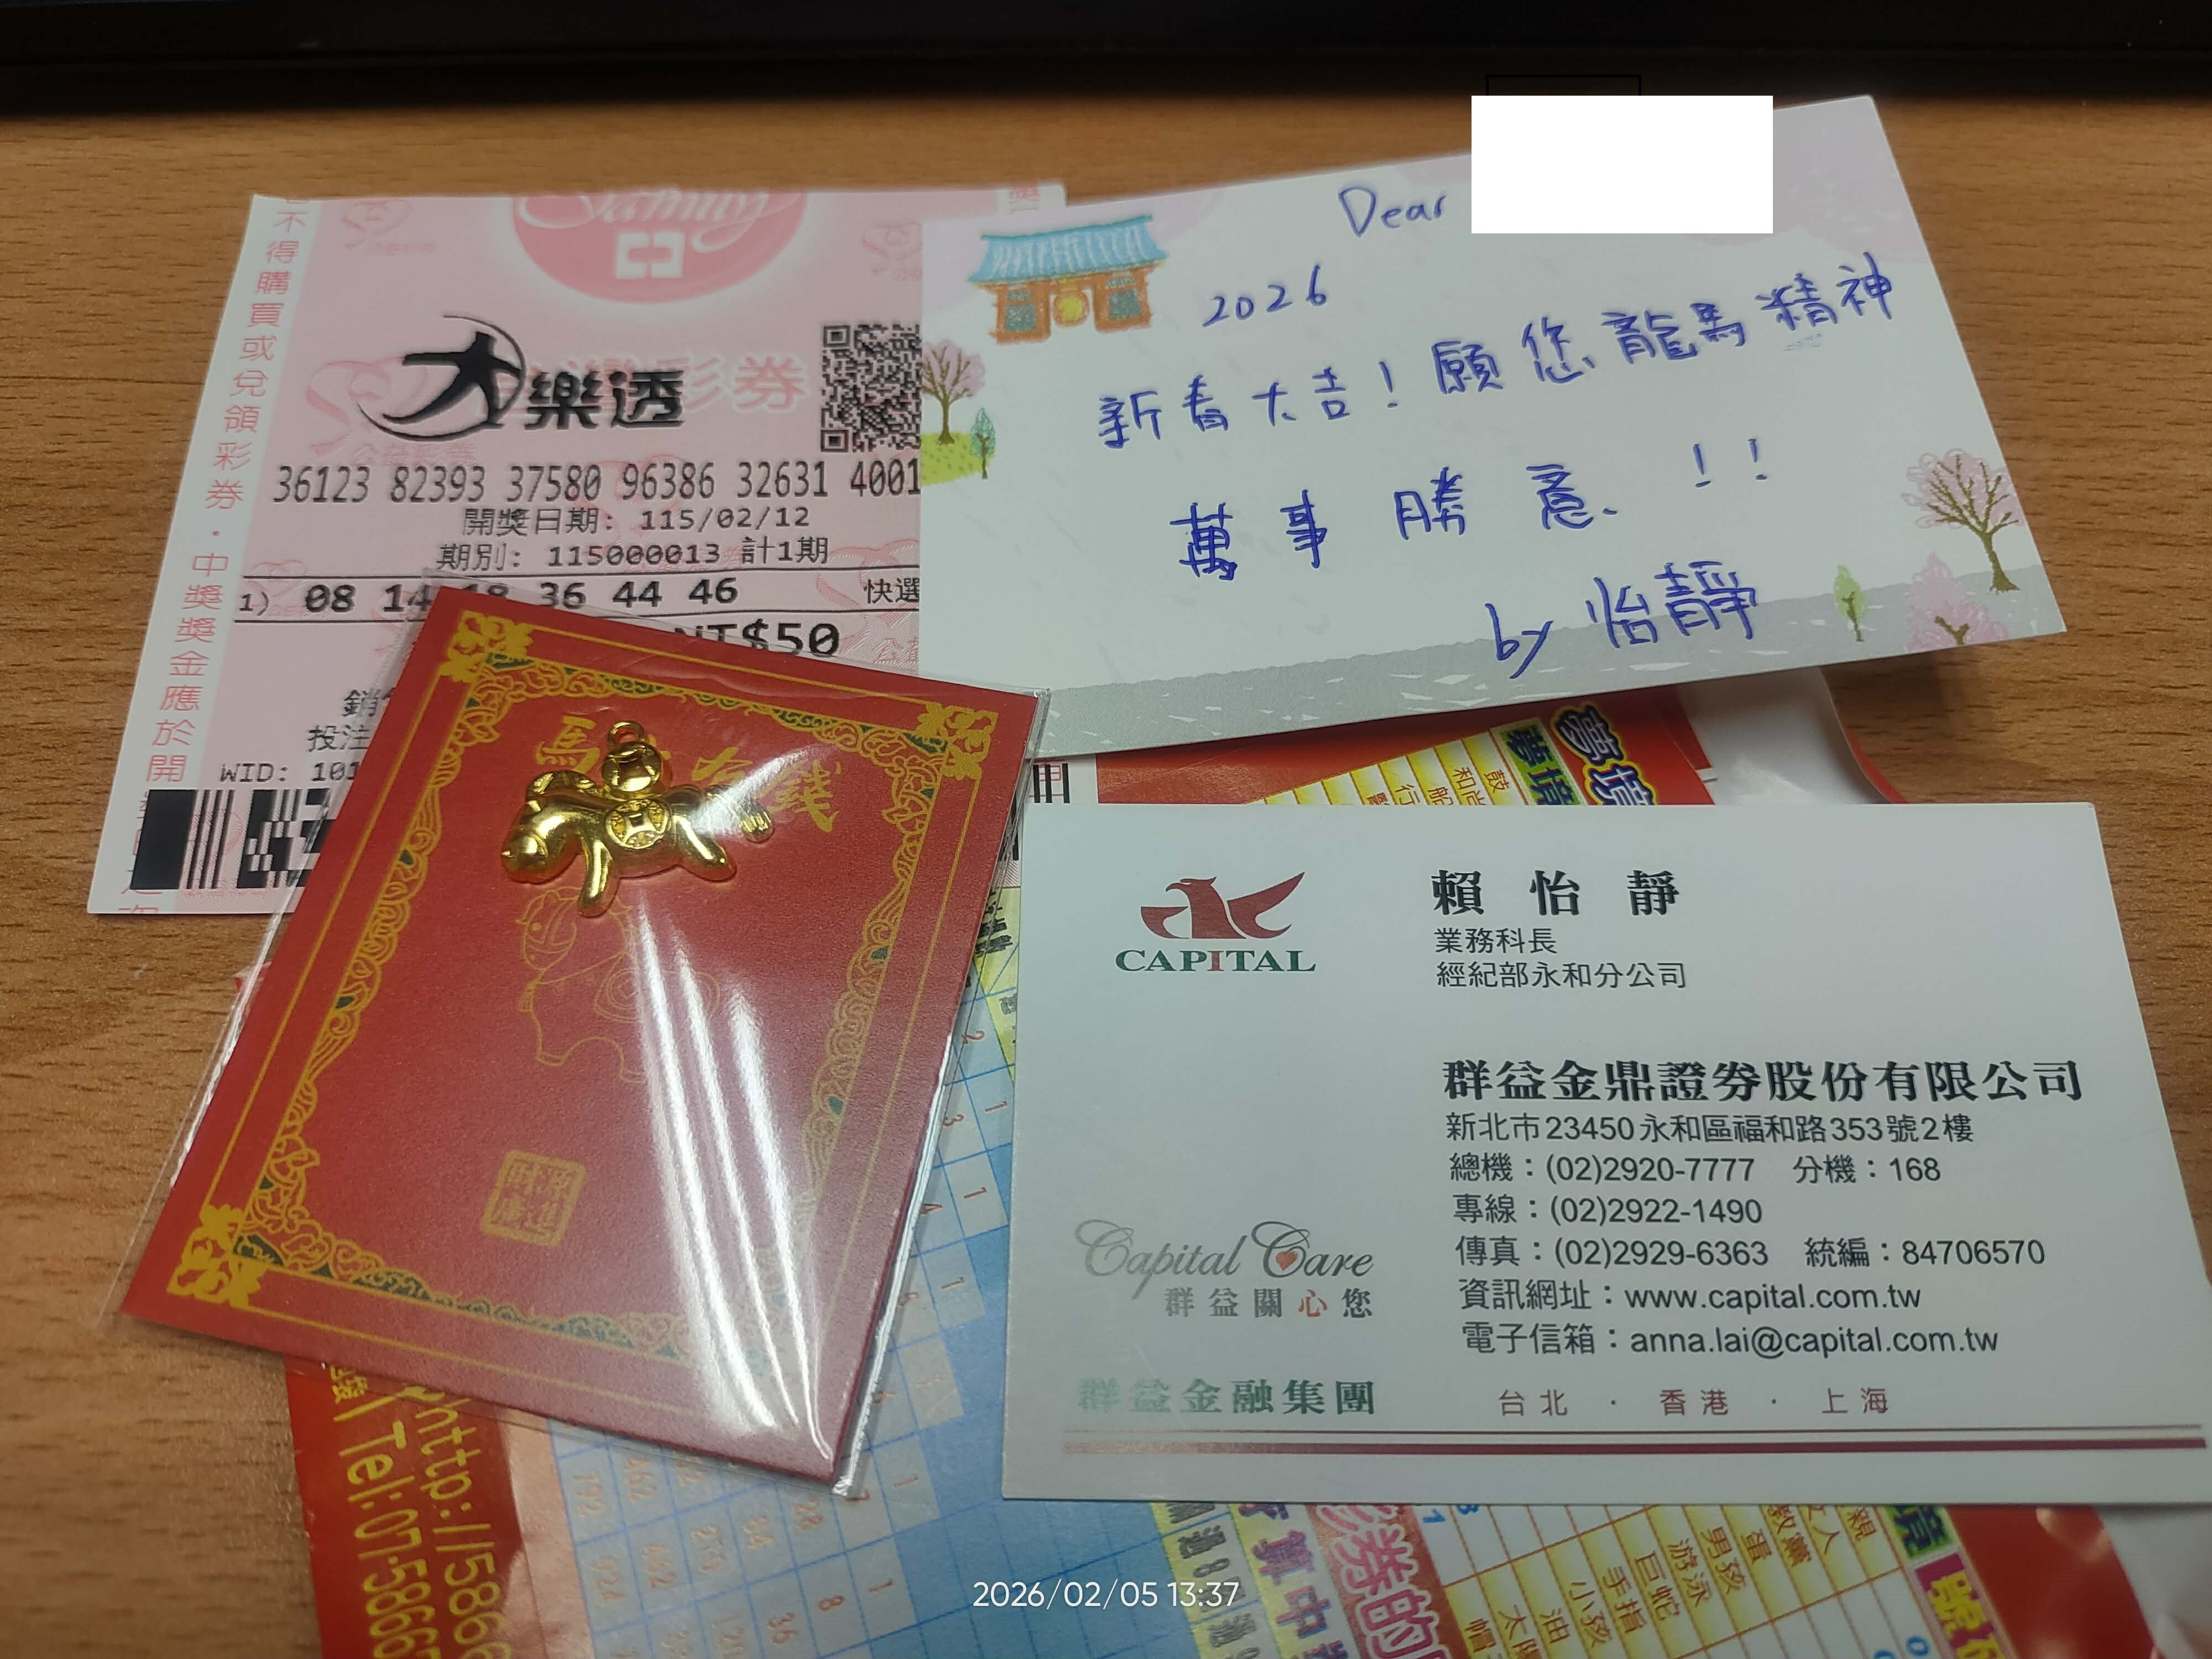

剛領的年節獎金,當天就賠光。

公司抽獎中三包,合計3600,照比例算只夠撐三分鐘,極度無感。

不過群益舉辦的活動我又抽到了

我媽還問那塊時不是黃金

營業員回"如果我業績賺到跟哥一樣有錢時 就有可能"


今年據說每個股民賺到200多萬 你有沒有呢? 哥是沒有啦

但是利用口袋證券省下幾百塊手續費是有可能的


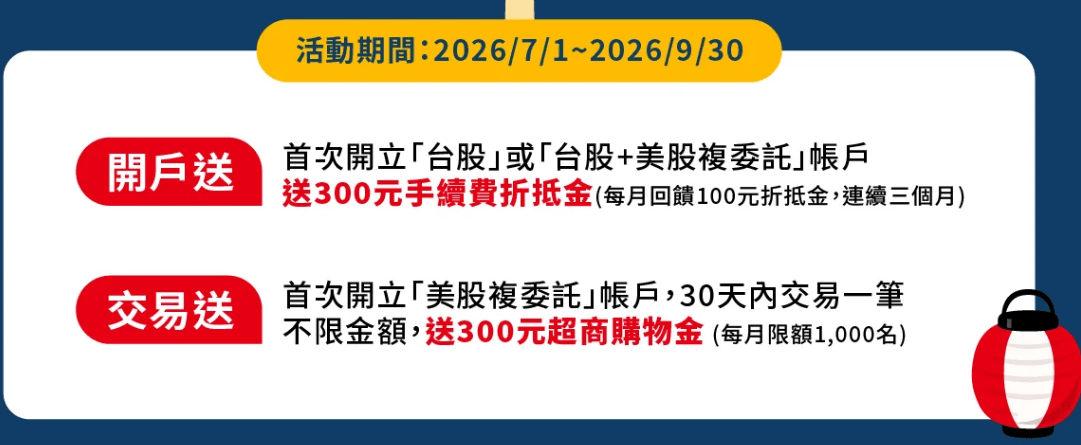
🚩 台股優惠內容

✅ 每月交易金額NT$28萬內,且交易筆數不超過 200 筆

👉 整月台股手續費只要 NT$1!(不限個股/零股/定期存股)

超出限額與筆數按2.8折計算:台股交易金額 X 0.1425% X 0.28 (最低收取NT$1)


🌍 美股優惠內容

✅ 每月交易金額US$2,000內,且交易筆數不超過 20 筆

👉 整月美股手續費也是 NT$1!(不限個股/碎股/存股交易)

超出限額與筆數按0.1%計算,無低消


目前哥二月費都還沒有交易 準備年後來買一張雞蛋水餃股來領紀念品

不過現在雞蛋水餃都漲得亂七八糟了


有些1股就能領


大魯閣 1股 47

王品 1 股 216

正隆 1 股 19


以下一張才可以直接拿


中鋼 20900

友達 16150

凱基金 19250

華南金 34600

台肥 46400

南紡 13400

聯電 62800


全部加起來不超過28萬 手續費只要一元


使用我的口袋證券分享碼:uhxht ,還送手續費折抵金600元繼續抵用→


https://www.pocket.tw/openaccountonline/oa/home?utm_source=pocketw&openExternalBrowser=1&showYuShanBtn=Y&MgmCode=uhxht&channel=CH0001&mkCode=MK0P11


以上好康夠多吧 祝DCARD網友 馬上省錢


最後推薦一下口袋證券!


$100最低存股金額5min線上開戶最快完成


新手還有新手禮 總共600元 口袋證券下面是申請連結 交易手續費不用談 單一價2.8則 放眼台灣應該算是輕鬆拿捏


使用我的口袋證券分享碼:uhxht ,開啟你的數位投資之旅!立即體驗→


https://www.pocket.tw/openaccountonline/oa/home?utm_source=pocketw&openExternalBrowser=1&showYuShanBtn=Y&MgmCode=uhxht&channel=CH0001&mkCode=MK0P11

所以如果我們要做一個真正有意思的「台灣版 100 戶 × 50 年」實驗,下一版應該把模型拆成:

初始財富+薪資能力+儲蓄率+房產+股票投資+隨機事件+遺產\boxed{ 初始財富 + 薪資能力 + 儲蓄率 + 房產 + 股票投資 + 隨機事件 + 遺產 }

然後讓 100 戶從同樣的 100 元開始,跑 50 年,再看看最後能不能自然產生出接近台灣 Gini ≈ 0.6、前20%約62.7%財富 的分布。這會比單純給每個人一個「能力報酬率」有意思得多。


台灣版「耕者有其田」實驗

 台灣官方資料可以拿來當校準基準:2021 年底家庭財富中位數約 894 萬元、平均 1,638 萬元,財富 Gini 約 0.606;最富 20% 家庭持有約 62.7% 的家庭財富。 另外,2025 年家庭可支配所得的 Gini 為 0.341,所得最高/最低 20%差距約 6.17 倍。

所以我建議把實驗改成下面這個版本。


台灣版「耕者有其田」實驗

仍然設定:

100 戶家庭

起始時:

W0=100W_0=100

所以大家完全一樣。

但不要再讓「能力」直接決定資產每年 ±99%。

改成:

① 勞動收入能力

每戶有一個固定的「生產力係數」:

家庭生產力
最低0.85
......
中位1.00
......
最高1.15

也就是:

−15%∼+15%\boxed{-15\%\sim+15\%}

而不是 −99%~+100%。

這比較像「同樣工作年數,但教育、技能、職業、升遷、工作效率不同」。


② 每年不是全部財富重新增減

這一點非常重要。

現實中的家庭不是:

100 元 → 今年 +8% → 108 元

而是:

薪資收入 − 消費 = 新增儲蓄

再加上:

既有資產 × 投資報酬

所以模型改成:

Wt+1=Wt(1+rt)+StW_{t+1} = W_t(1+r_t)+S_t

其中:

  • WtW_t:既有財富
  • rtr_t:資產報酬
  • StS_t:當年新增儲蓄

③ 薪資能力差異縮小

例如設定平均家庭每年能創造:

S=5S=5

100 戶家庭的儲蓄能力:

3.5∼6.53.5\sim6.5

也就是最差家庭每年存 3.5,最好家庭每年存 6.5。

這個差距並不誇張。

但注意:

這個差距會累積 50 年。


④ 加入台灣式投資報酬

例如所有家庭都有基本資產報酬:

r=4%+能力差異+年度隨機事件r=4\%+\text{能力差異}+\text{年度隨機事件}

能力差異只給:

−2%∼+2%-2\%\sim+2\%

年度市場隨機:

−8%∼+8%-8\%\sim+8\%

所以可能出現:

A 家庭:+8.5%
B 家庭:+2.3%
C 家庭:−4.1%
D 家庭:+11.2%

但不是:

−90% 或 +100%。

這就合理很多。


⑤ 再加入「房產/投資選擇」

這才是台灣模型最有意思的地方。

100 戶不是所有人都會用同樣方式處理新增資產。

例如:

A類:保守型

新增資產主要:

  • 現金
  • 定存
  • 保險
  • 低風險資產

長期報酬:

2.5%2.5\%

B類:平均型

房產+股票+現金:

4%4\%

C類:積極型

股票/企業/高風險投資:

5.5%5.5\%

但波動比較大。


最後再加入隨機事件

每年每戶有 20% 機率遇到:

  • +10%:投資/事業成功
  • +5%:有利事件
  • 0%
  • −5%:失業、修繕、投資損失等
  • −10%:重大支出

但這些事件不永久改變能力。

這跟你上一個模型最大的差別就是:

運氣會影響今年,但不會直接決定這個人的一生。


50 年後會變成什麼?

這種參數下,我用一組代表性模擬來看,結果會非常不同。

假設:

  • 初始:100
  • 年均資產報酬約 4%
  • 能力差異約 ±2~3%
  • 年度市場波動約 ±6~8%
  • 每年持續新增儲蓄
  • 50 年

一個典型結果會比較接近:

分位初始50年後
最低10%100約 50~150
25%100約 250~500
50%100約 600~1,000
75%100約 1,000~1,800
90%100約 1,800~3,500
95%100約 2,500~5,000
99%100約 4,000~8,000

這裡的數字不是「台灣統計的預測值」,而是按照上述假設跑出的示意範圍;真正結果會高度取決於房價、股市、薪資成長、家庭結構與遺產等參數。

但分布形狀會非常有意思:

起始

100 100 100 100 100 100 100 100 100 100
│
│
50年後

        █
        ███
       █████
      ███████
     █████████
   █████████████
 █████████████████
██████████████████████
───────────────────────→ 財富

不是我上一個模型那種:

▌
▌
▌
▌
▌
▌
▌                         █
▌                         █
▌                         █████████████████
────────────────────────────────────────→

最關鍵的其實是「時間」

你這個思想實驗最值得保留的部分,其實不是 ±99%。

而是:

完全平等的起點\boxed{\text{完全平等的起點}}

然後只給每個家庭很小的差異。

例如:

能力差異=±2%\text{能力差異}=±2\% 儲蓄差異=±30%\text{儲蓄差異}=±30\% 投資報酬差異=±2%\text{投資報酬差異}=±2\%

單獨看,每一個差異都不大。

但是:

差異×50年×複利\text{差異} \times \text{50年} \times \text{複利}

最後仍然會產生非常明顯的財富分布。

這其實更接近你上一個問題的核心:

貧富差距不一定需要一開始就存在。只要存在微小的個體差異,而且差異會影響下一期的資源基礎,時間就會把它累積成巨大的結果差。

而台灣現實更進一步:初始財富本來就不是 100、100、100……。官方資料顯示,2021 年底最低 20%家庭平均財富約 77 萬,而最高 20%平均約 5,133 萬,最高 20%已持有全體家庭財富約 62.7%。


最後推薦一下口袋證券!


$100最低存股金額5min線上開戶最快完成


新手還有新手禮 總共600元 口袋證券下面是申請連結 交易手續費不用談 單一價2.8則 放眼台灣應該算是輕鬆拿捏


使用我的口袋證券分享碼:uhxht ,開啟你的數位投資之旅!立即體驗→


https://www.pocket.tw/openaccountonline/oa/home?utm_source=pocketw&openExternalBrowser=1&showYuShanBtn=Y&MgmCode=uhxht&channel=CH0001&mkCode=MK0P11

所以如果我們要做一個真正有意思的「台灣版 100 戶 × 50 年」實驗,下一版應該把模型拆成:

初始財富+薪資能力+儲蓄率+房產+股票投資+隨機事件+遺產\boxed{ 初始財富 + 薪資能力 + 儲蓄率 + 房產 + 股票投資 + 隨機事件 + 遺產 }

然後讓 100 戶從同樣的 100 元開始,跑 50 年,再看看最後能不能自然產生出接近台灣 Gini ≈ 0.6、前20%約62.7%財富 的分布。這會比單純給每個人一個「能力報酬率」有意思得多。

什麼樣的投資法則容易形成信仰


為什麼有信仰持續買進0050、也有持續買進金融股、高股息ETF,持續買進50正二的就比較少、更不用說無限轉倉台指期。

賈伯斯當初設計iPhone時,把電腦操作不容易理解的概念刪除,iPhone使用門檻低,用戶就多。

推廣持續買進也是一樣,越簡單的方式,可以使用的人就多。正二、期貨不是不好,只是某些人光叫他算曝險就有困難,何況是曝險配置與風險管理。

所以不用管曝險配置與風險管理的方式,就容易形成教義,被多數人學習與模仿。今天如果我要在博知名度或者賣出,我當然是選能被多數人理解的方法。

但對於數理邏輯好、風險承受力佳的人,期貨與槓桿型ETF會是好用的工具,神裝也要有好素質的穿才有用,不是嗎?

什麼樣的人適合。什麼樣的工具,所以不需要網內互打,大家的目的都是賺錢。長存ETF的人去笑個股短線失利,其實非常沒有必要。

最後推薦一下口袋證券!


$100最低存股金額5min線上開戶最快完成


新手還有新手禮 總共600元 口袋證券下面是申請連結 交易手續費不用談 單一價2.8則 放眼台灣應該算是輕鬆拿捏


使用我的口袋證券分享碼:uhxht ,開啟你的數位投資之旅!立即體驗→


https://www.pocket.tw/openaccountonline/oa/home?utm_source=pocketw&openExternalBrowser=1&showYuShanBtn=Y&MgmCode=uhxht&channel=CH0001&mkCode=MK0P11

2026/10/13

景氣循環股不能高估值

淨值93.49 預估明年、後年EPS 148、229 總和93.49+148+229=470.5 收盤價488 股價合理 這才是景氣循環股的算法 大後年EPS能估出來再加上去 如果大後年能不能賺錢不知道 甚至還有可能虧錢 為何法人要為溢價買單

成熟DRAM就像非洲草原,三星獅海力士虎獵了一頭野牛,啃完主要血肉後,南亞禿鷹、華邦鬣狗過來食腐肉,啃食骨頭上的邊角肉,吃完了下一餐在哪裡才是問題。

你怎不舉例中華電的,本益比28.78倍,人家4到5塊EPS年年不缺席,南亞科200塊EPS能幾年?DDR4、5產品生命週期幾年?DDR6做消費終端主流時,產線能不能跟上?


最後推薦一下口袋證券!


$100最低存股金額5min線上開戶最快完成


新手還有新手禮 總共600元 口袋證券下面是申請連結 交易手續費不用談 單一價2.8則 放眼台灣應該算是輕鬆拿捏


使用我的口袋證券分享碼:uhxht ,開啟你的數位投資之旅!立即體驗→


https://www.pocket.tw/openaccountonline/oa/home?utm_source=pocketw&openExternalBrowser=1&showYuShanBtn=Y&MgmCode=uhxht&channel=CH0001&mkCode=MK0P11

2026/10/7

聯電期 Protective Call(保護性買權)持有/建立空頭期貨部位 + 買進 Call


確定的籌碼移動會壓過基本面 這不是基本面支撐 是散戶跟當沖散客不清楚ECB的影響還在做多 韭菜之力終耗竭


Protective Call(保護性買權)持有/建立空頭期貨部位 + 買進 Call

這叫 Protective Call,也常稱 Protective Call Hedge(保護性買權避險)。
今日操作: 11月聯電期148.5空一口 另外BUY 選擇權10W1 150CALL 一口0.1 如果你的部位是: 聯電期:148.5 空 1 口 10W1 150 Call:買 1 口,權利金 0.1 這其實是一個很明確的**「空期貨+極低成本尾端保護」**結構。 以聯電期貨 1 點 = 2,000 元計: 損益結構 以聯電期空 1 口 @148.5,1點 = 2,000 元計算;Call @0.1 的成本先固定算 −200 元: 價格 空單 Call 合計損益 >=150 −3,000 −200 −3,200 149.5 −2,000 −200 −2,200 149 −1,000 −200 −1,200 148.0 +1,000 −200 +800 147.5 +2,000 −200 +1,800 147.0 +3,000 −200 +2,800 146.5 +4,000 −200 +3,800 就這筆 0.1 元的成本而言,我會把它視為「花 200 元買一個極便宜的上方災難保險」,而不是主要獲利部位。