2026/11/10

不要跟獨裁PTT生氣

不要跟獨裁PTT生氣,

有些人就是人生不如意,才在PTT上霸凌別人,

看別人無能為力來得到成就感。

你越有反應,它們更高興。


有些偏激的版主,一上任就新增很多的反人類規定,為抓而抓,

我在不知曉得情況下初犯,就被捅了10年,

好巧不巧,這種版主都在得不到進一步的自我刺激後,(霸凌別人得到多巴胺獎勵)

不久都辭職了,變成臨走前捅了一堆人。

但我仔細想想,實質上沒有什麼損失啊,又不是在公司被鬥倒。

不過少賣了幾十、一兩百的序號罷了,還結省很多時間。

至於買東西,用私信一樣買得到。


專注於當今世界的主流價值才是貨真價實,

不管鍛鍊體魄、投資理財、加強學歷或技能,

都比在PTT上爭那個虛擬的面子重要,

我們生活上比他過得如意就好,

管理層就是生活不如意才要把氣出在沒有抵抗力的人身上,

PTT只是個ID跟文字遊戲而以,一點都不重要。


共勉之


最後推薦一下口袋證券!


$100最低存股金額5min線上開戶最快完成


新手還有新手禮 總共600元 口袋證券下面是申請連結 交易手續費不用談 單一價2.8則 放眼台灣應該算是輕鬆拿捏


使用我的口袋證券分享碼:uhxht ,開啟你的數位投資之旅!立即體驗→


https://www.pocket.tw/openaccountonline/oa/home?utm_source=pocketw&openExternalBrowser=1&showYuShanBtn=Y&MgmCode=uhxht&channel=CH0001&mkCode=MK0P11

2026/11/6

乞丐王子吝嗇無極限

 我又來了

到底我可以小氣到什麼程度


先上圖


六日就是衝高雄鳳山NOVA體驗電玩活動

加入NOVA高雄店 打GAME就可以報名
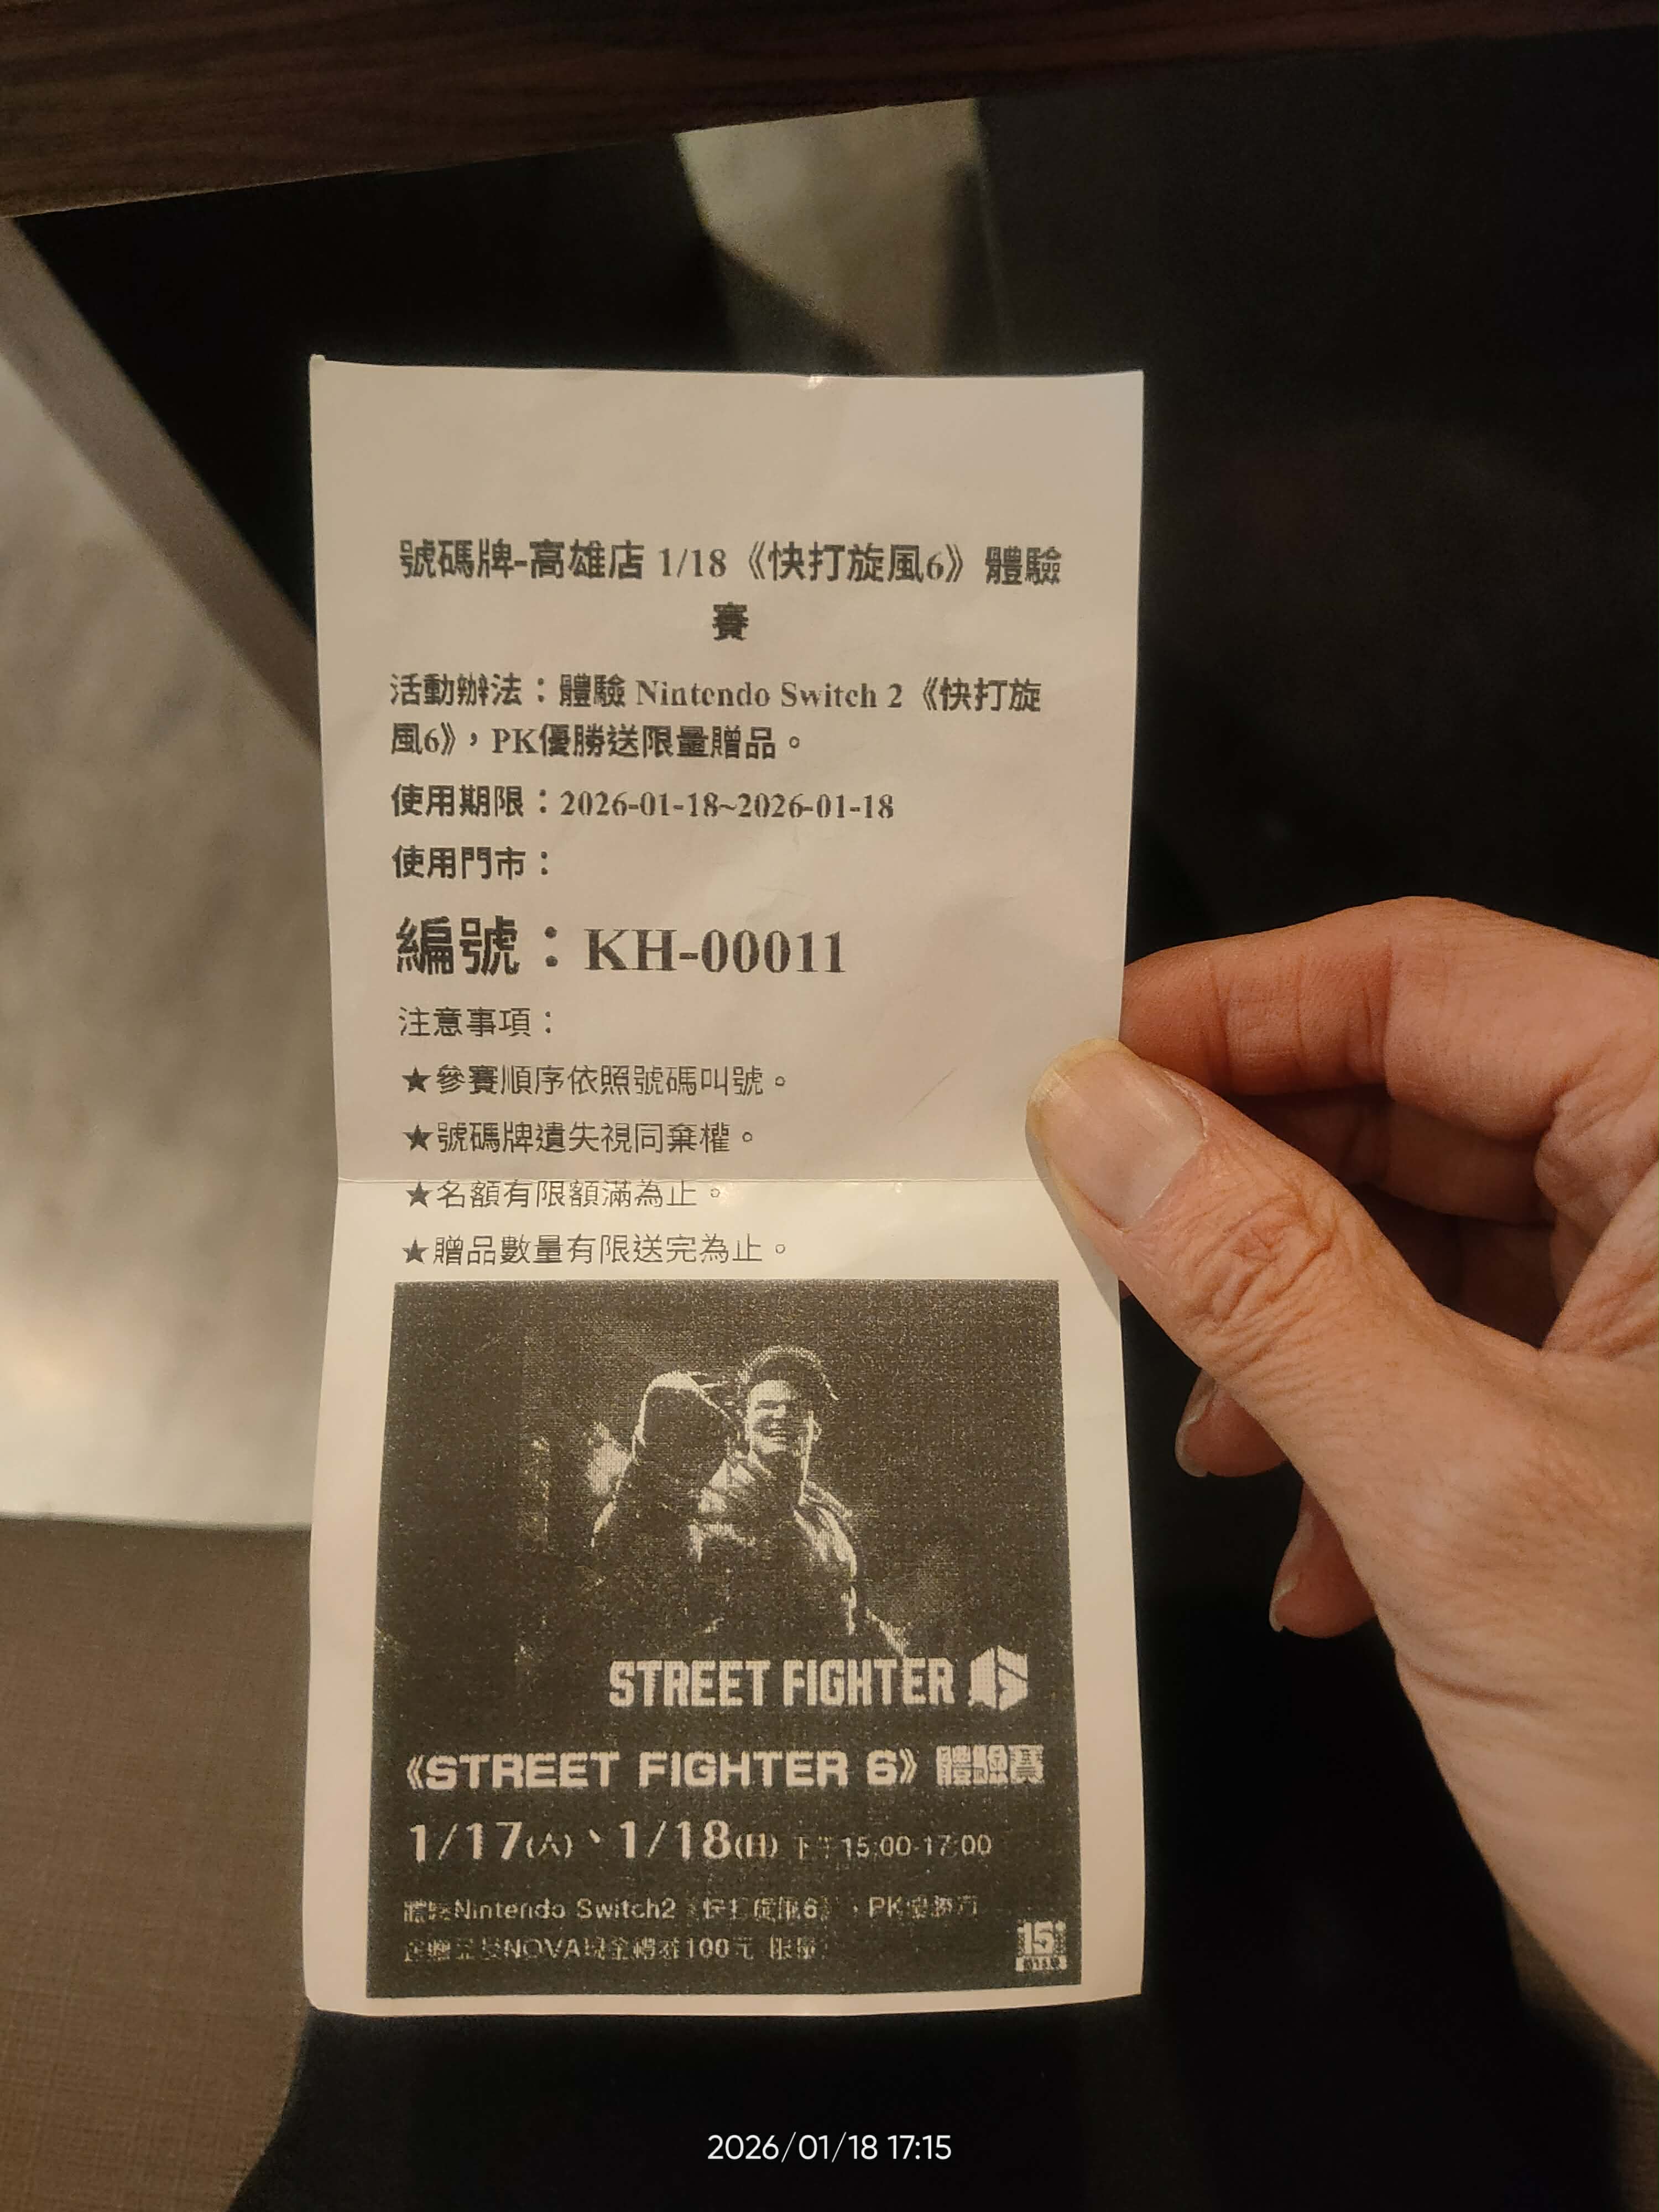

1/18 打快打旋風 輸掉 只能到報名的100元購物金

購物金可以疊加 可以多參加幾場再一起用

留意使用期限跟限定店家
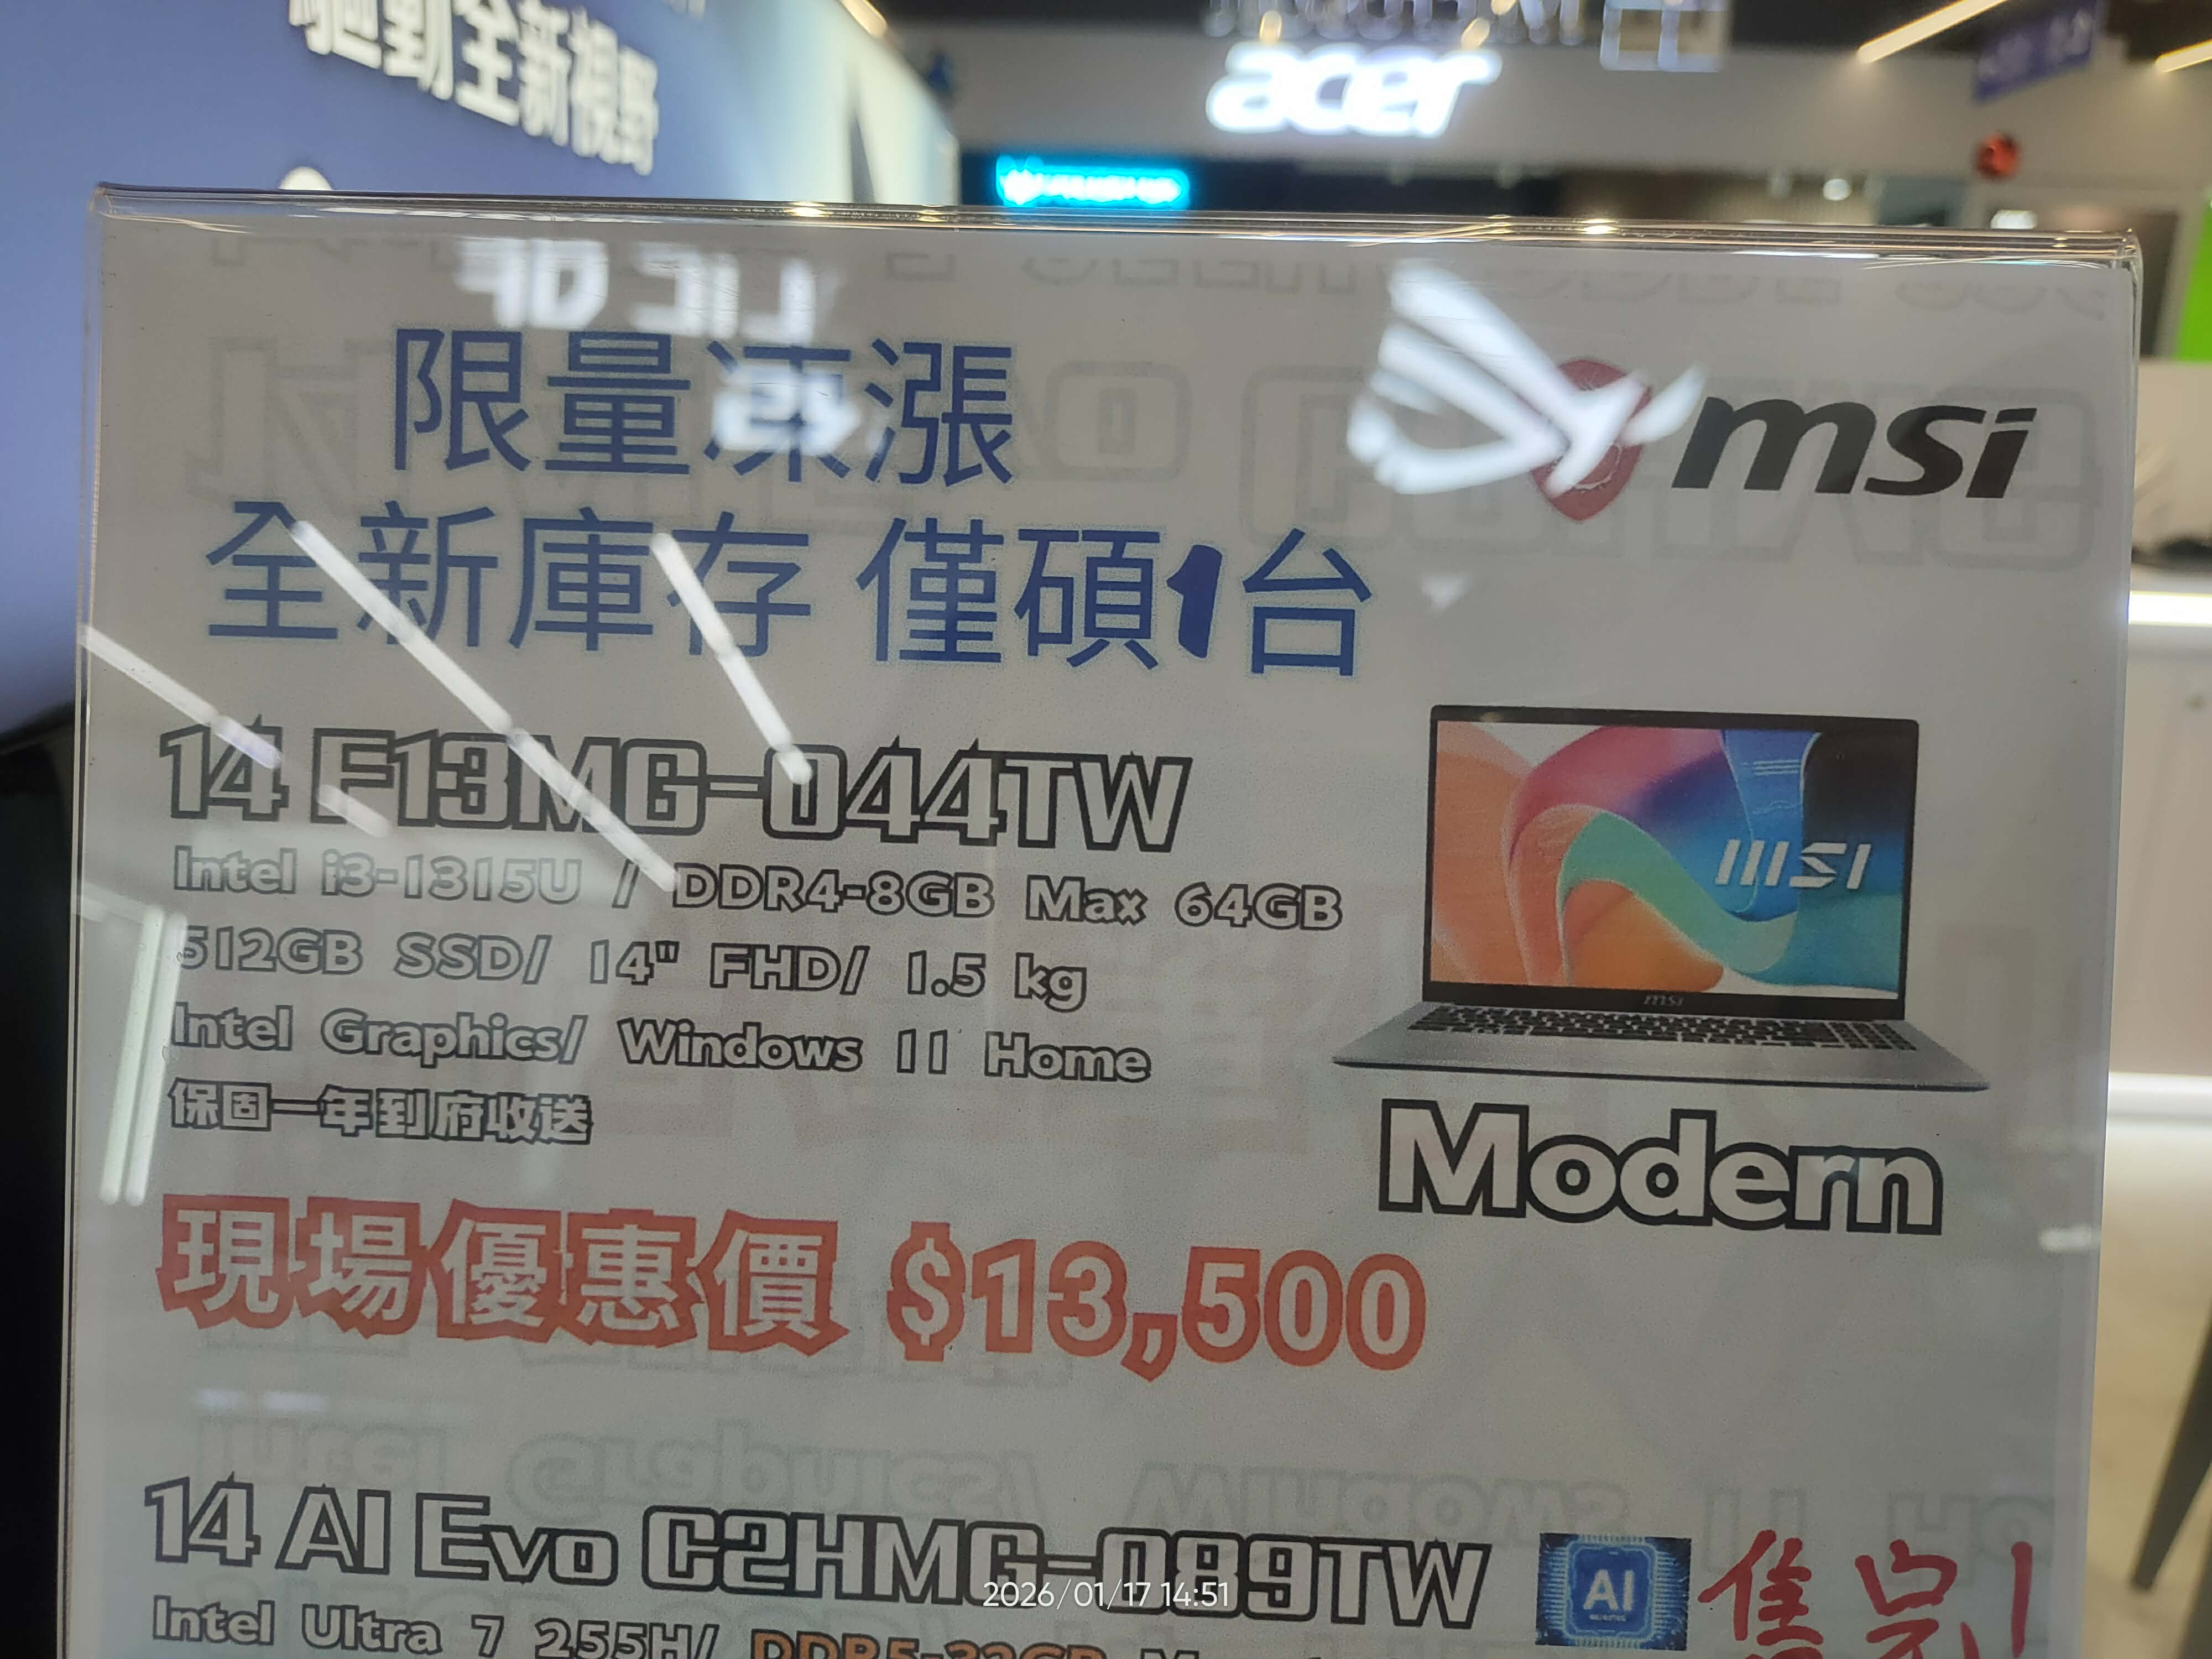

有時候也會看到處促銷筆電 滿便宜的
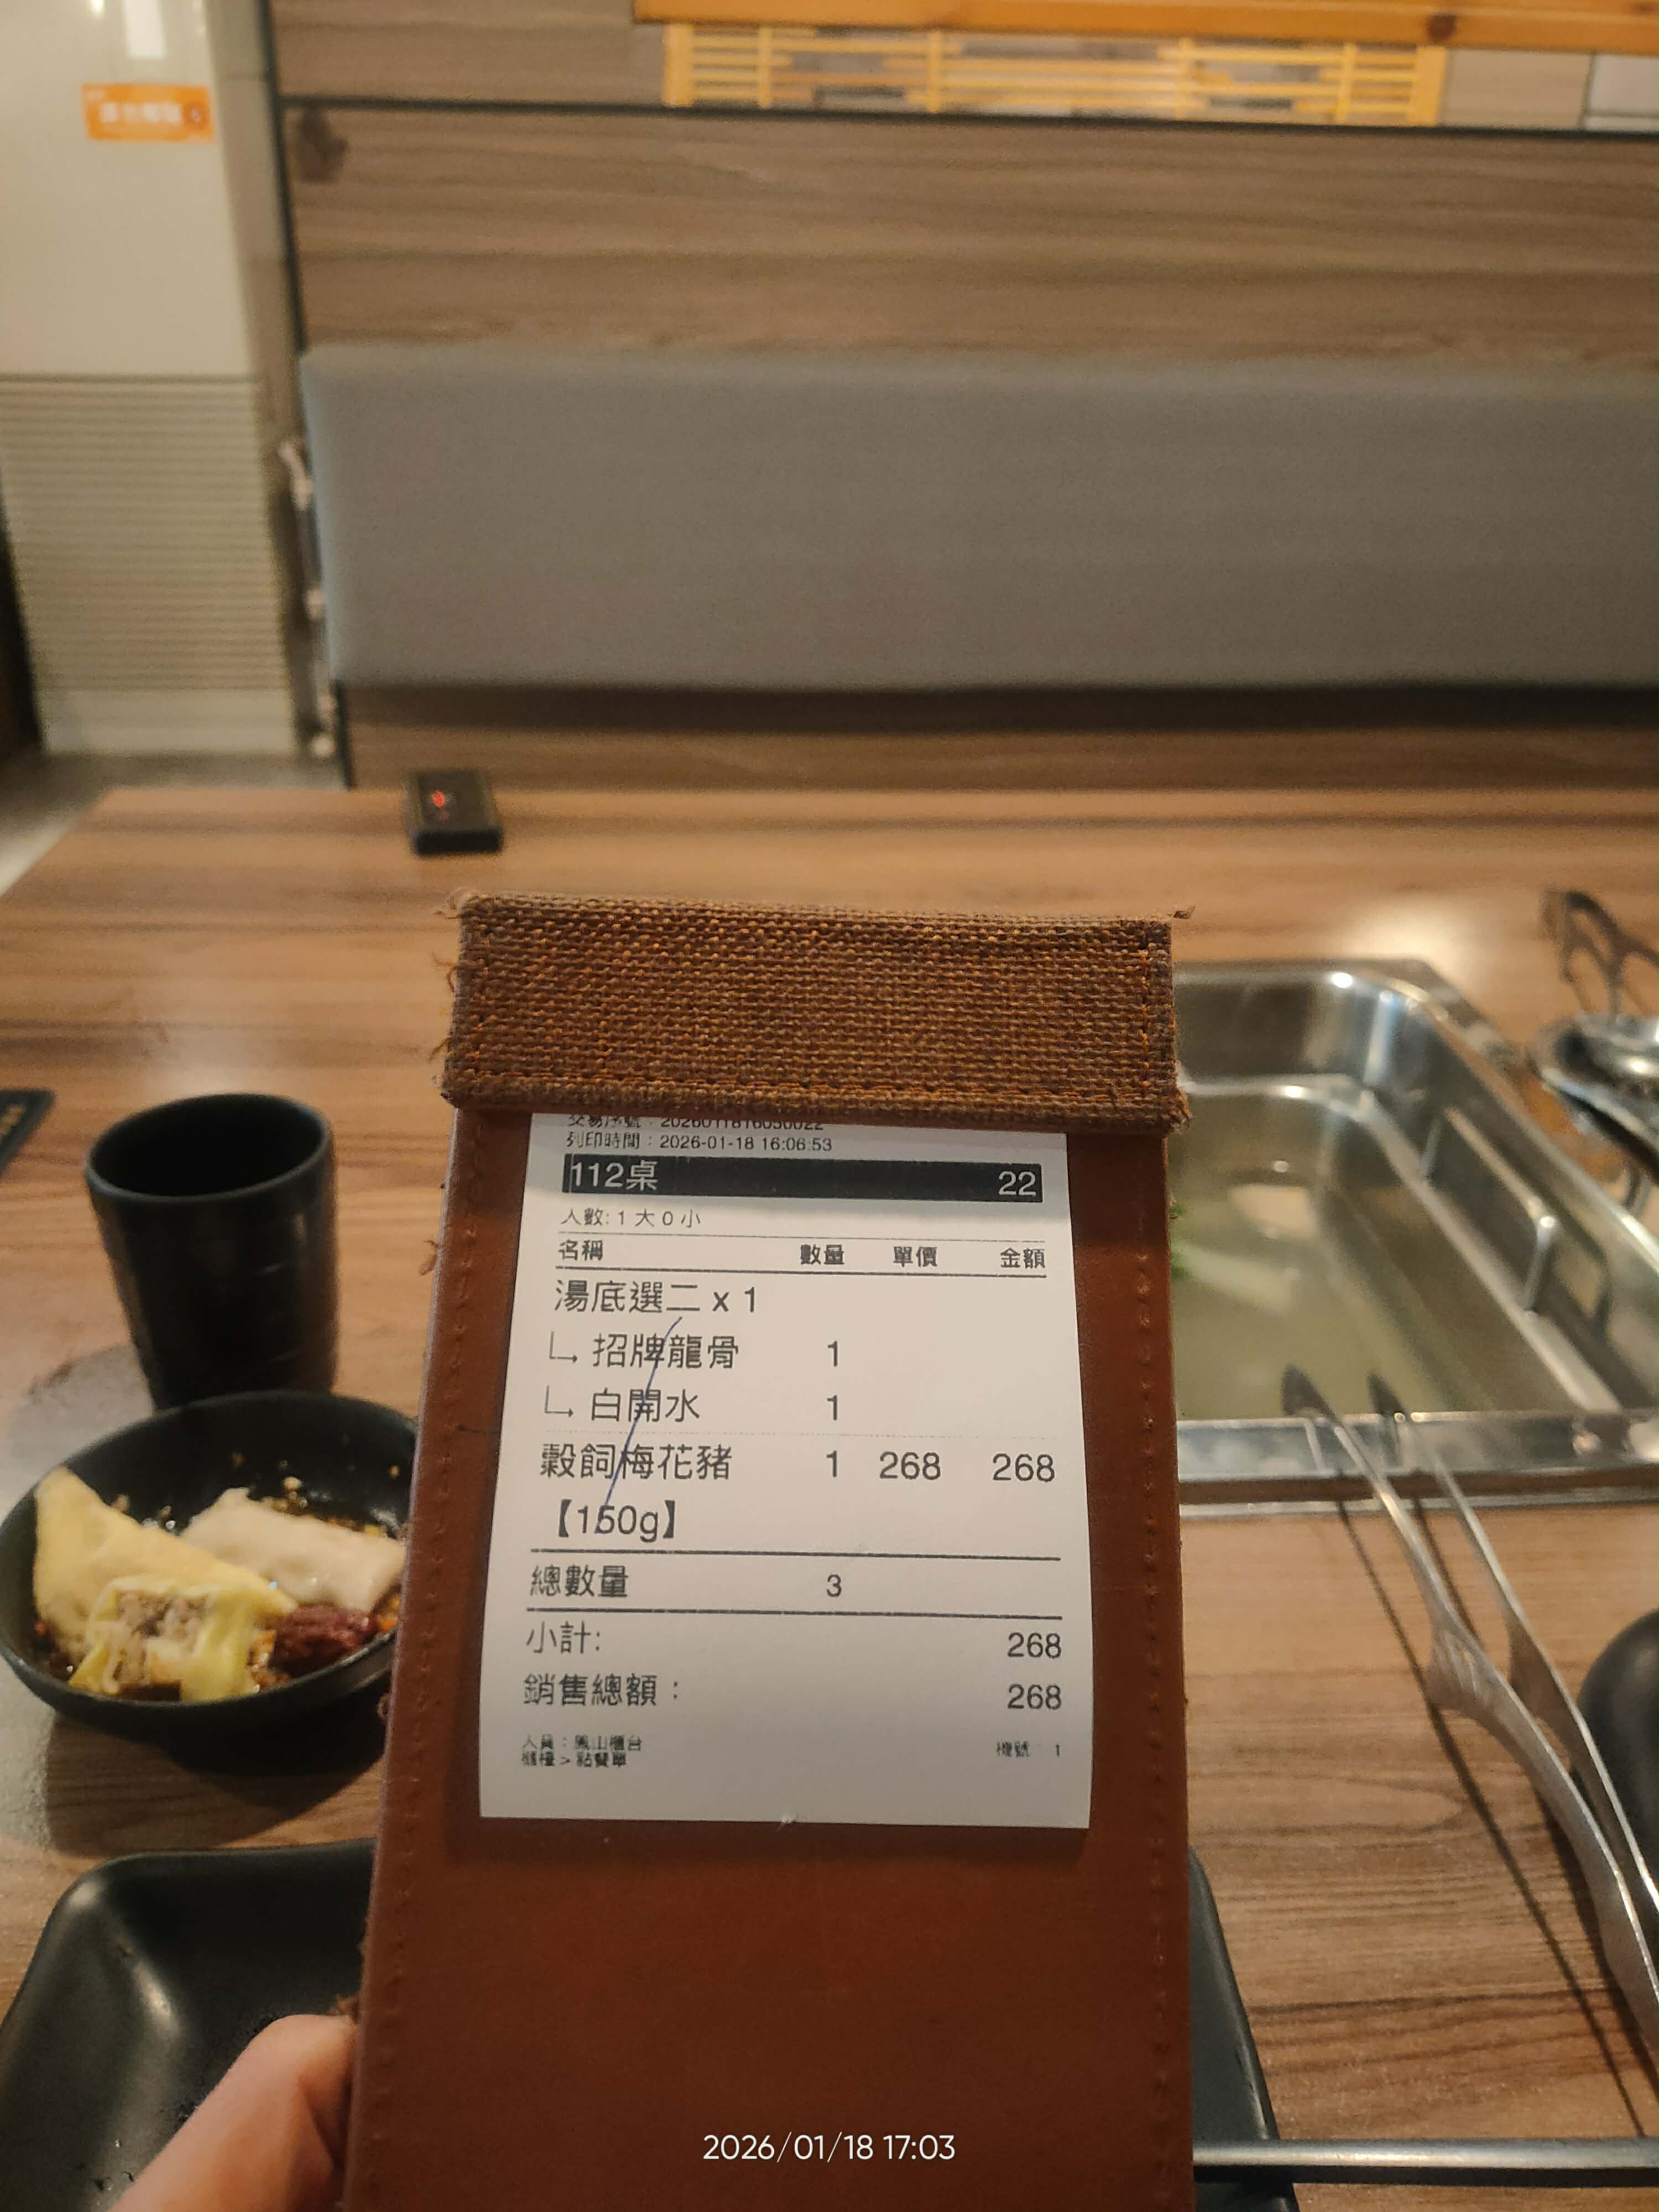

NOVA附近的圓砌升降鍋物 起鍋268 聽說二月份要漲價

趕快把入會送的50圓抵掉 218吃真爽 給一盤不少的肉之外

火鍋料 青菜 薯條 炒飯 冰品 水果 還有一排飲料機

雖然不能說最豐盛 吃到吐沒問題
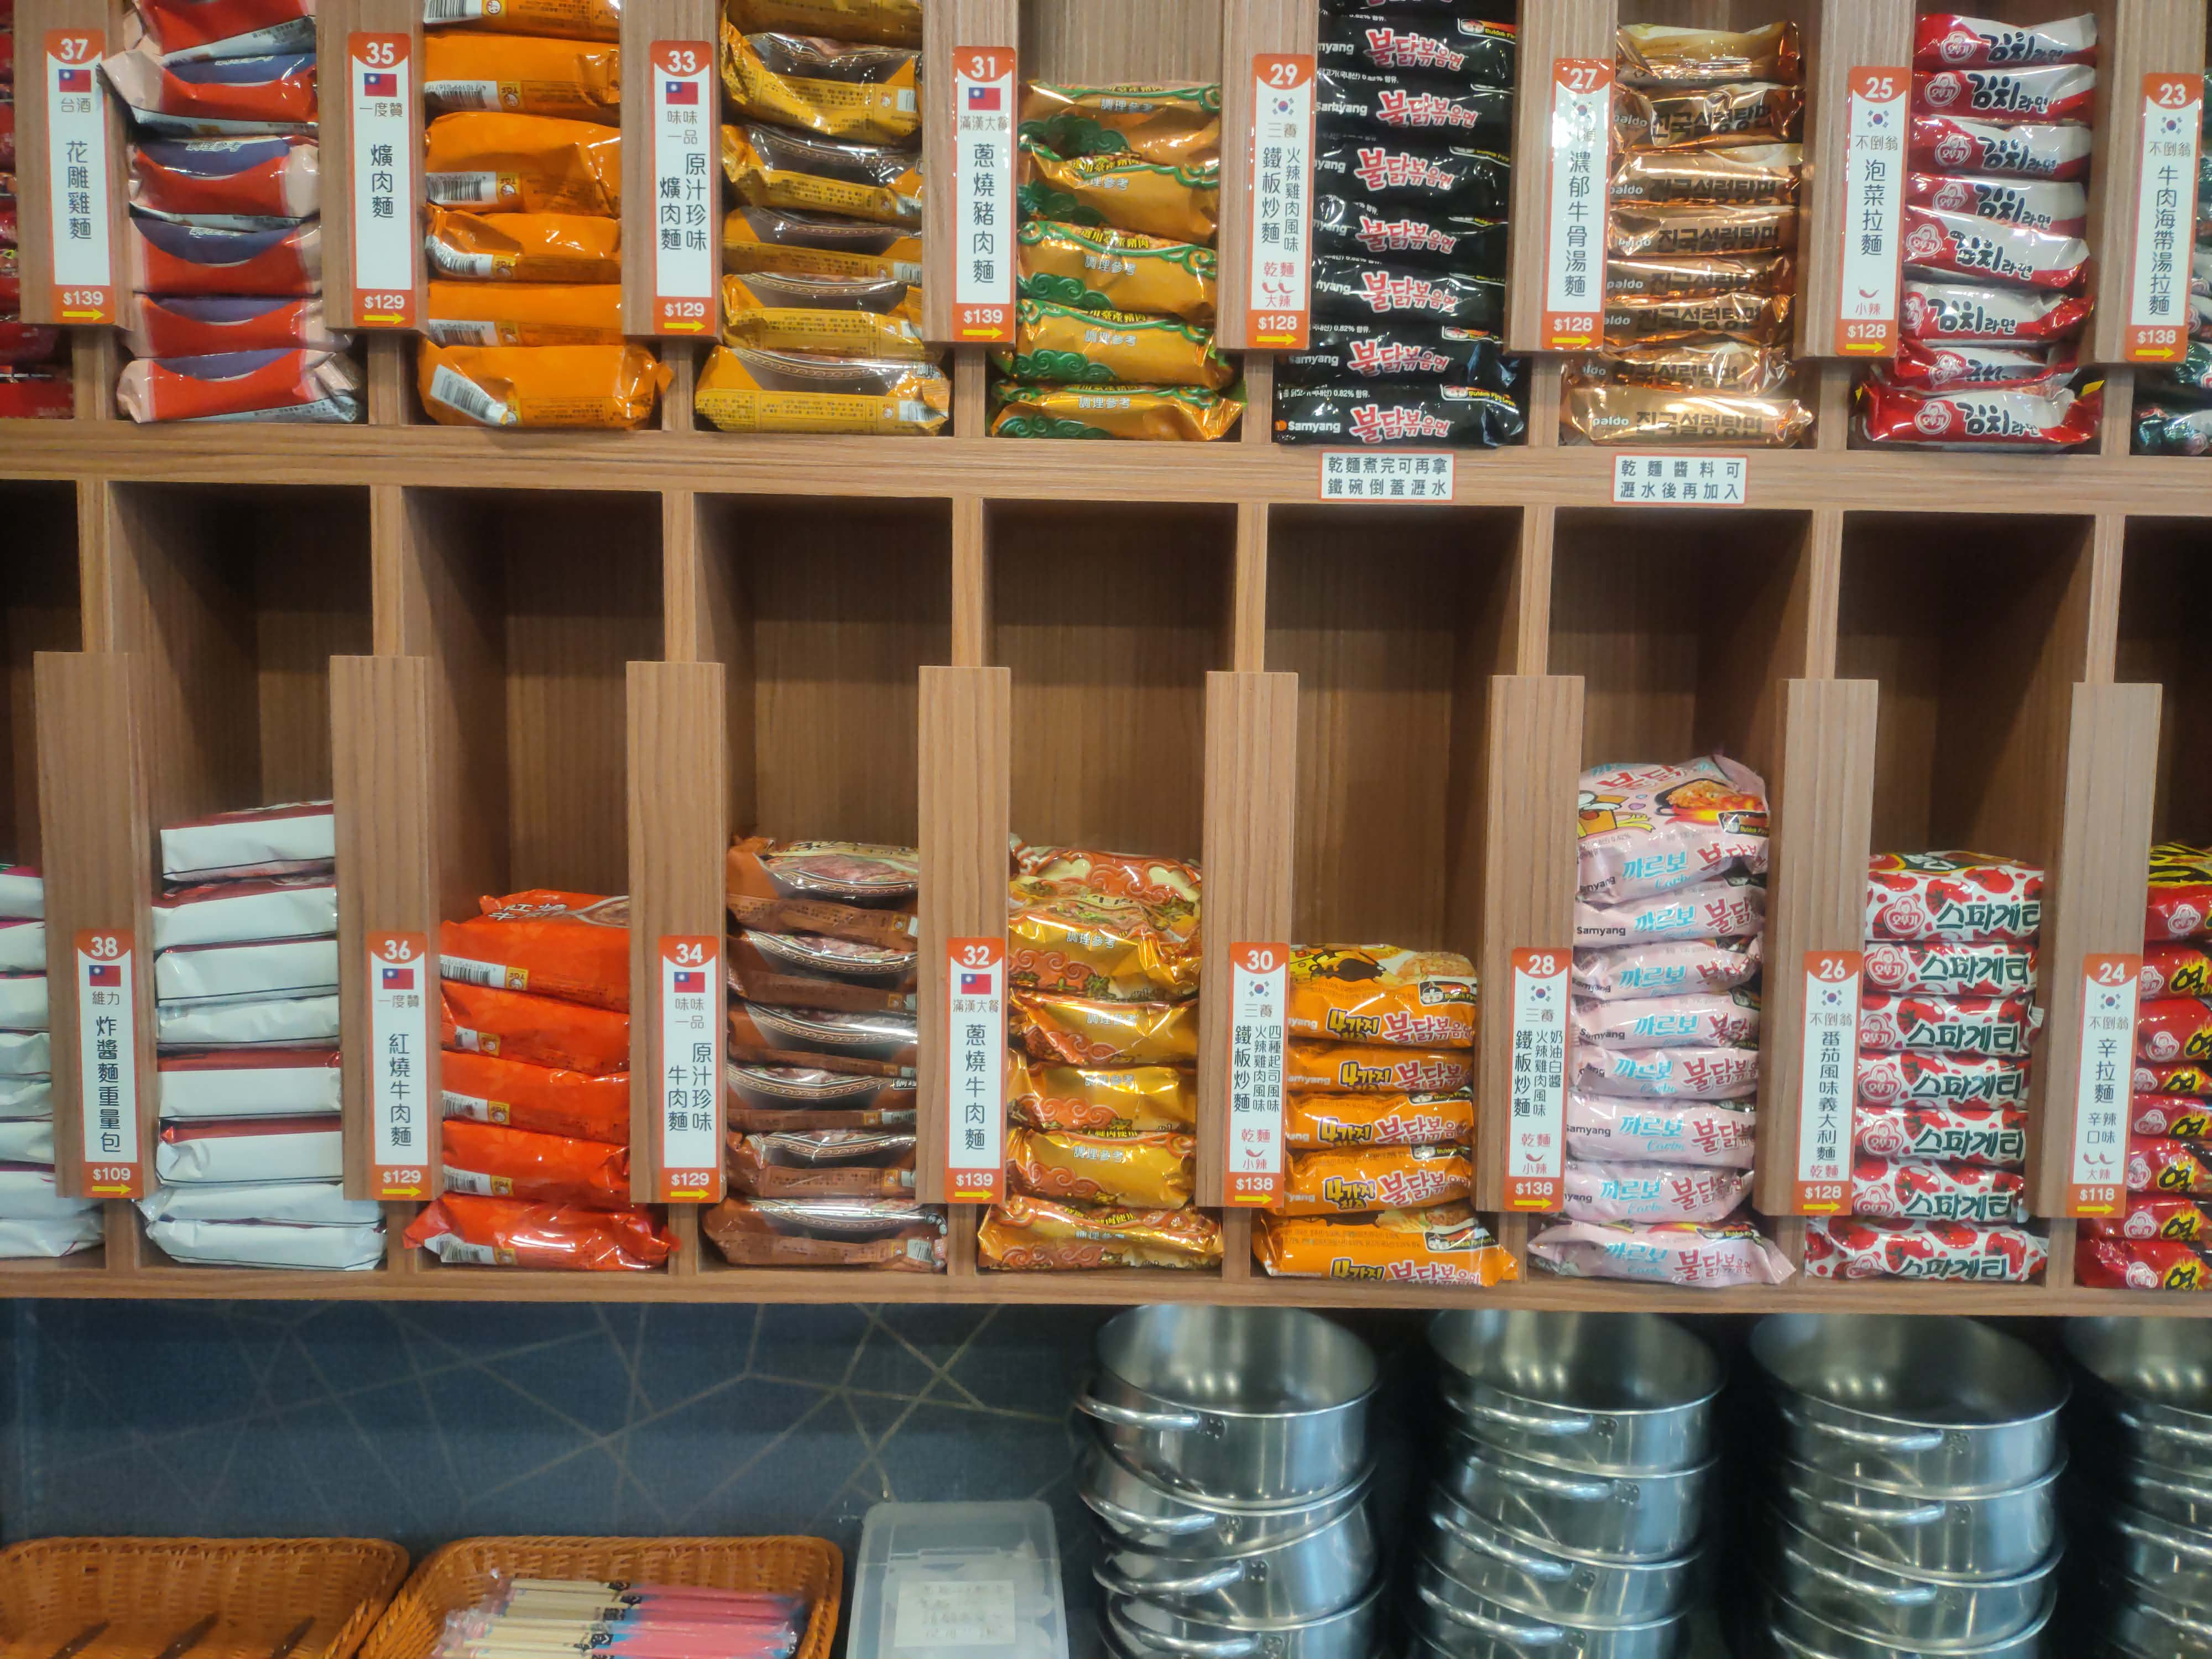

月底好朋友就是泡咪自助泡麵店 打卡送肉片 最低119有簡單的青菜 豆皮 甜不辣 但是餃類肉片要自費
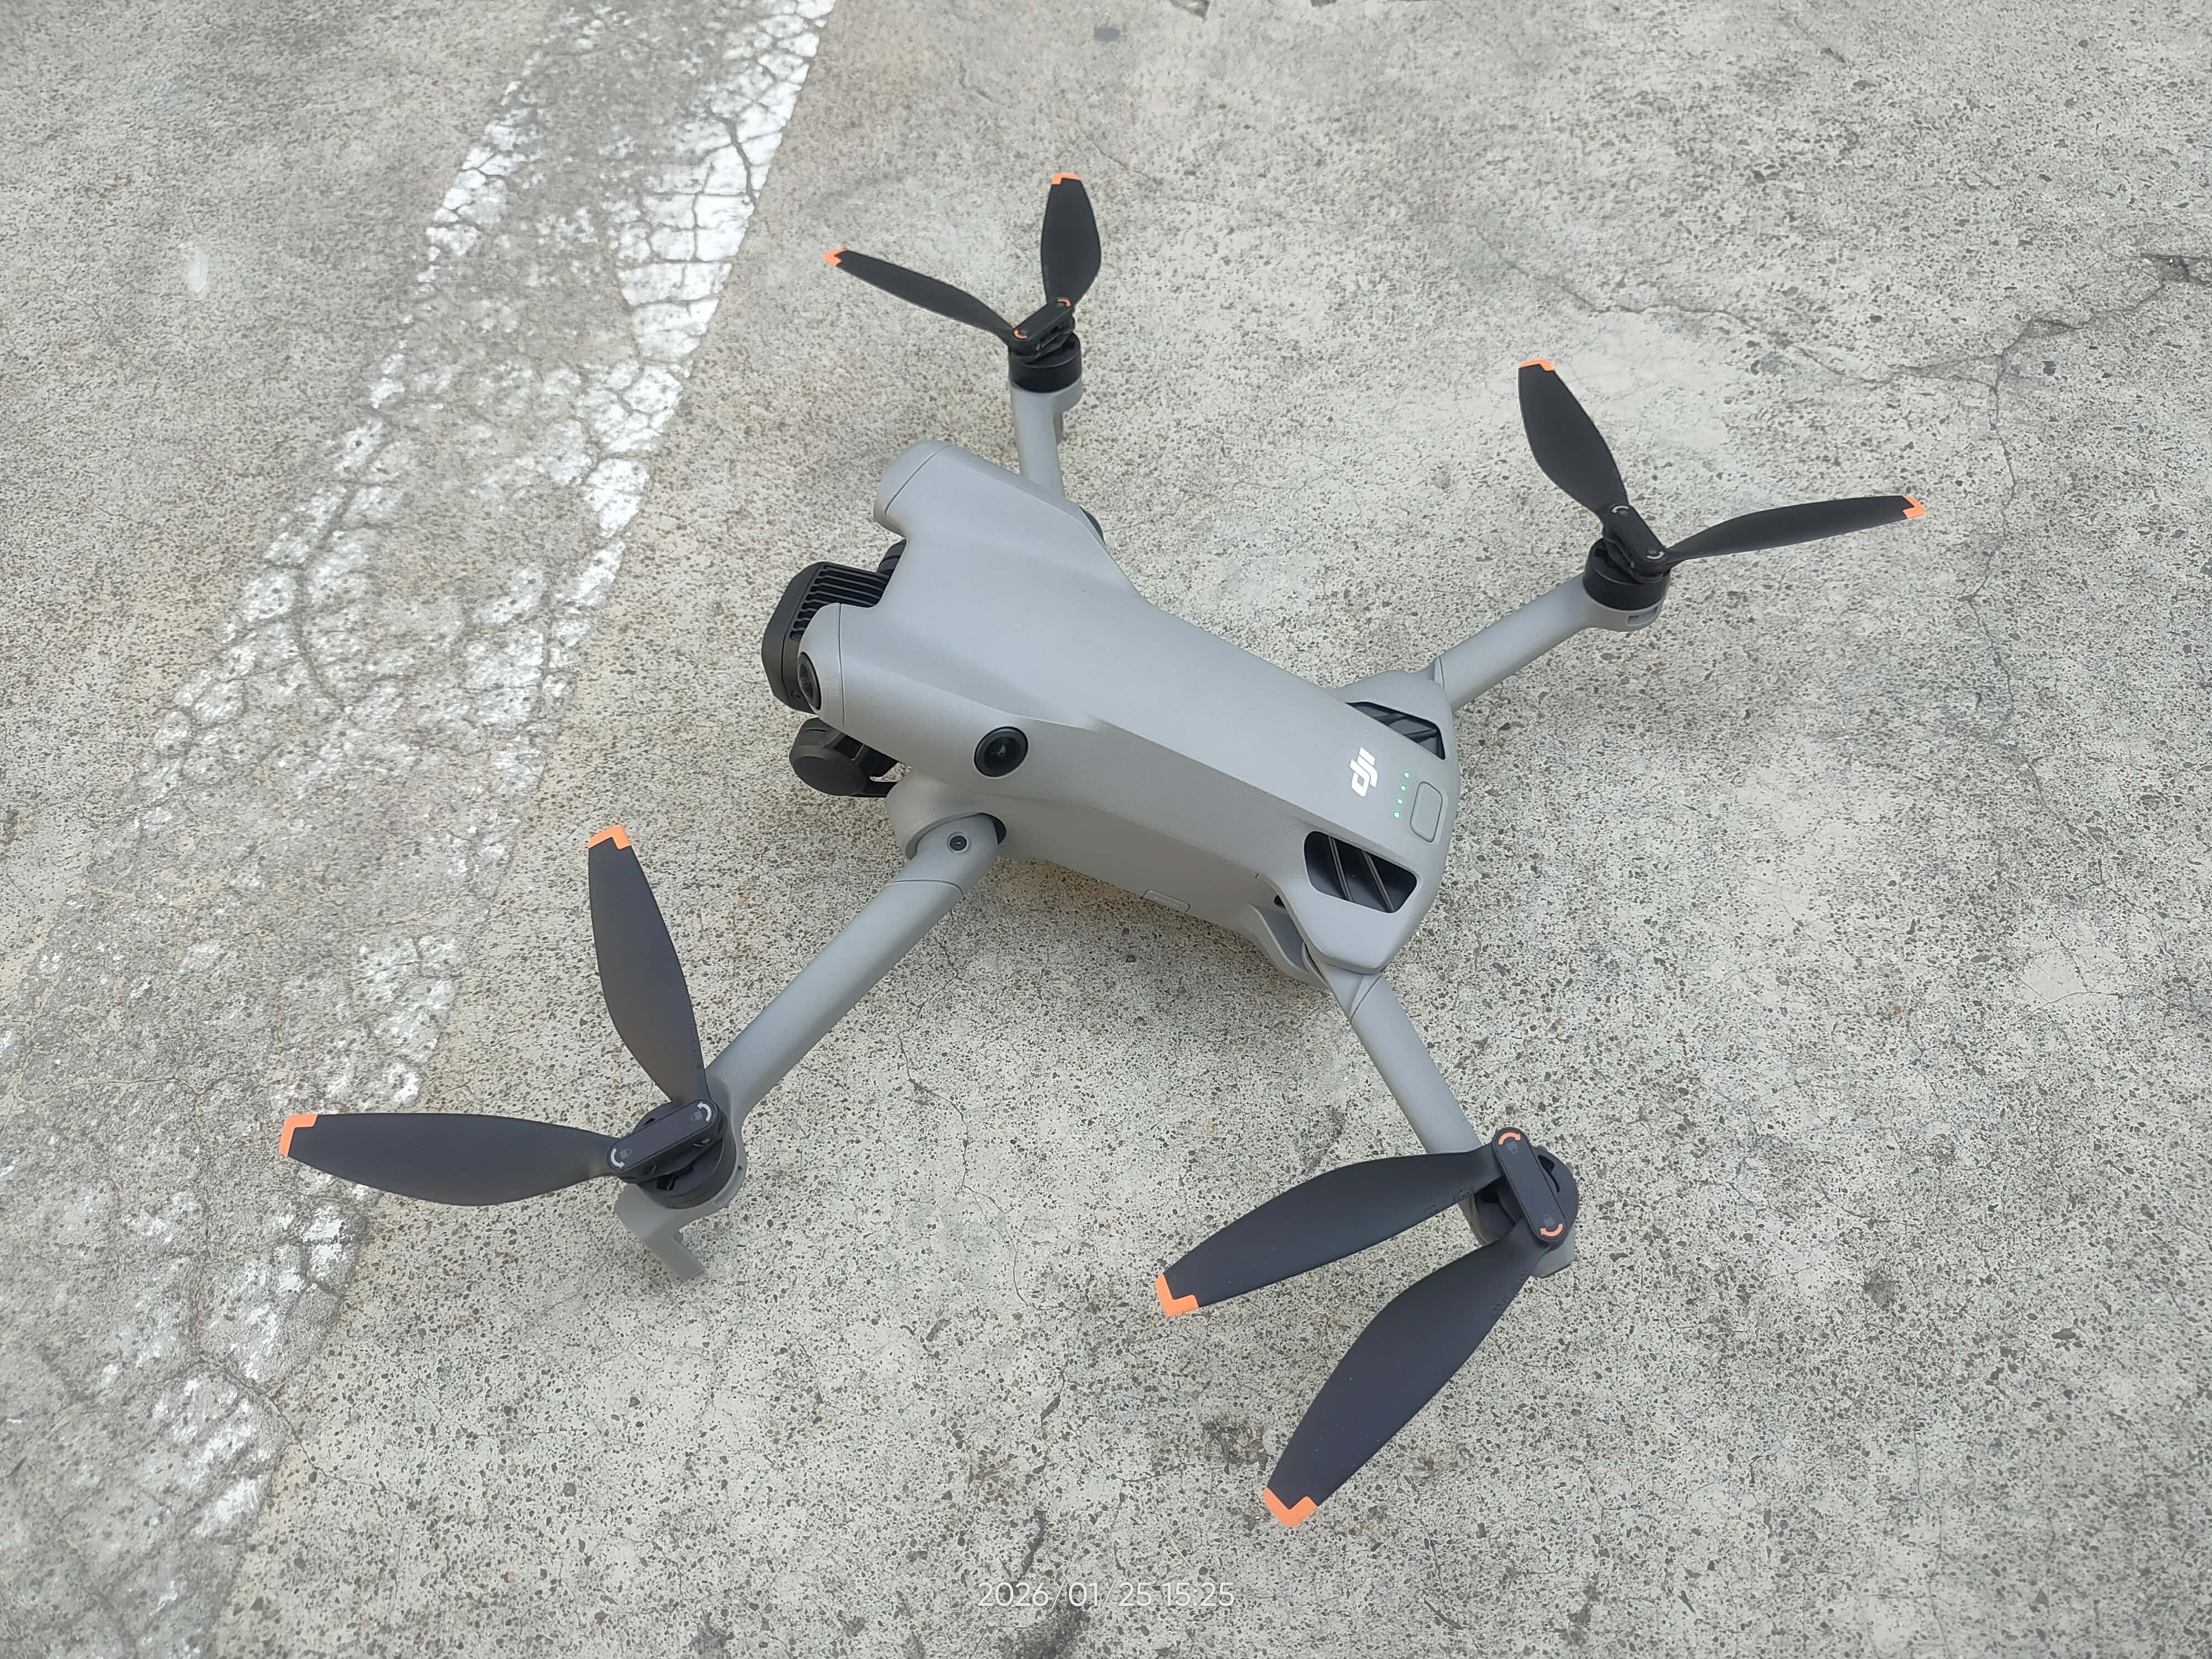

NOVA體驗空拍機課程 容易控制 也有跟隨模式 省錢點就在送一頂帽子
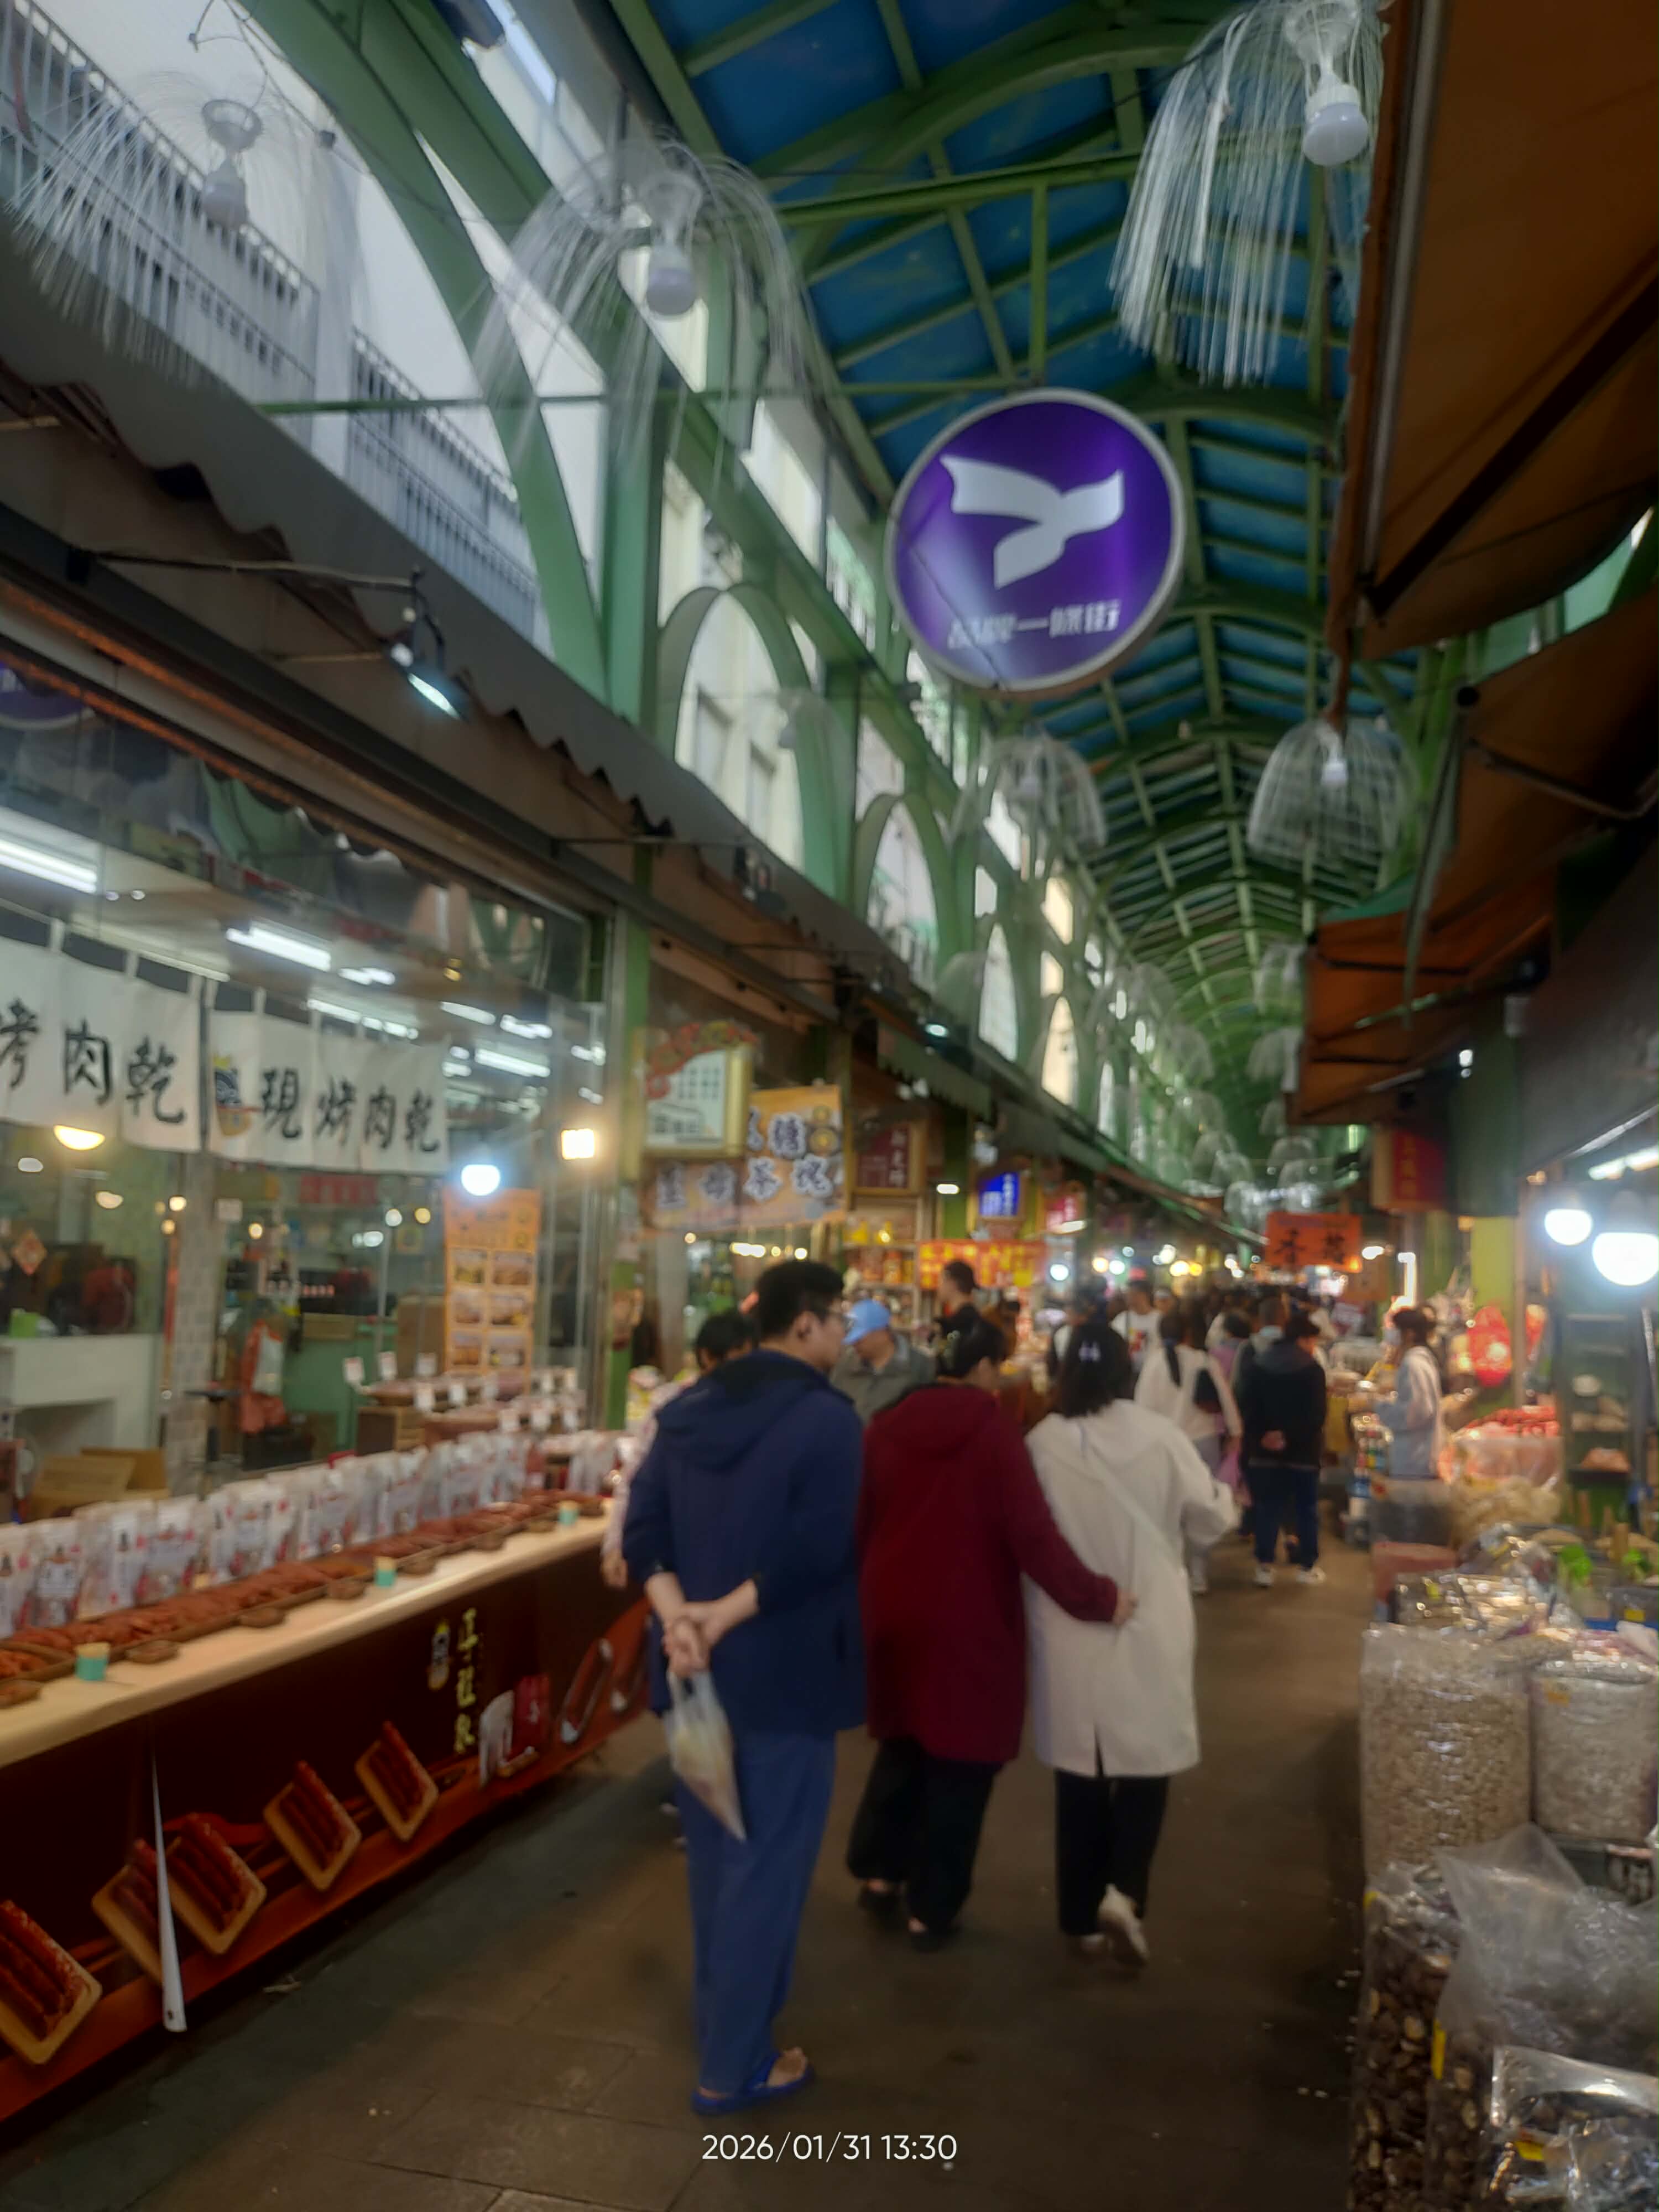

閒閒沒事就三鳳中街來回走一趟試吃 免費

注意有一些很乾淨的店 都是割韭菜臨時店

抓消費者對重量沒有概念 又不好意思問一問沒買的心態

上次我要拍照還被老闆瞪 自己要小心點
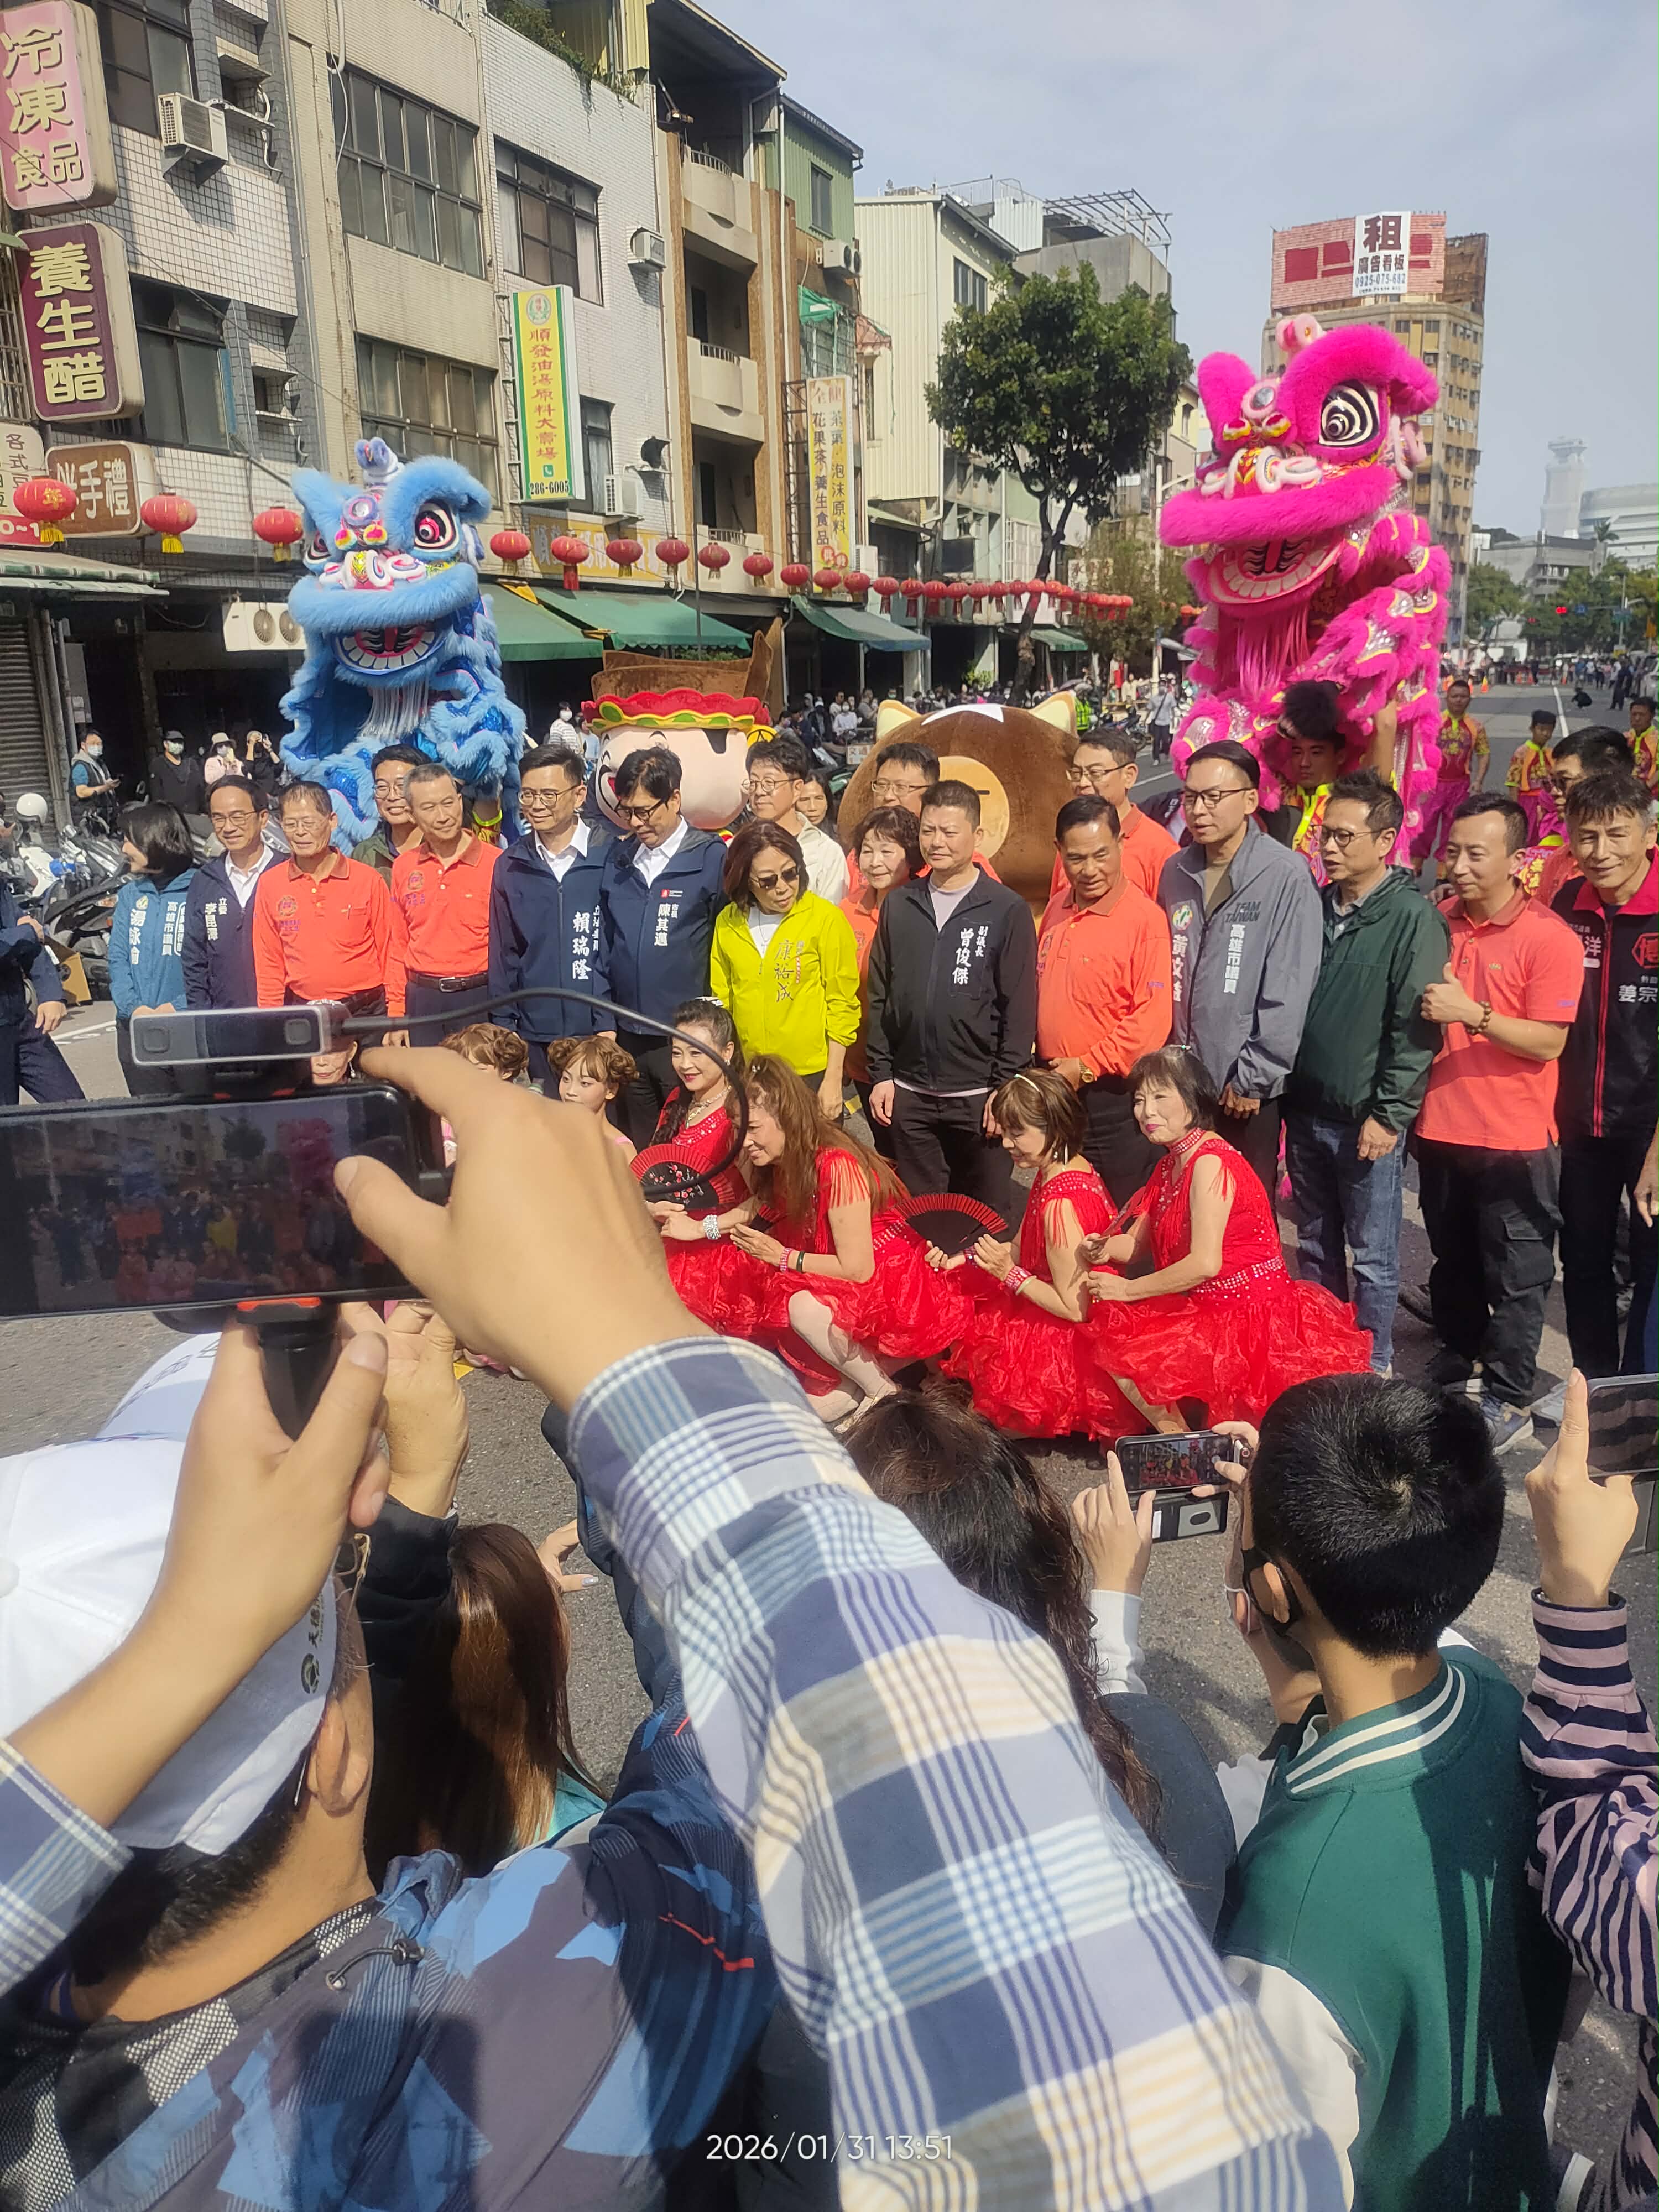

然後領市長紅包 路上還有議員參選人送的文宣品

自己去搜尋其他場次 還可以拿得到
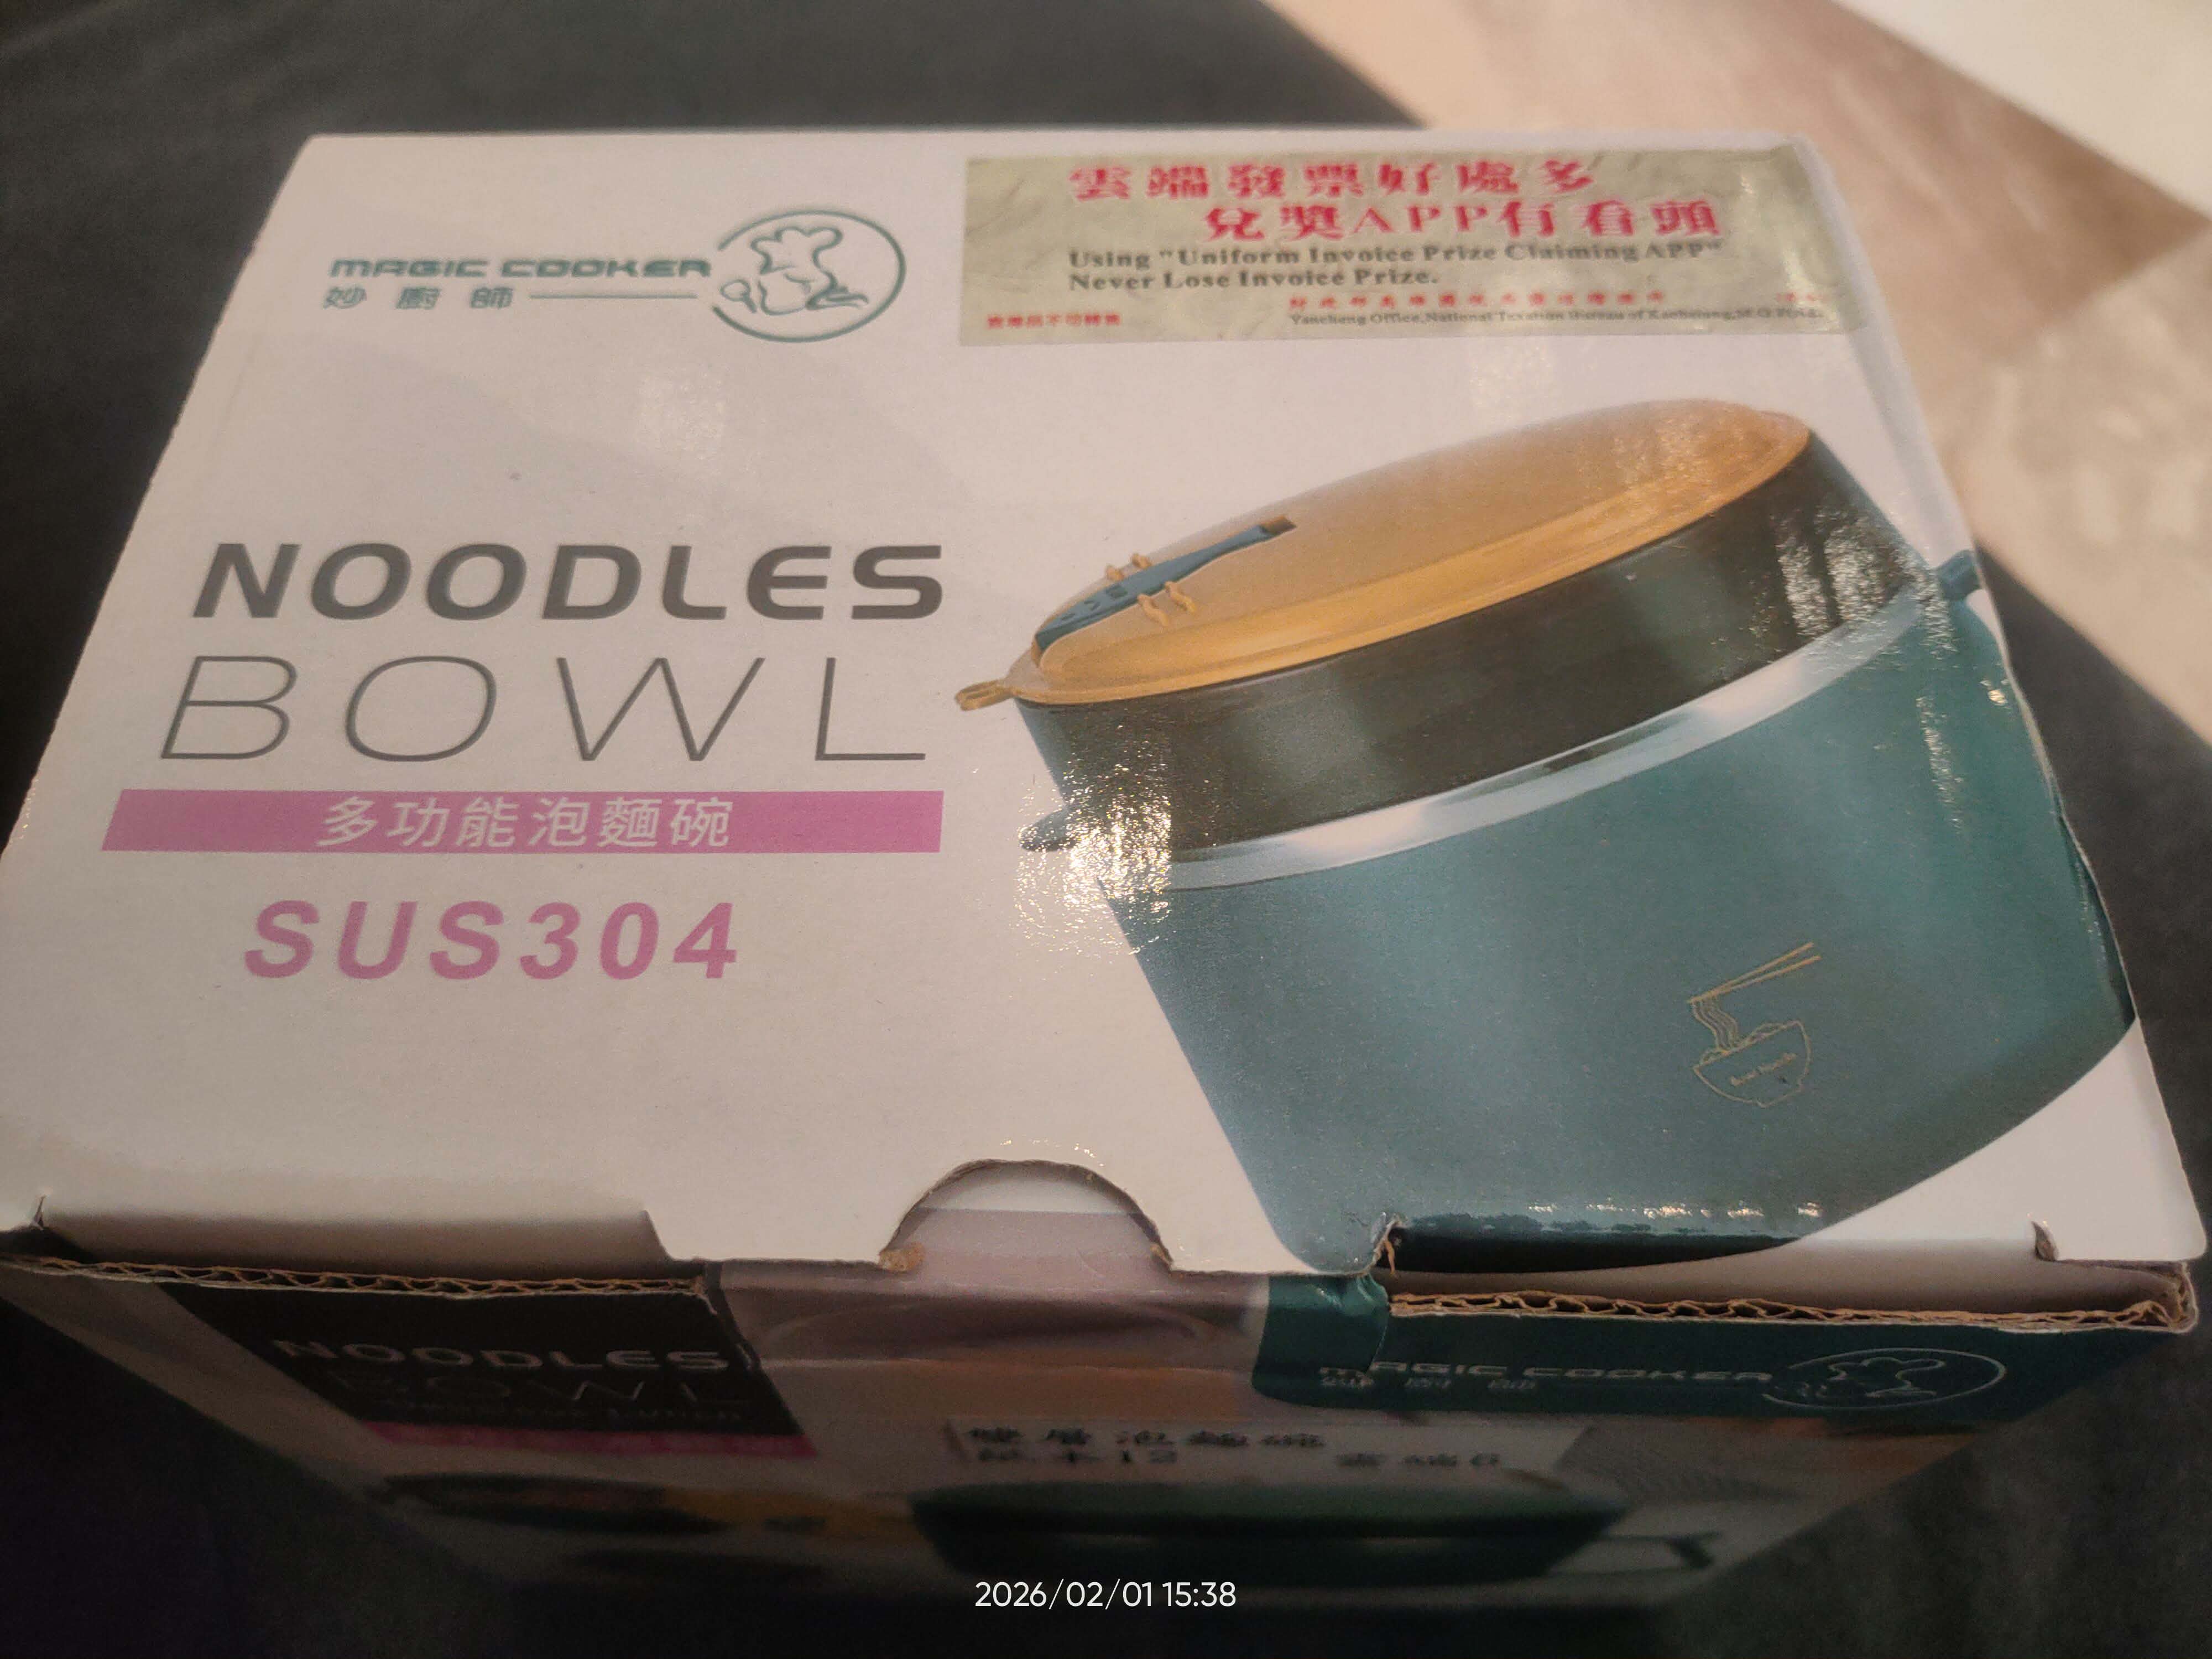

某些發紅包場次 稅捐機關還會出來擺攤 可以捐發票換小東西 平場累積雲端發票 用APP捐非常方便
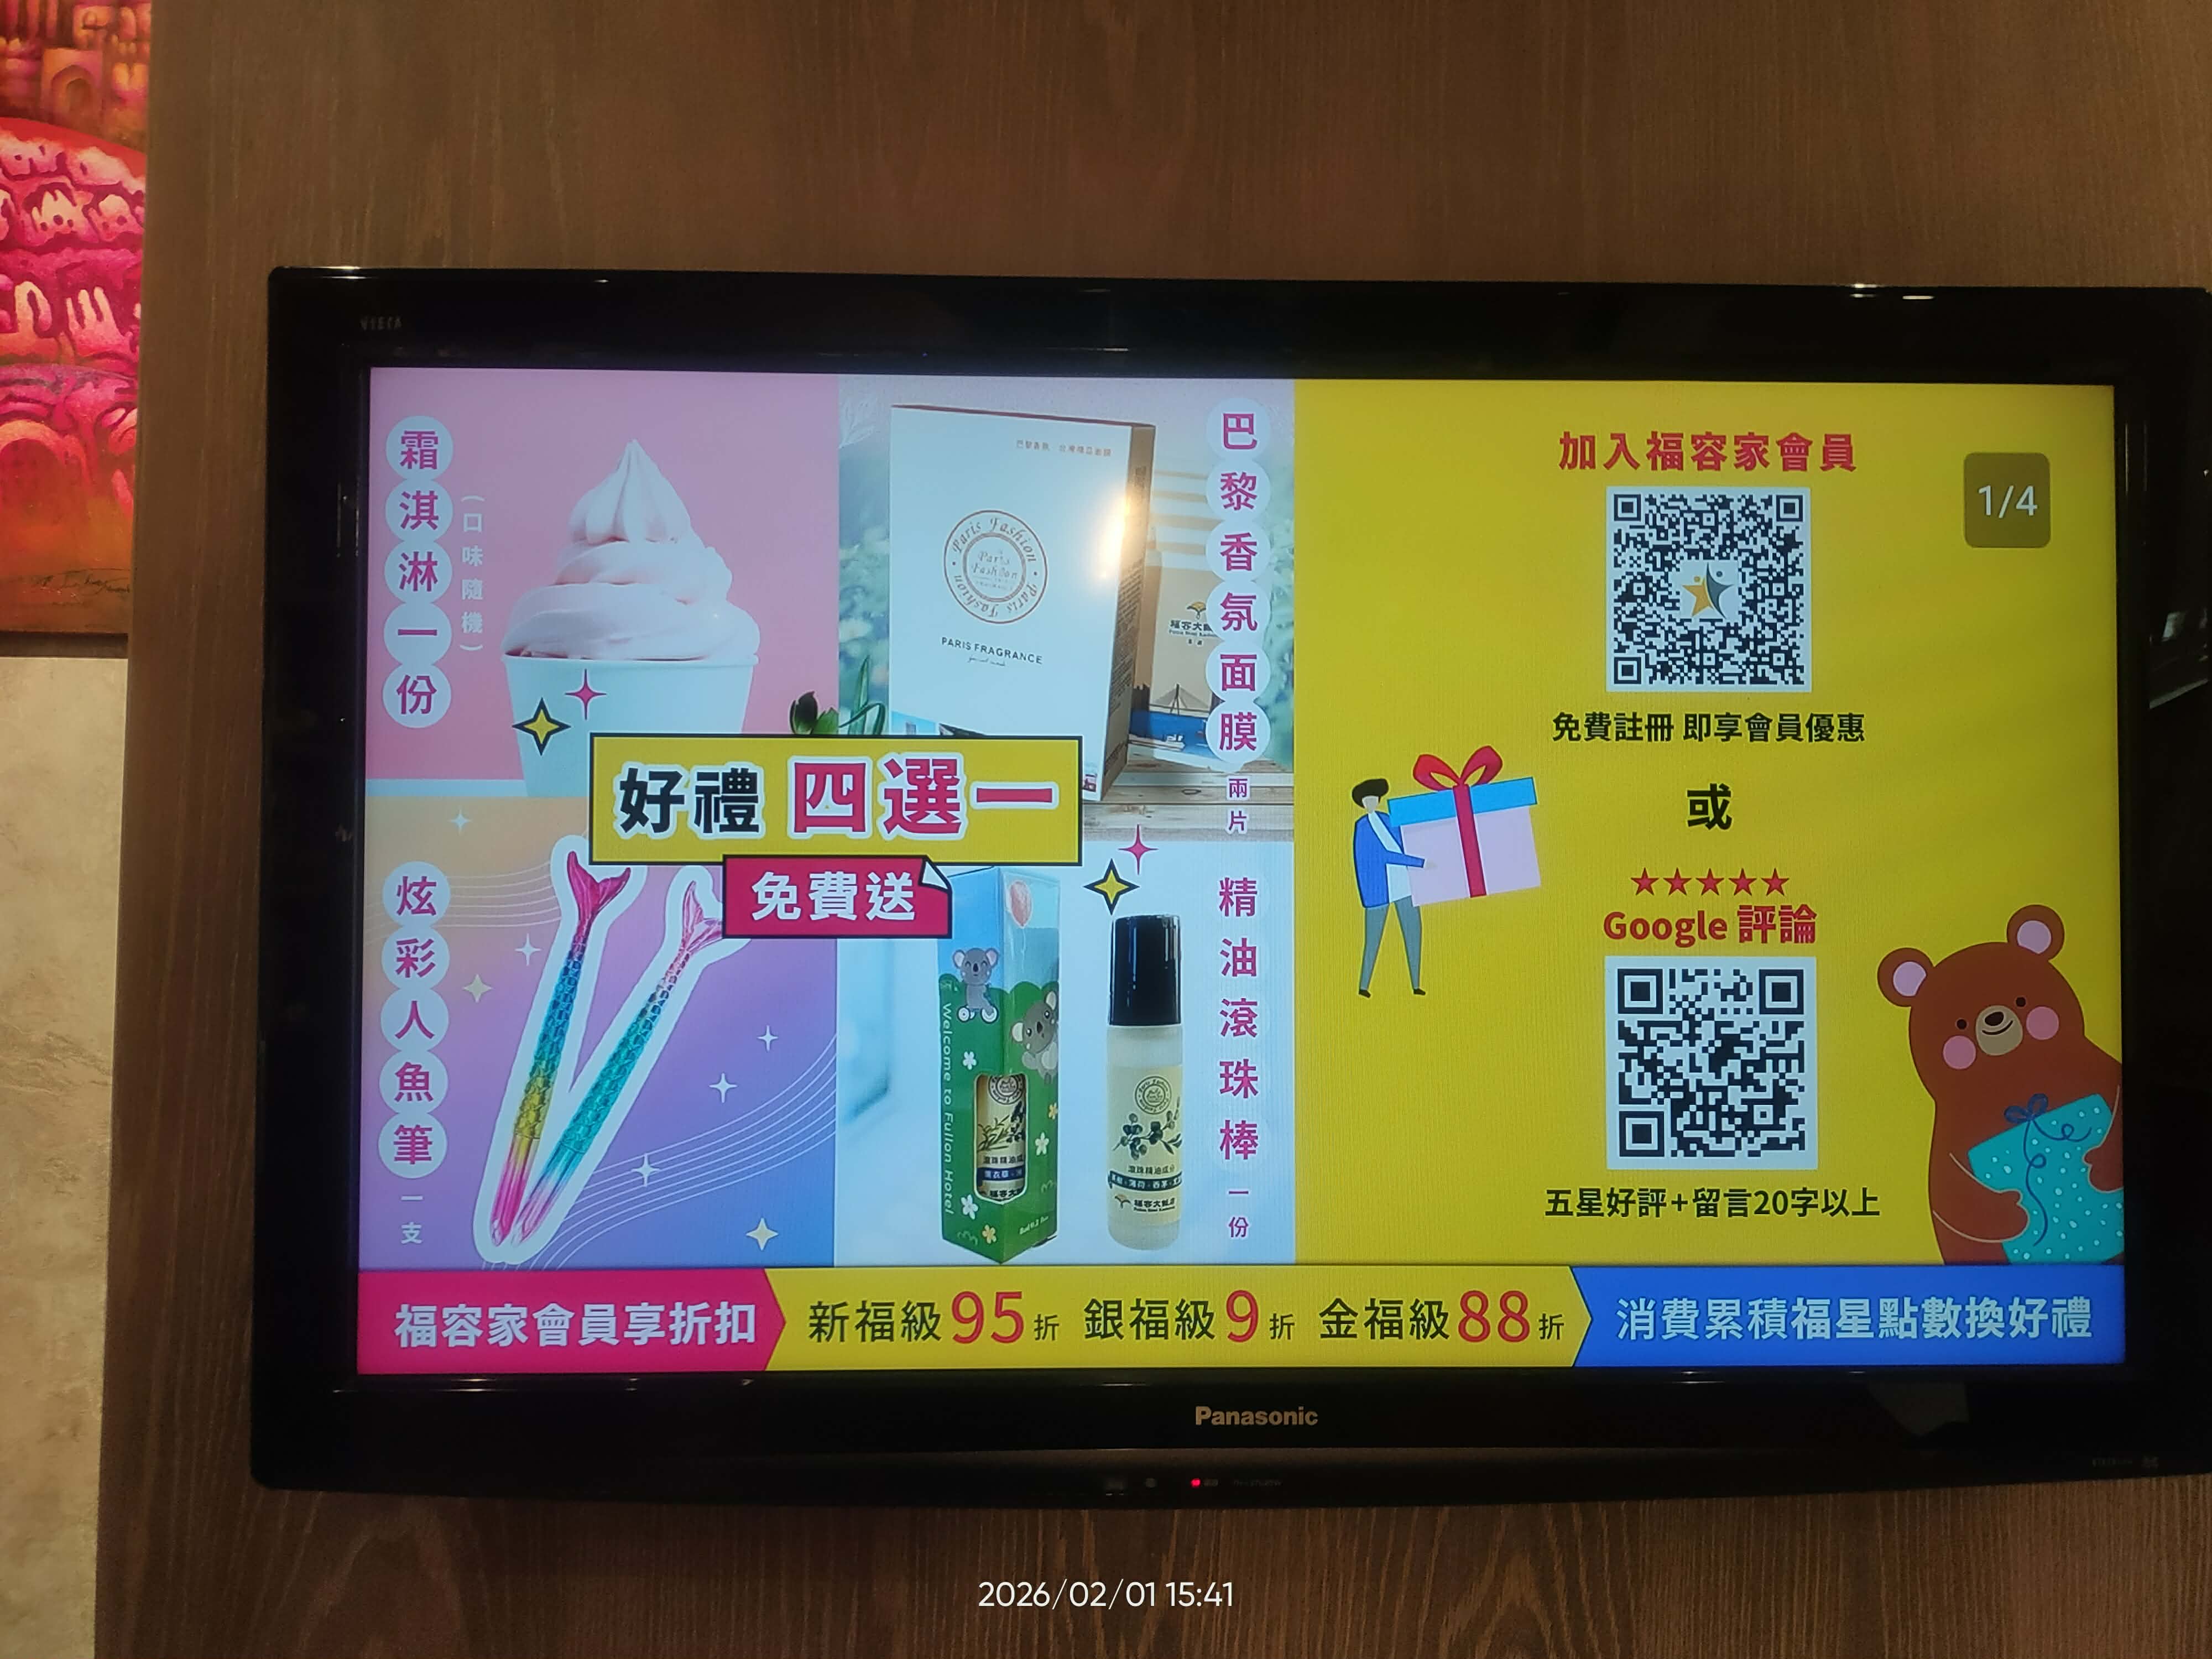

從高捷走到福容飯店也不遠 兩個方式可以拿到好禮四選一
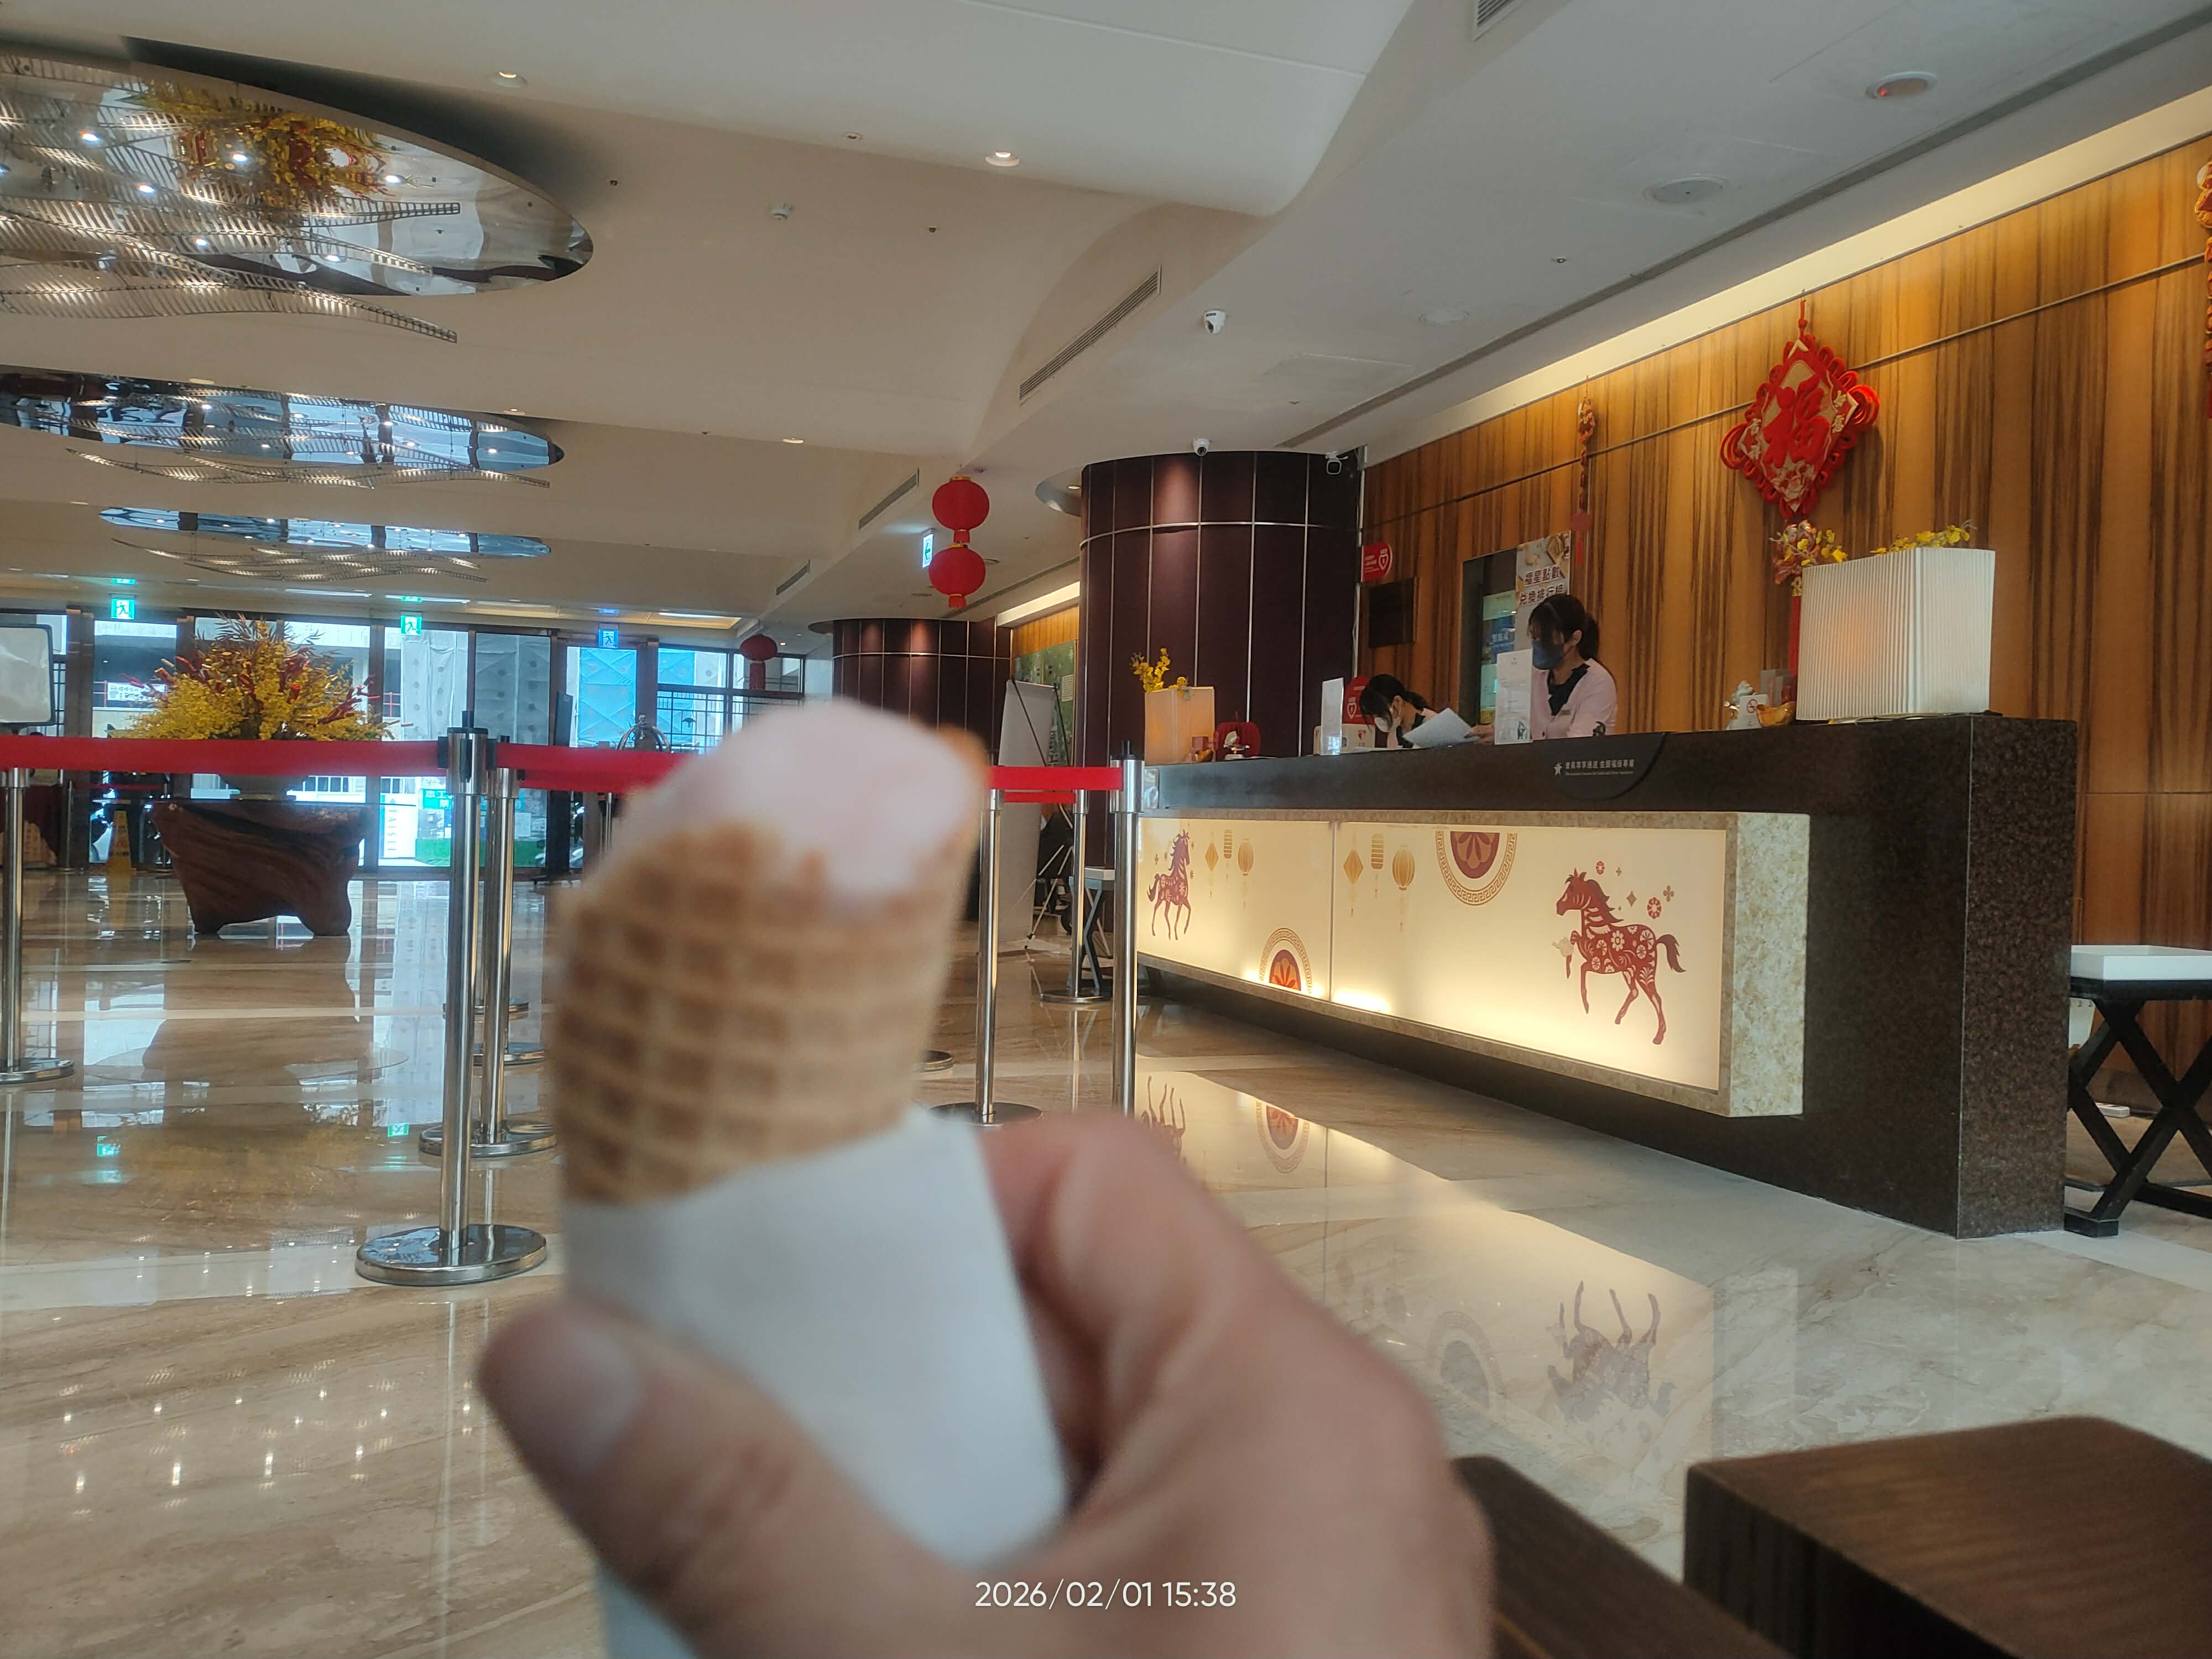

拿畫面去櫃台換券 再去吧台換冰淇淋
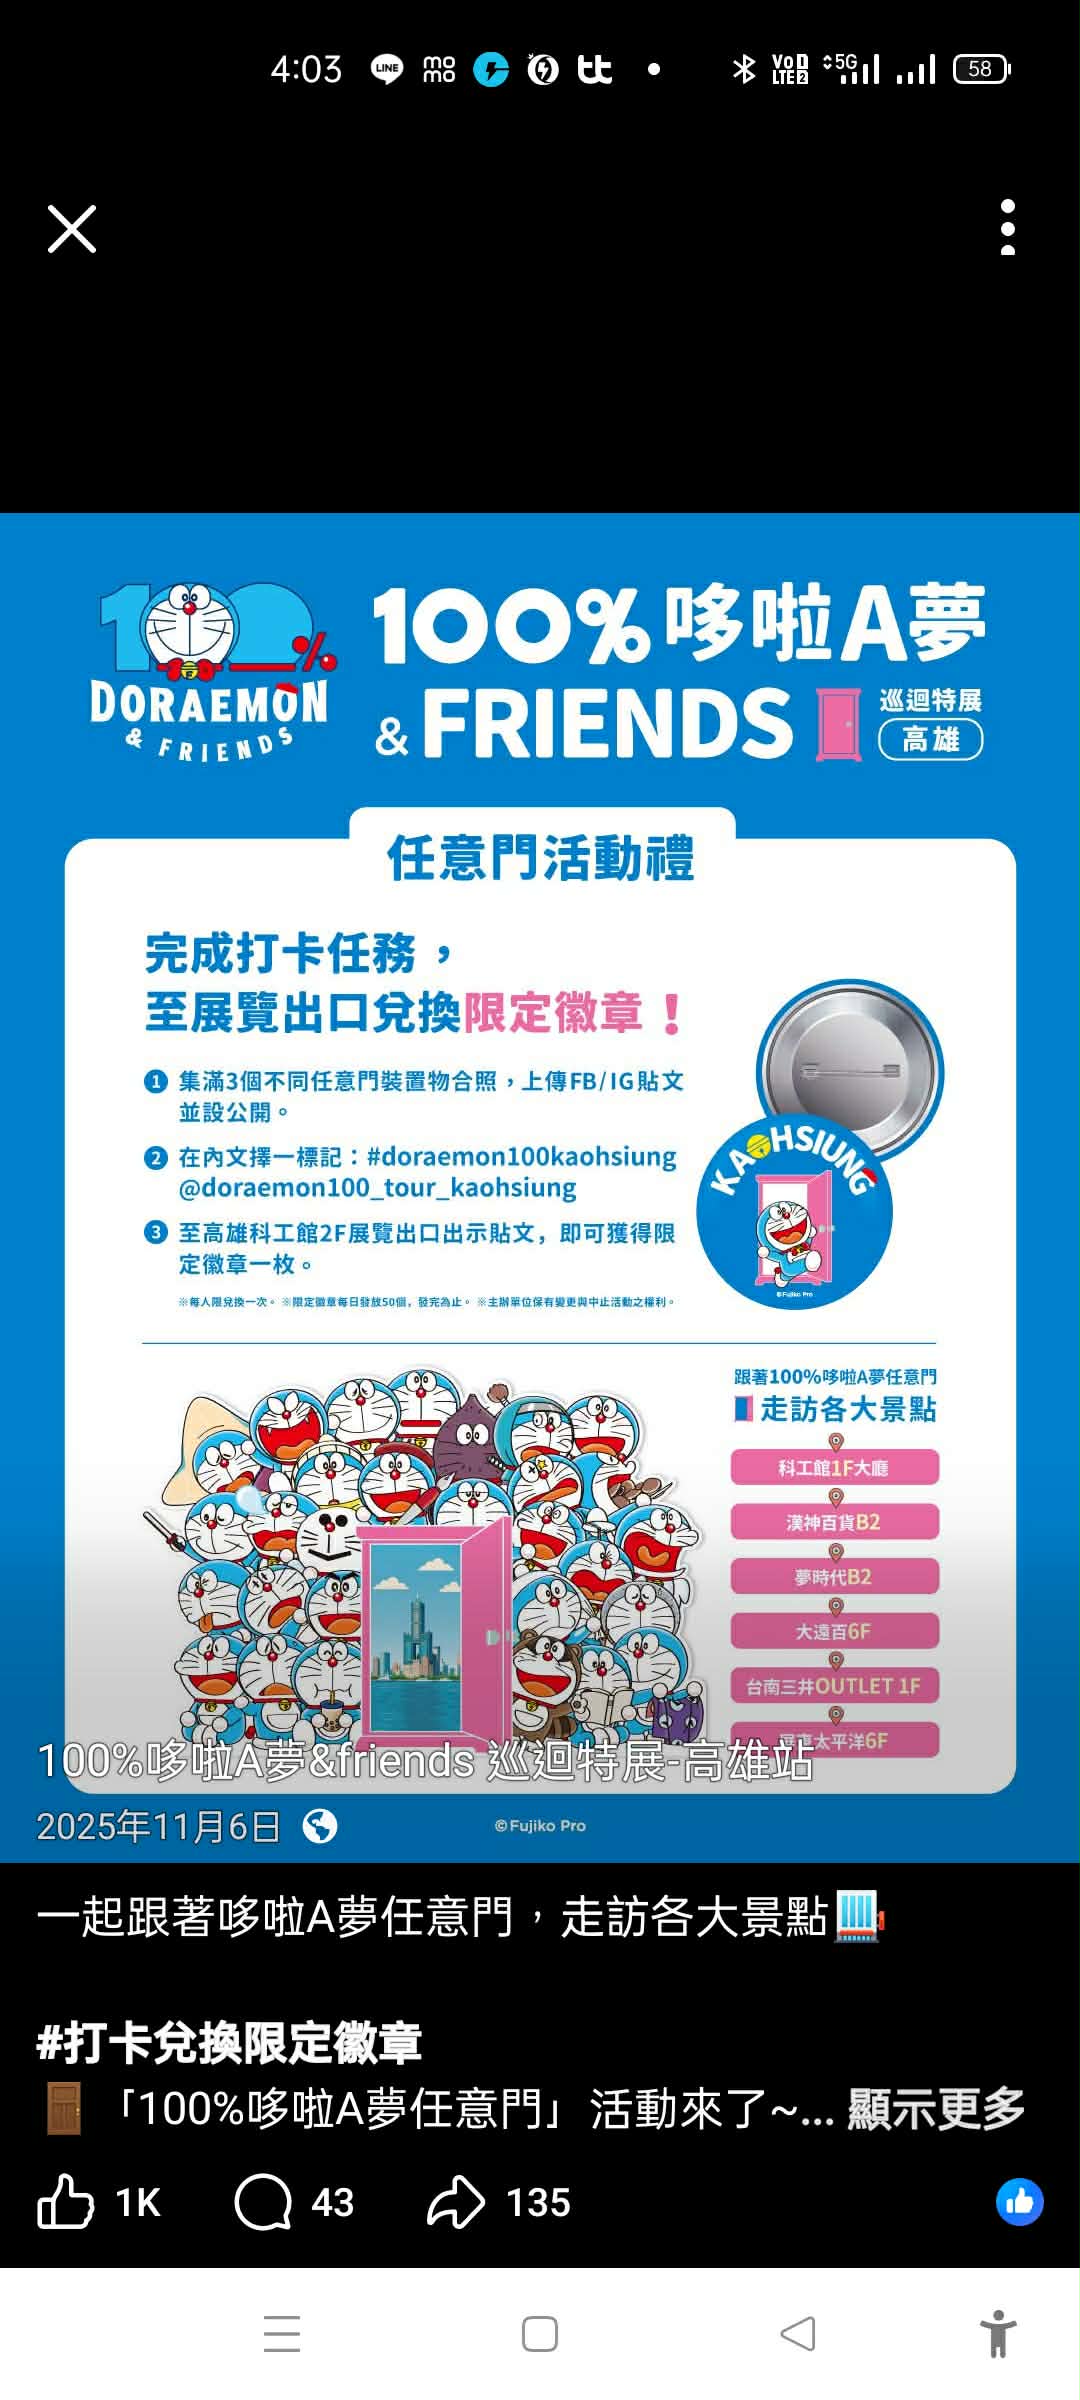

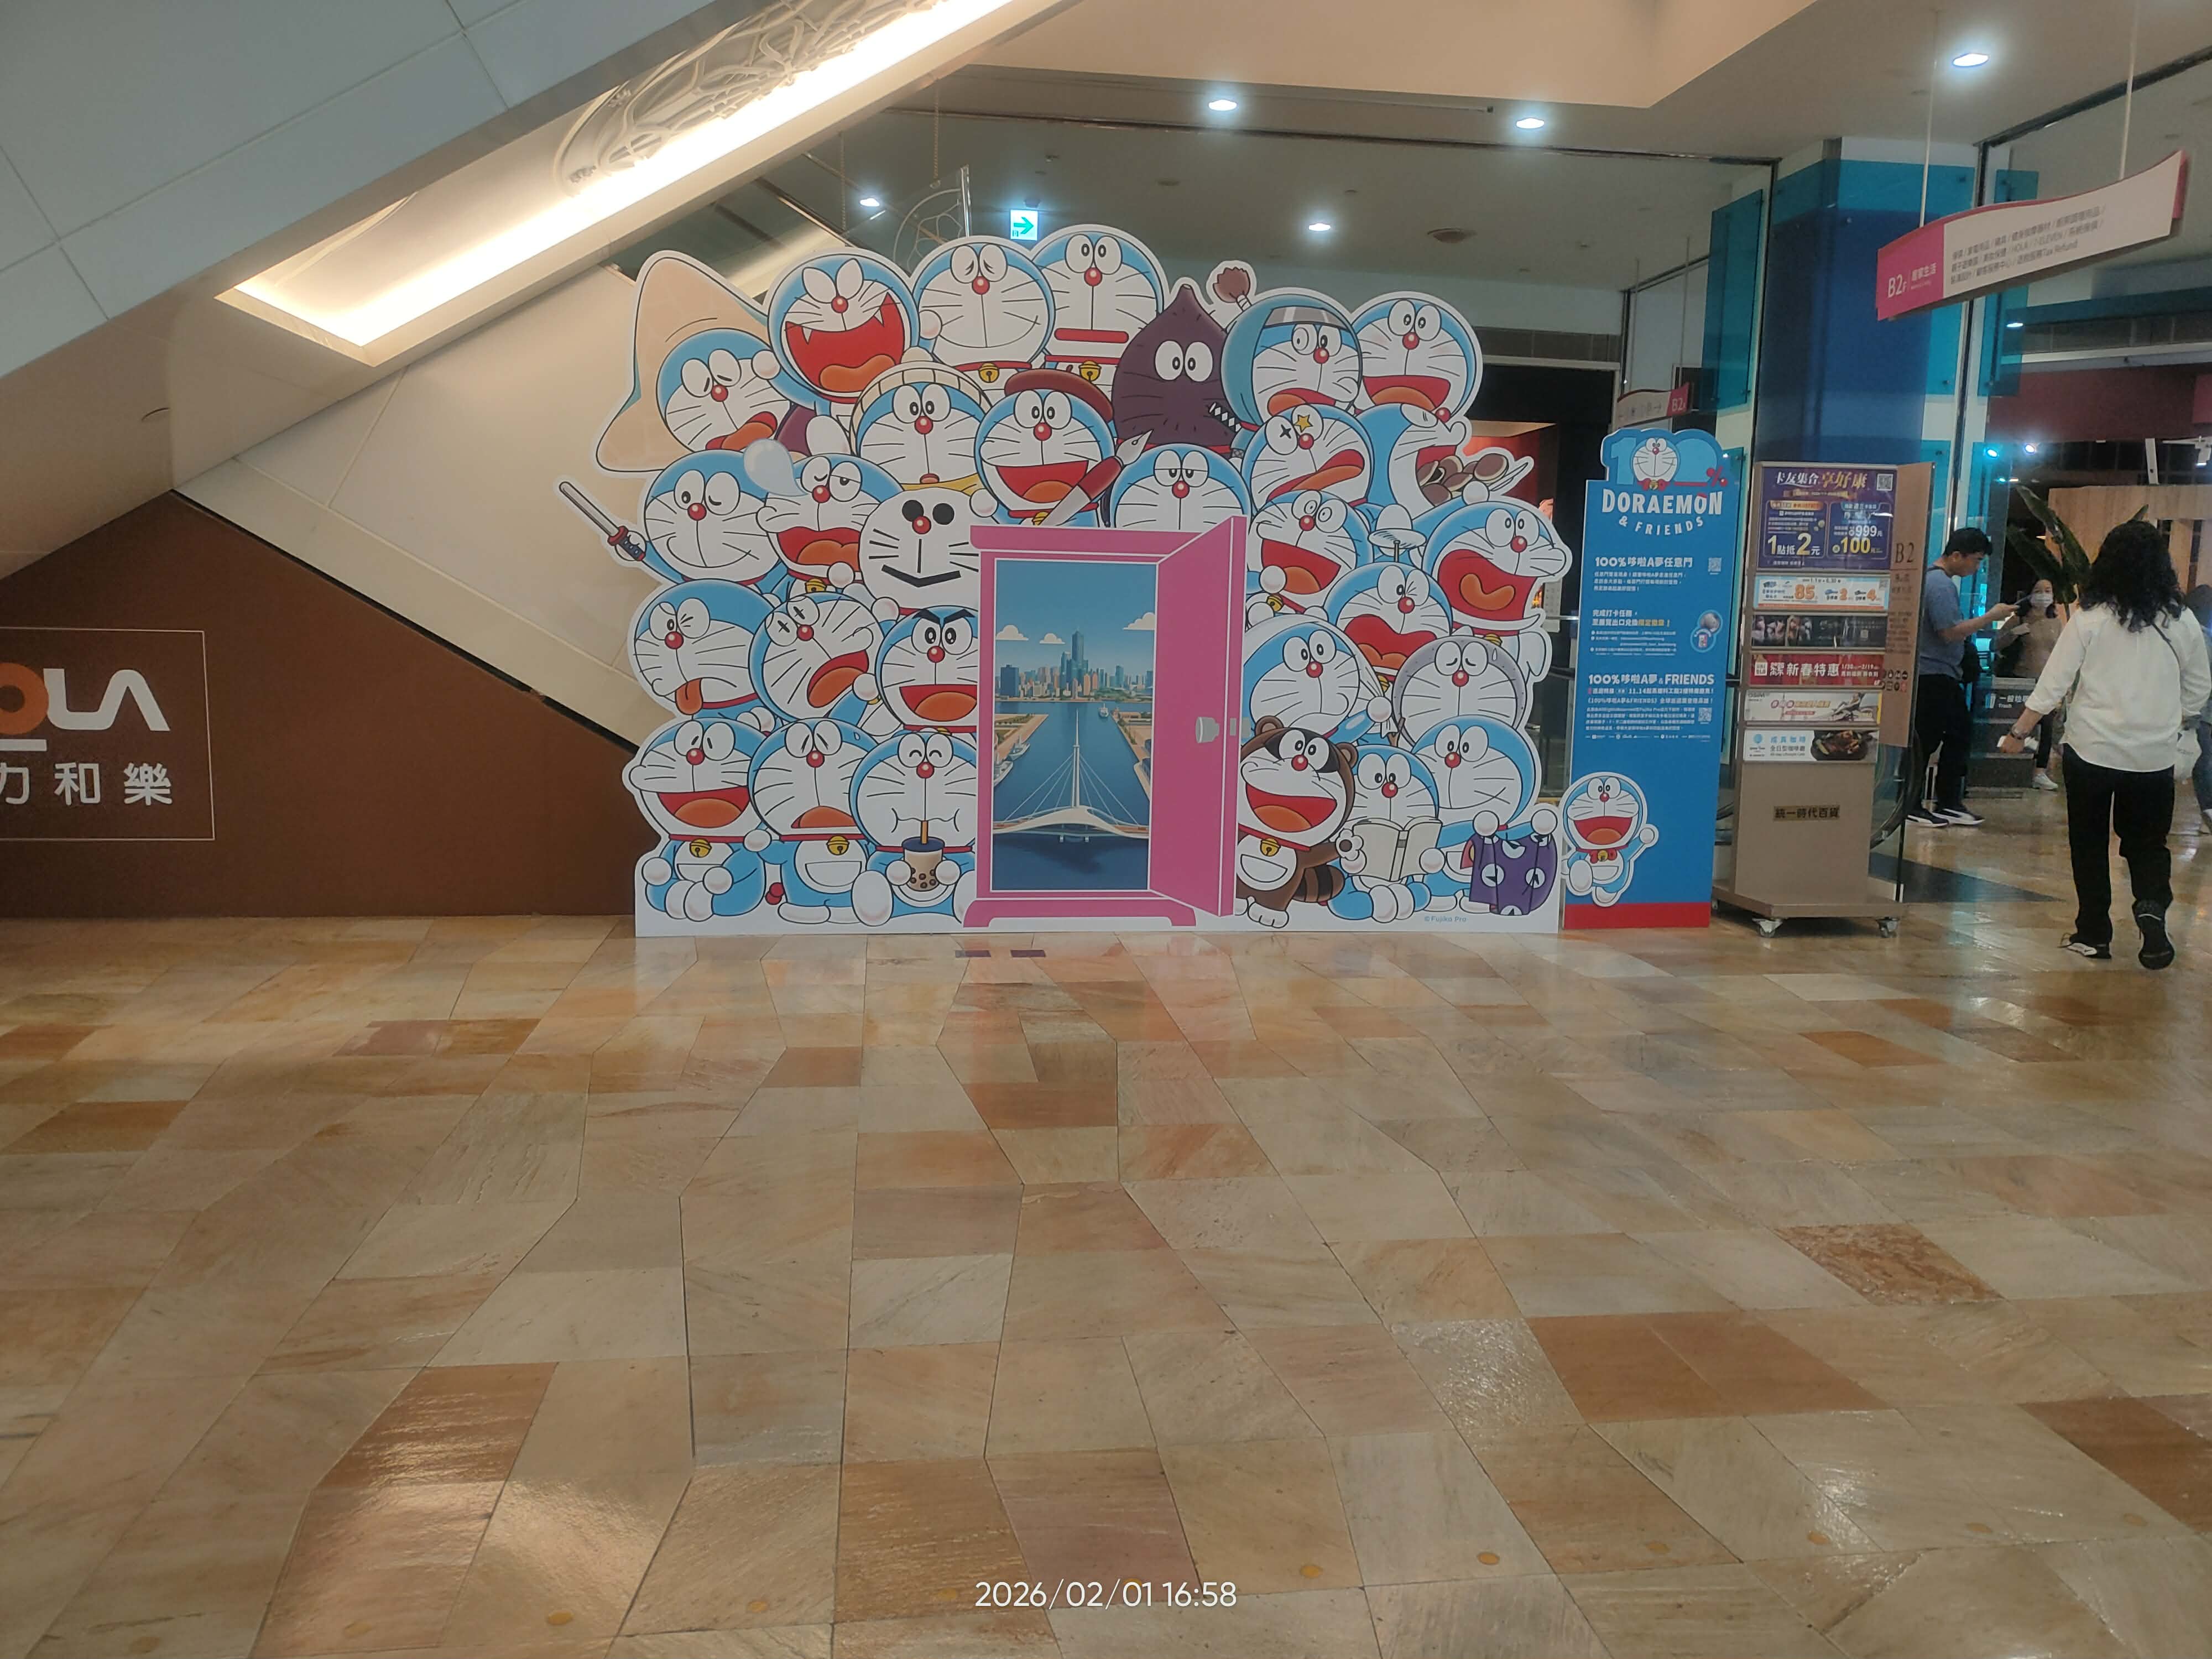
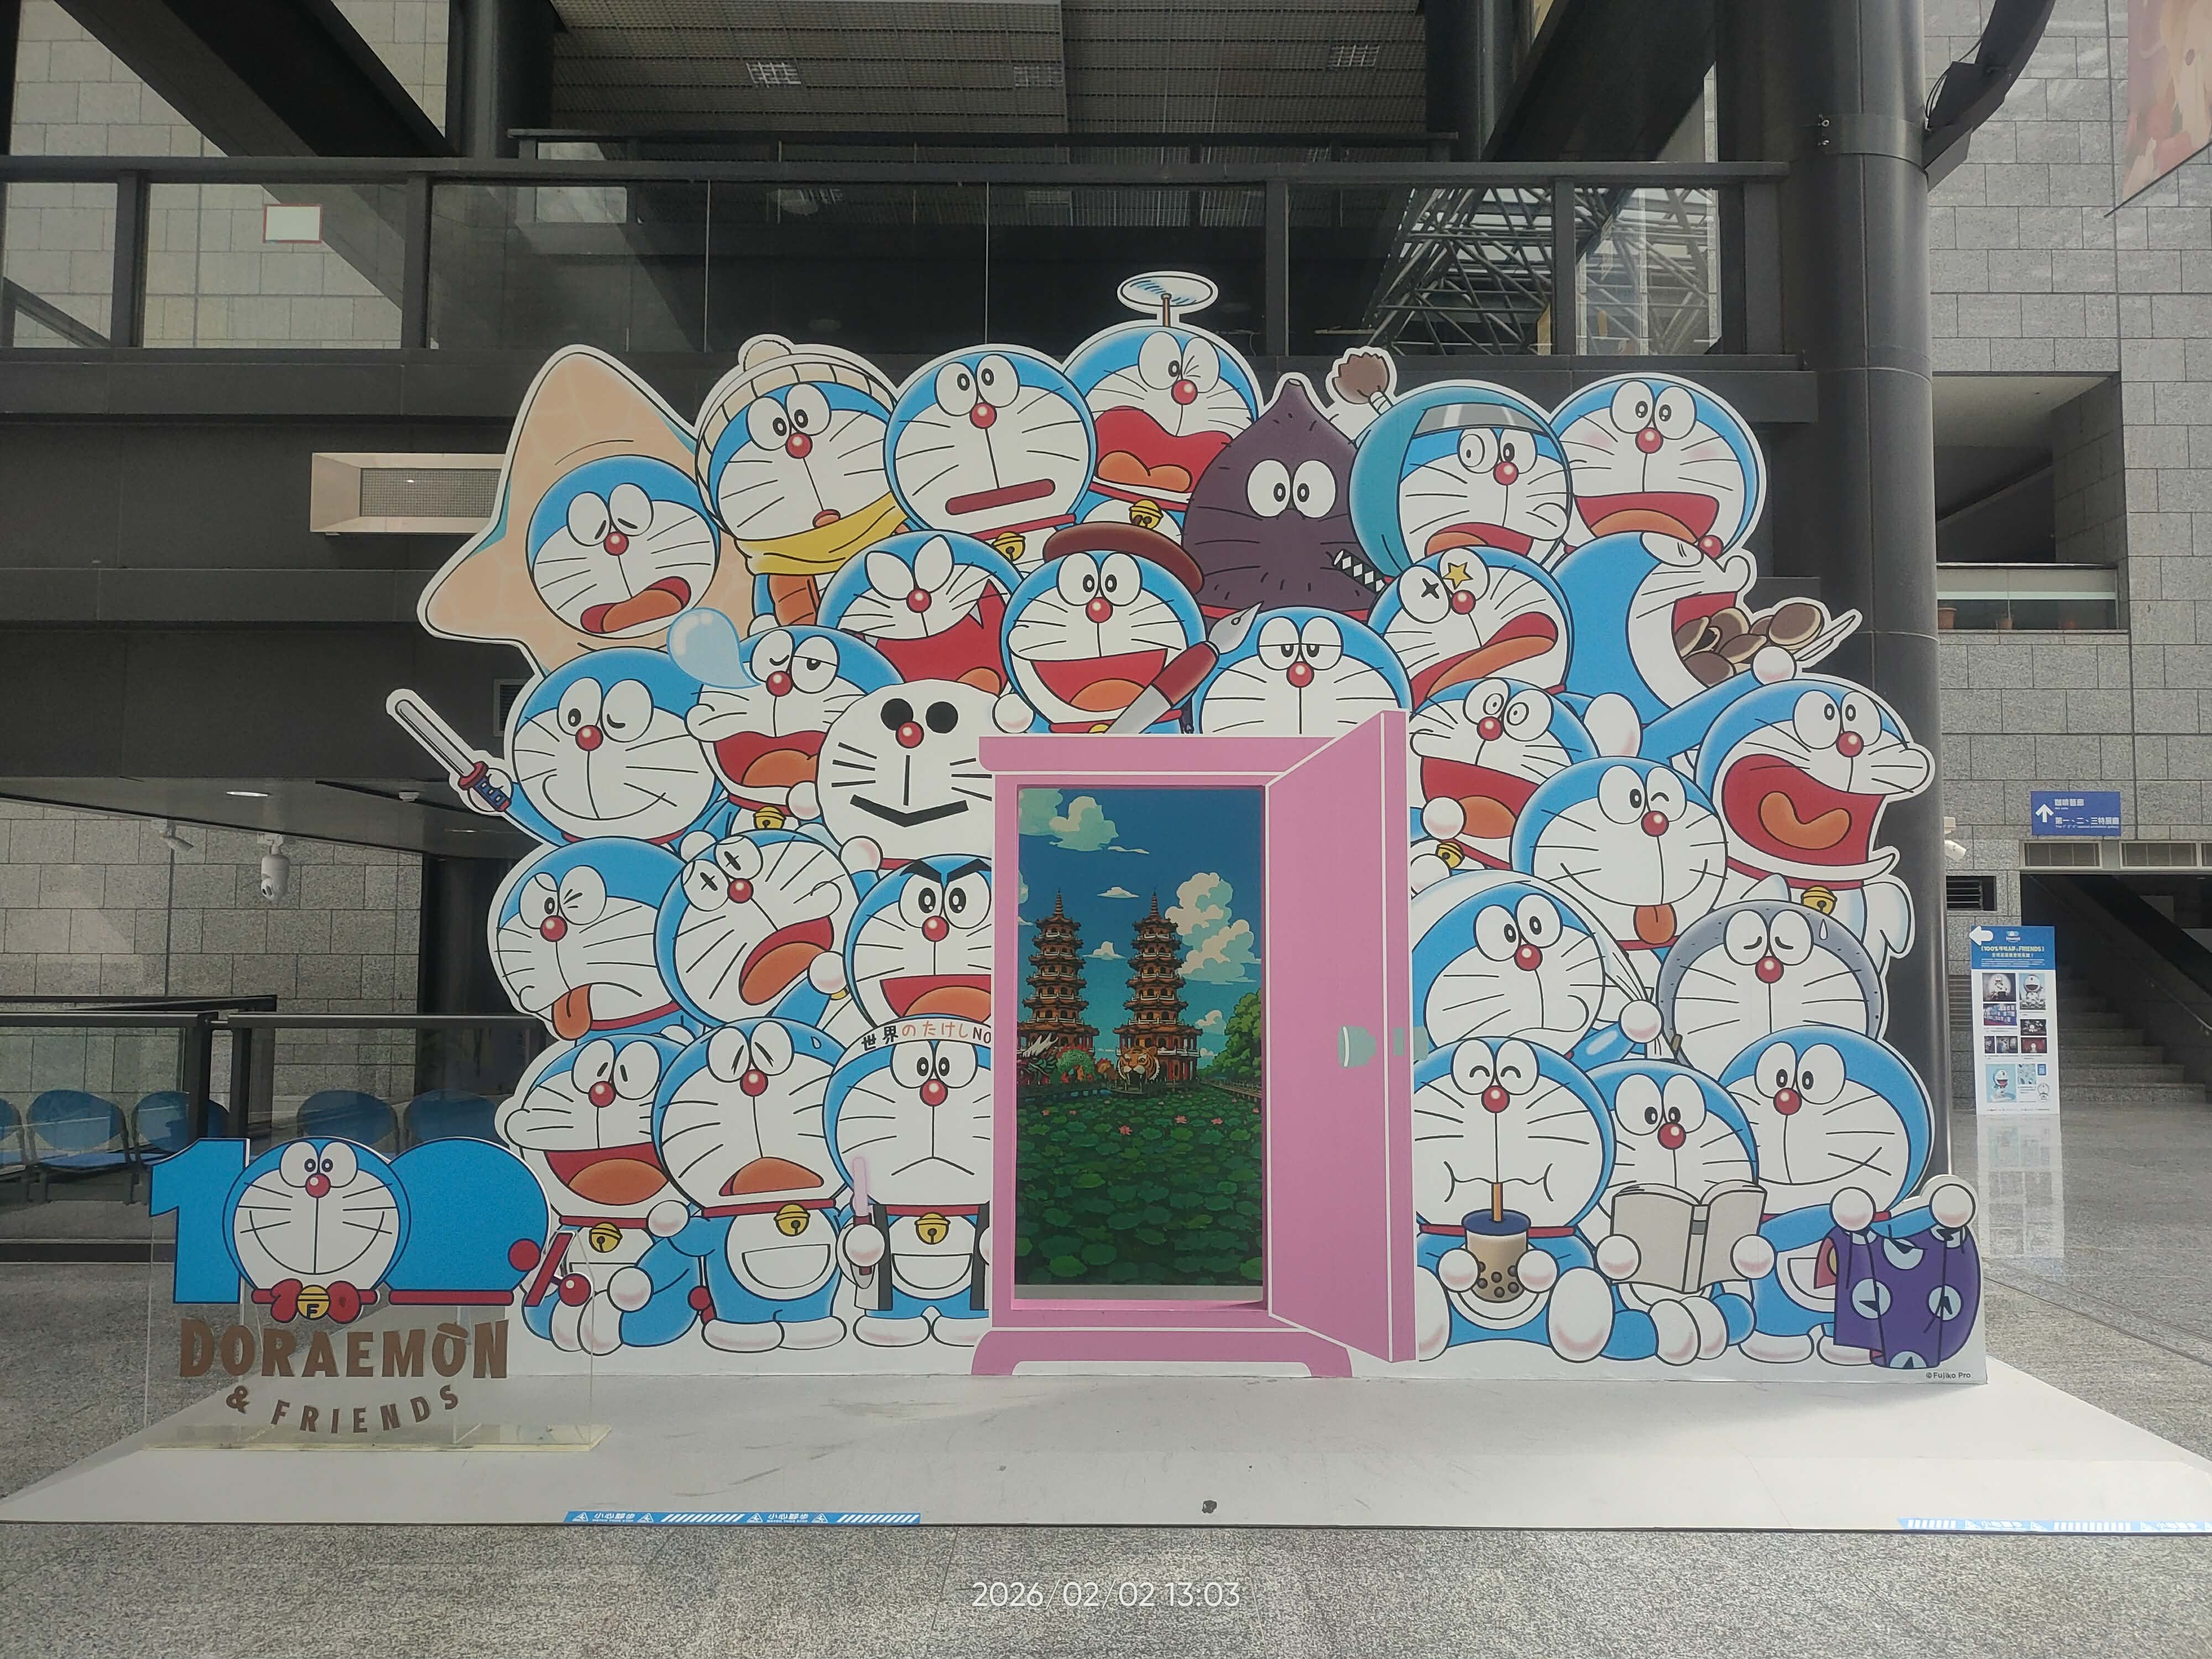
多拉A夢在科工館有展示 收門票所以我沒有去看

但是紀念品也是要拿的
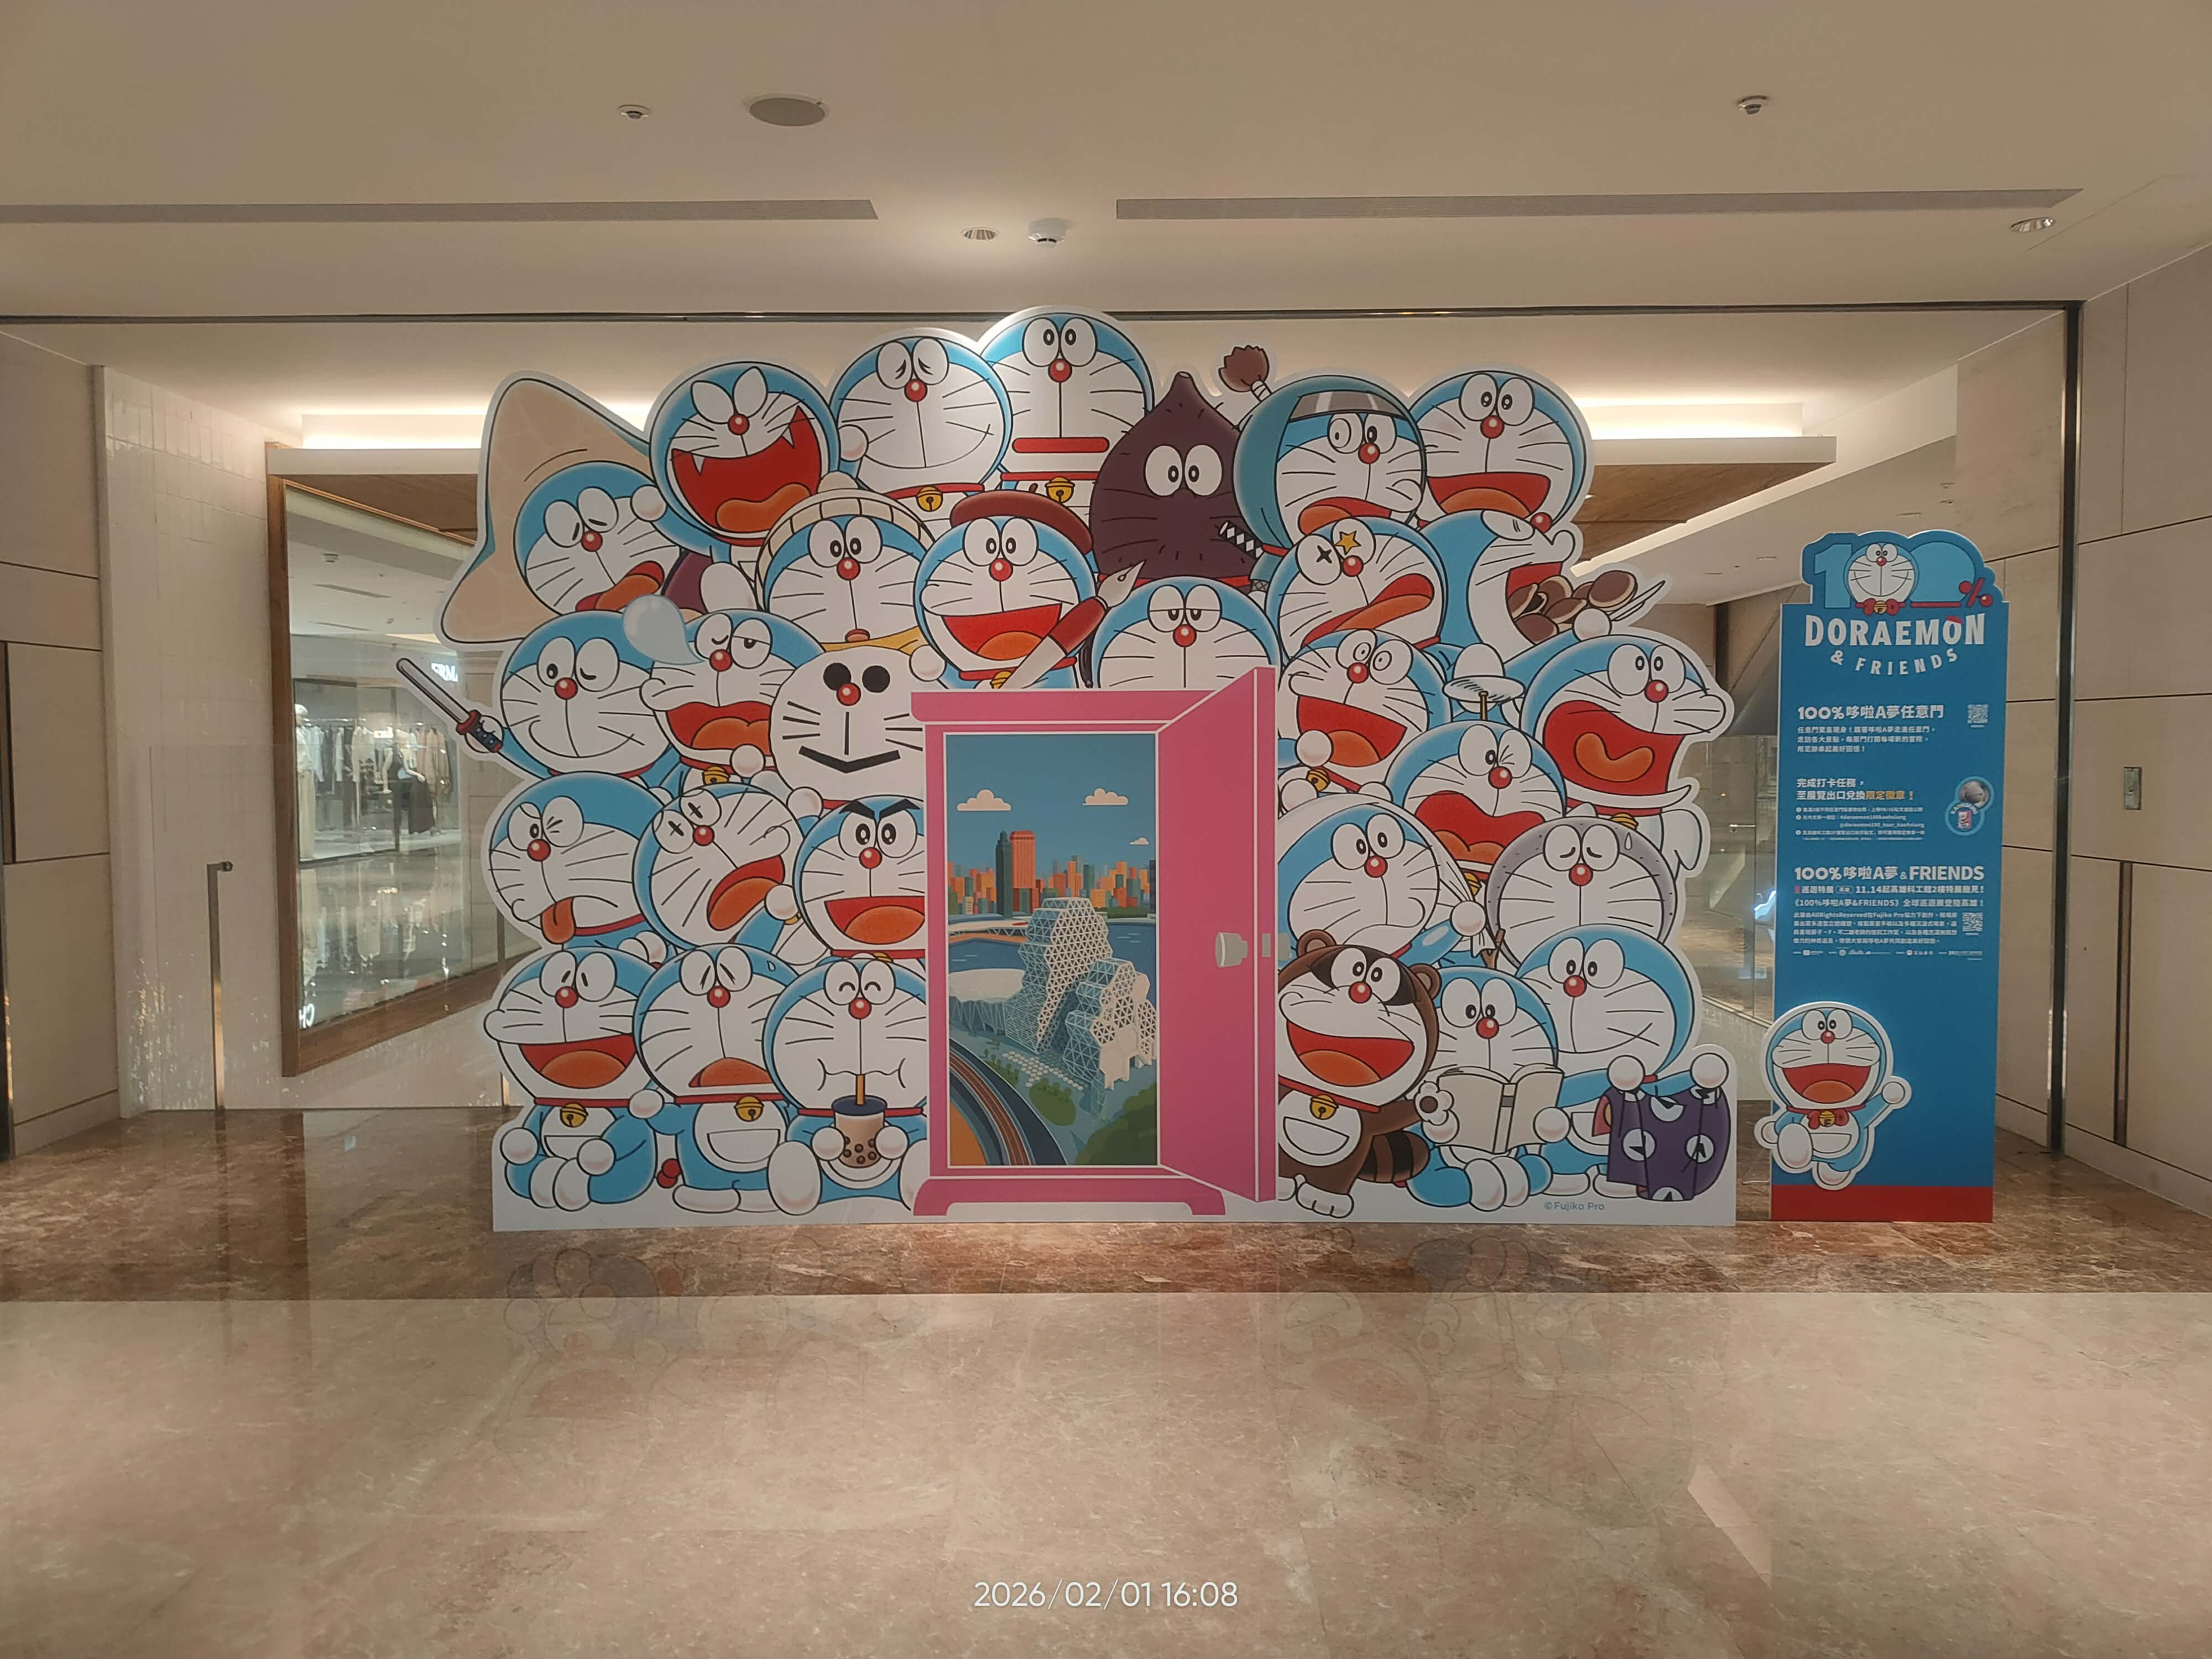


要踩三個點 而且在很遙遠的百貨裡面 這邊我都幫你把圖片準備好了
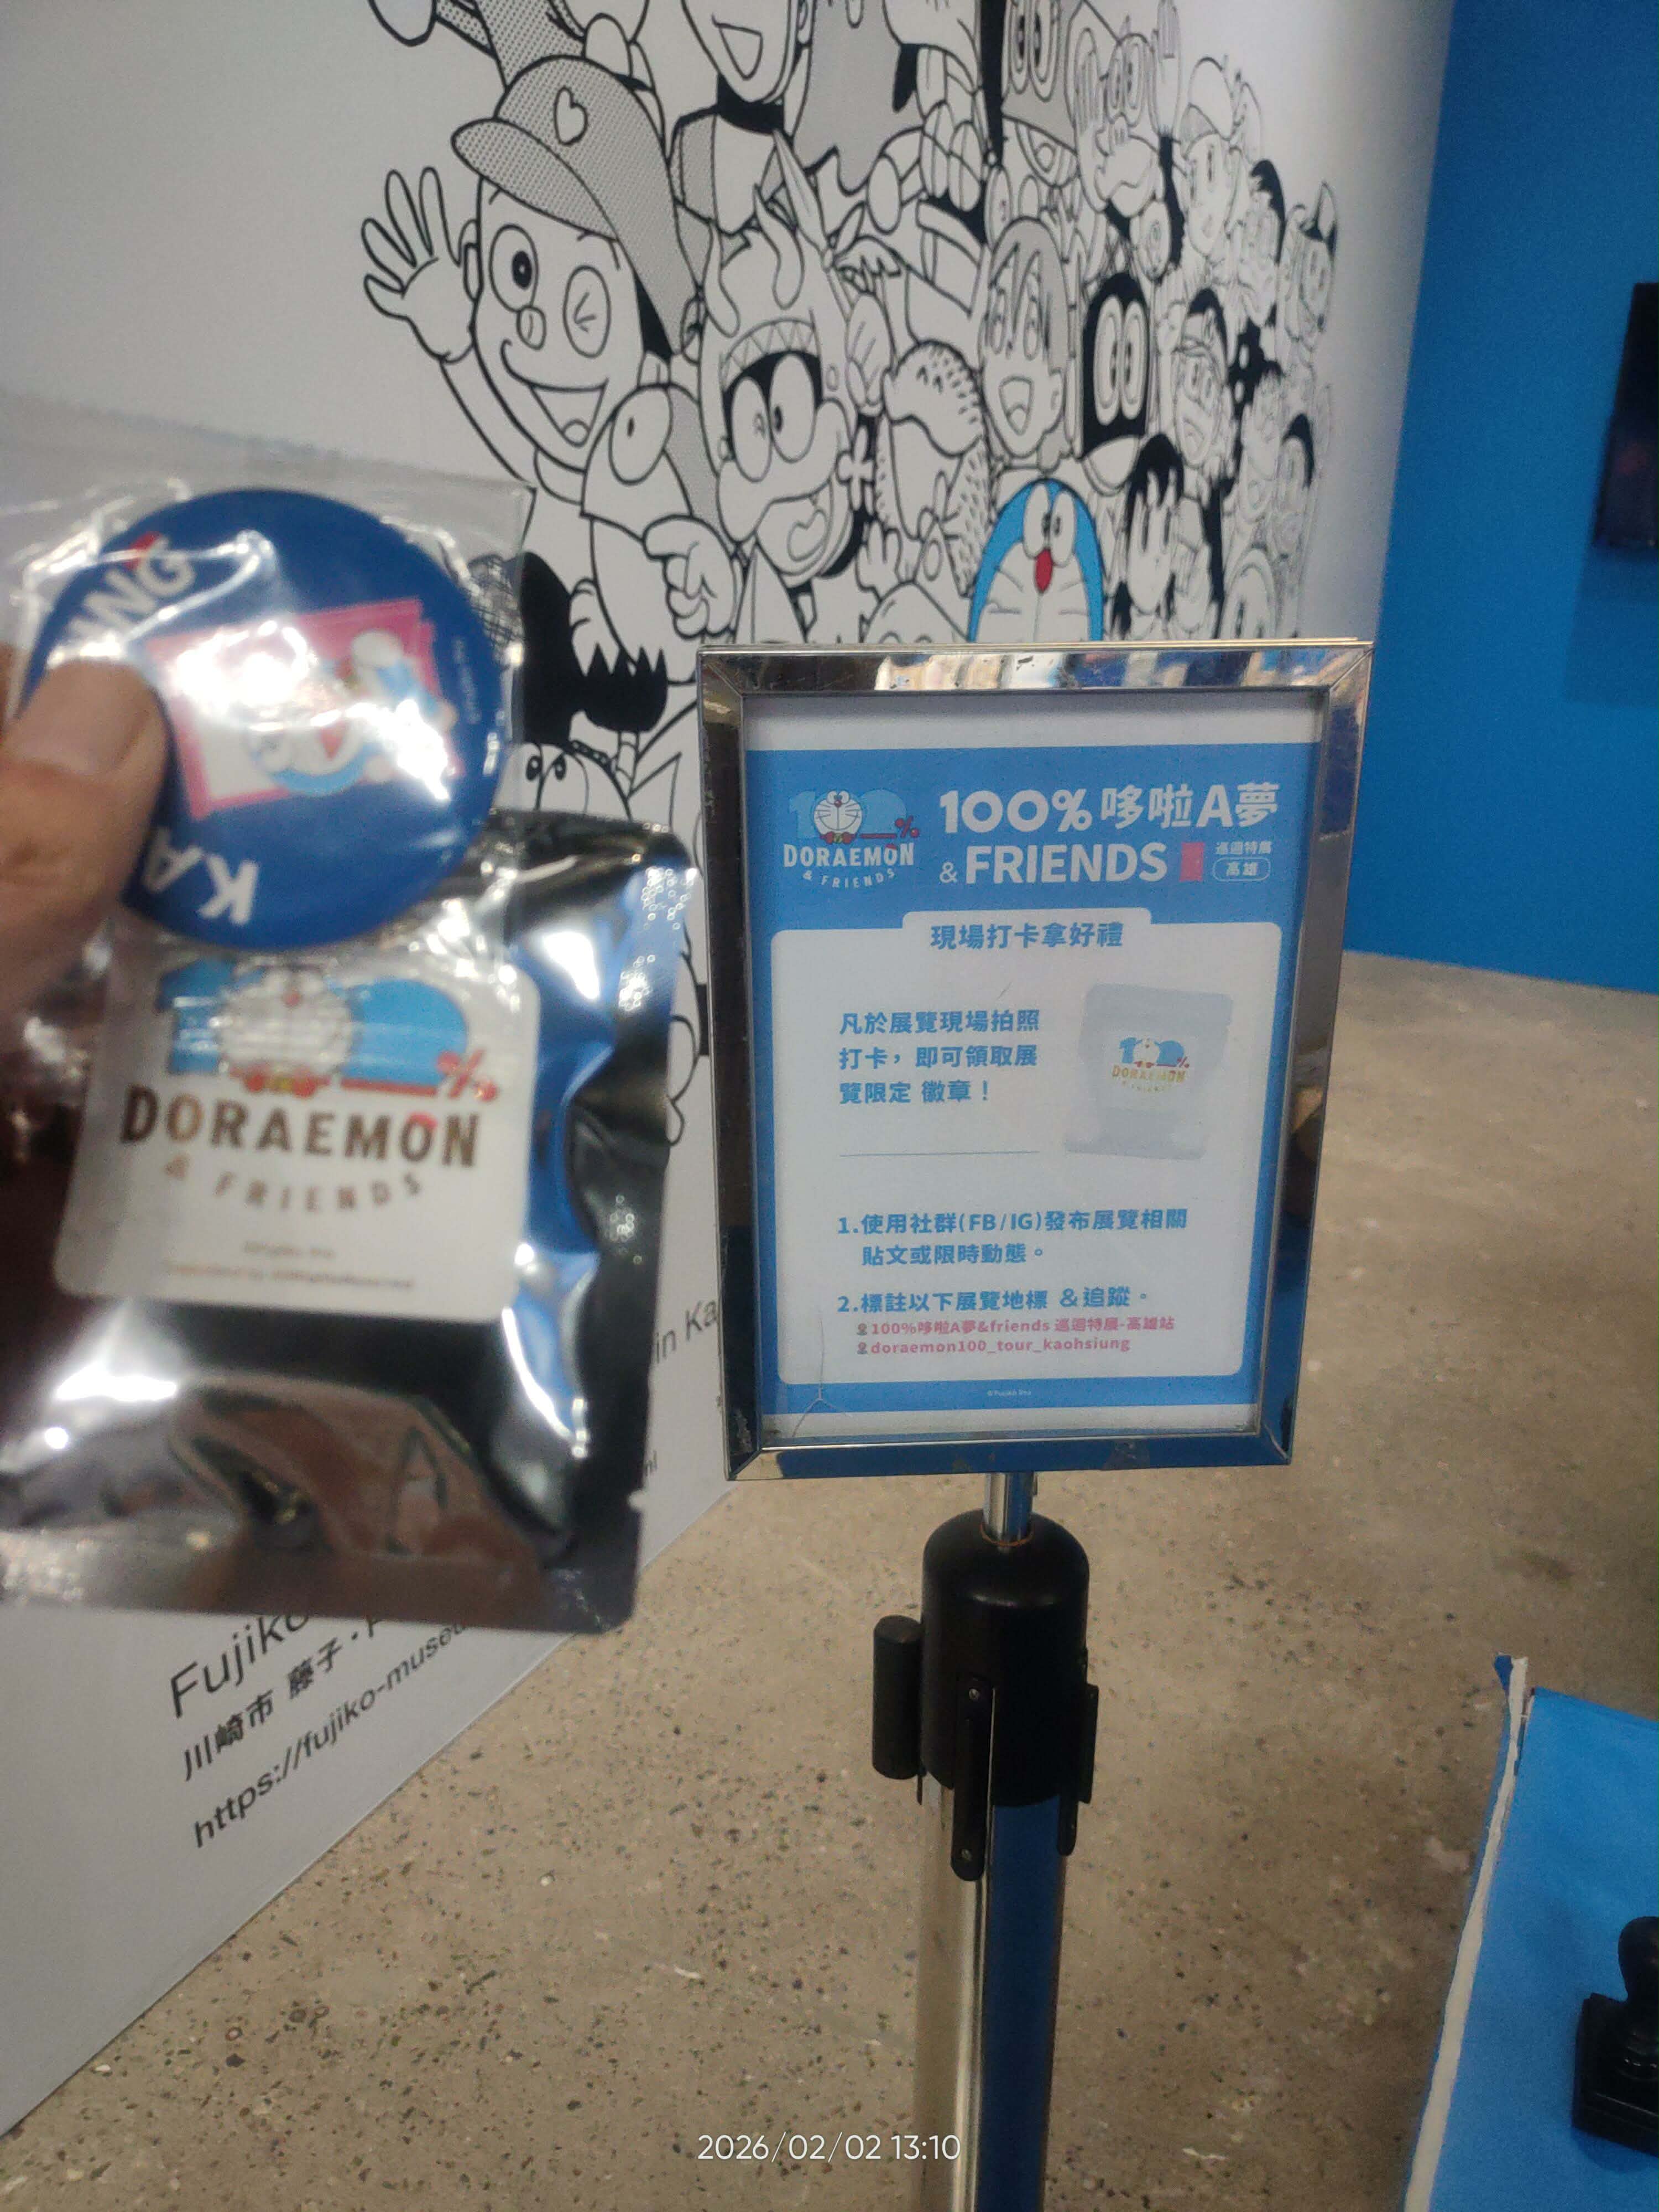

你就直攻科工館2樓 特展外面不用買門票

解兩個任務 拿一個徽章 跟一個盲包

徽章少說也值50圓 盲包也要100吧


大地遊戲解省錢任務時

常常忘記手機沒電

這時chargepost借電就是你的好朋友了

輸入活動碼序號「400萬」, 即可獲得 $100 借電券,$25 x 4 張,

每小時19元 等於免費四次


用下面連結還送19元 等於全部免費五次

外出手機沒電?使用ChargeSPOT共享移動電源充電吧, 邀請碼: FRDAC4B4EC6。
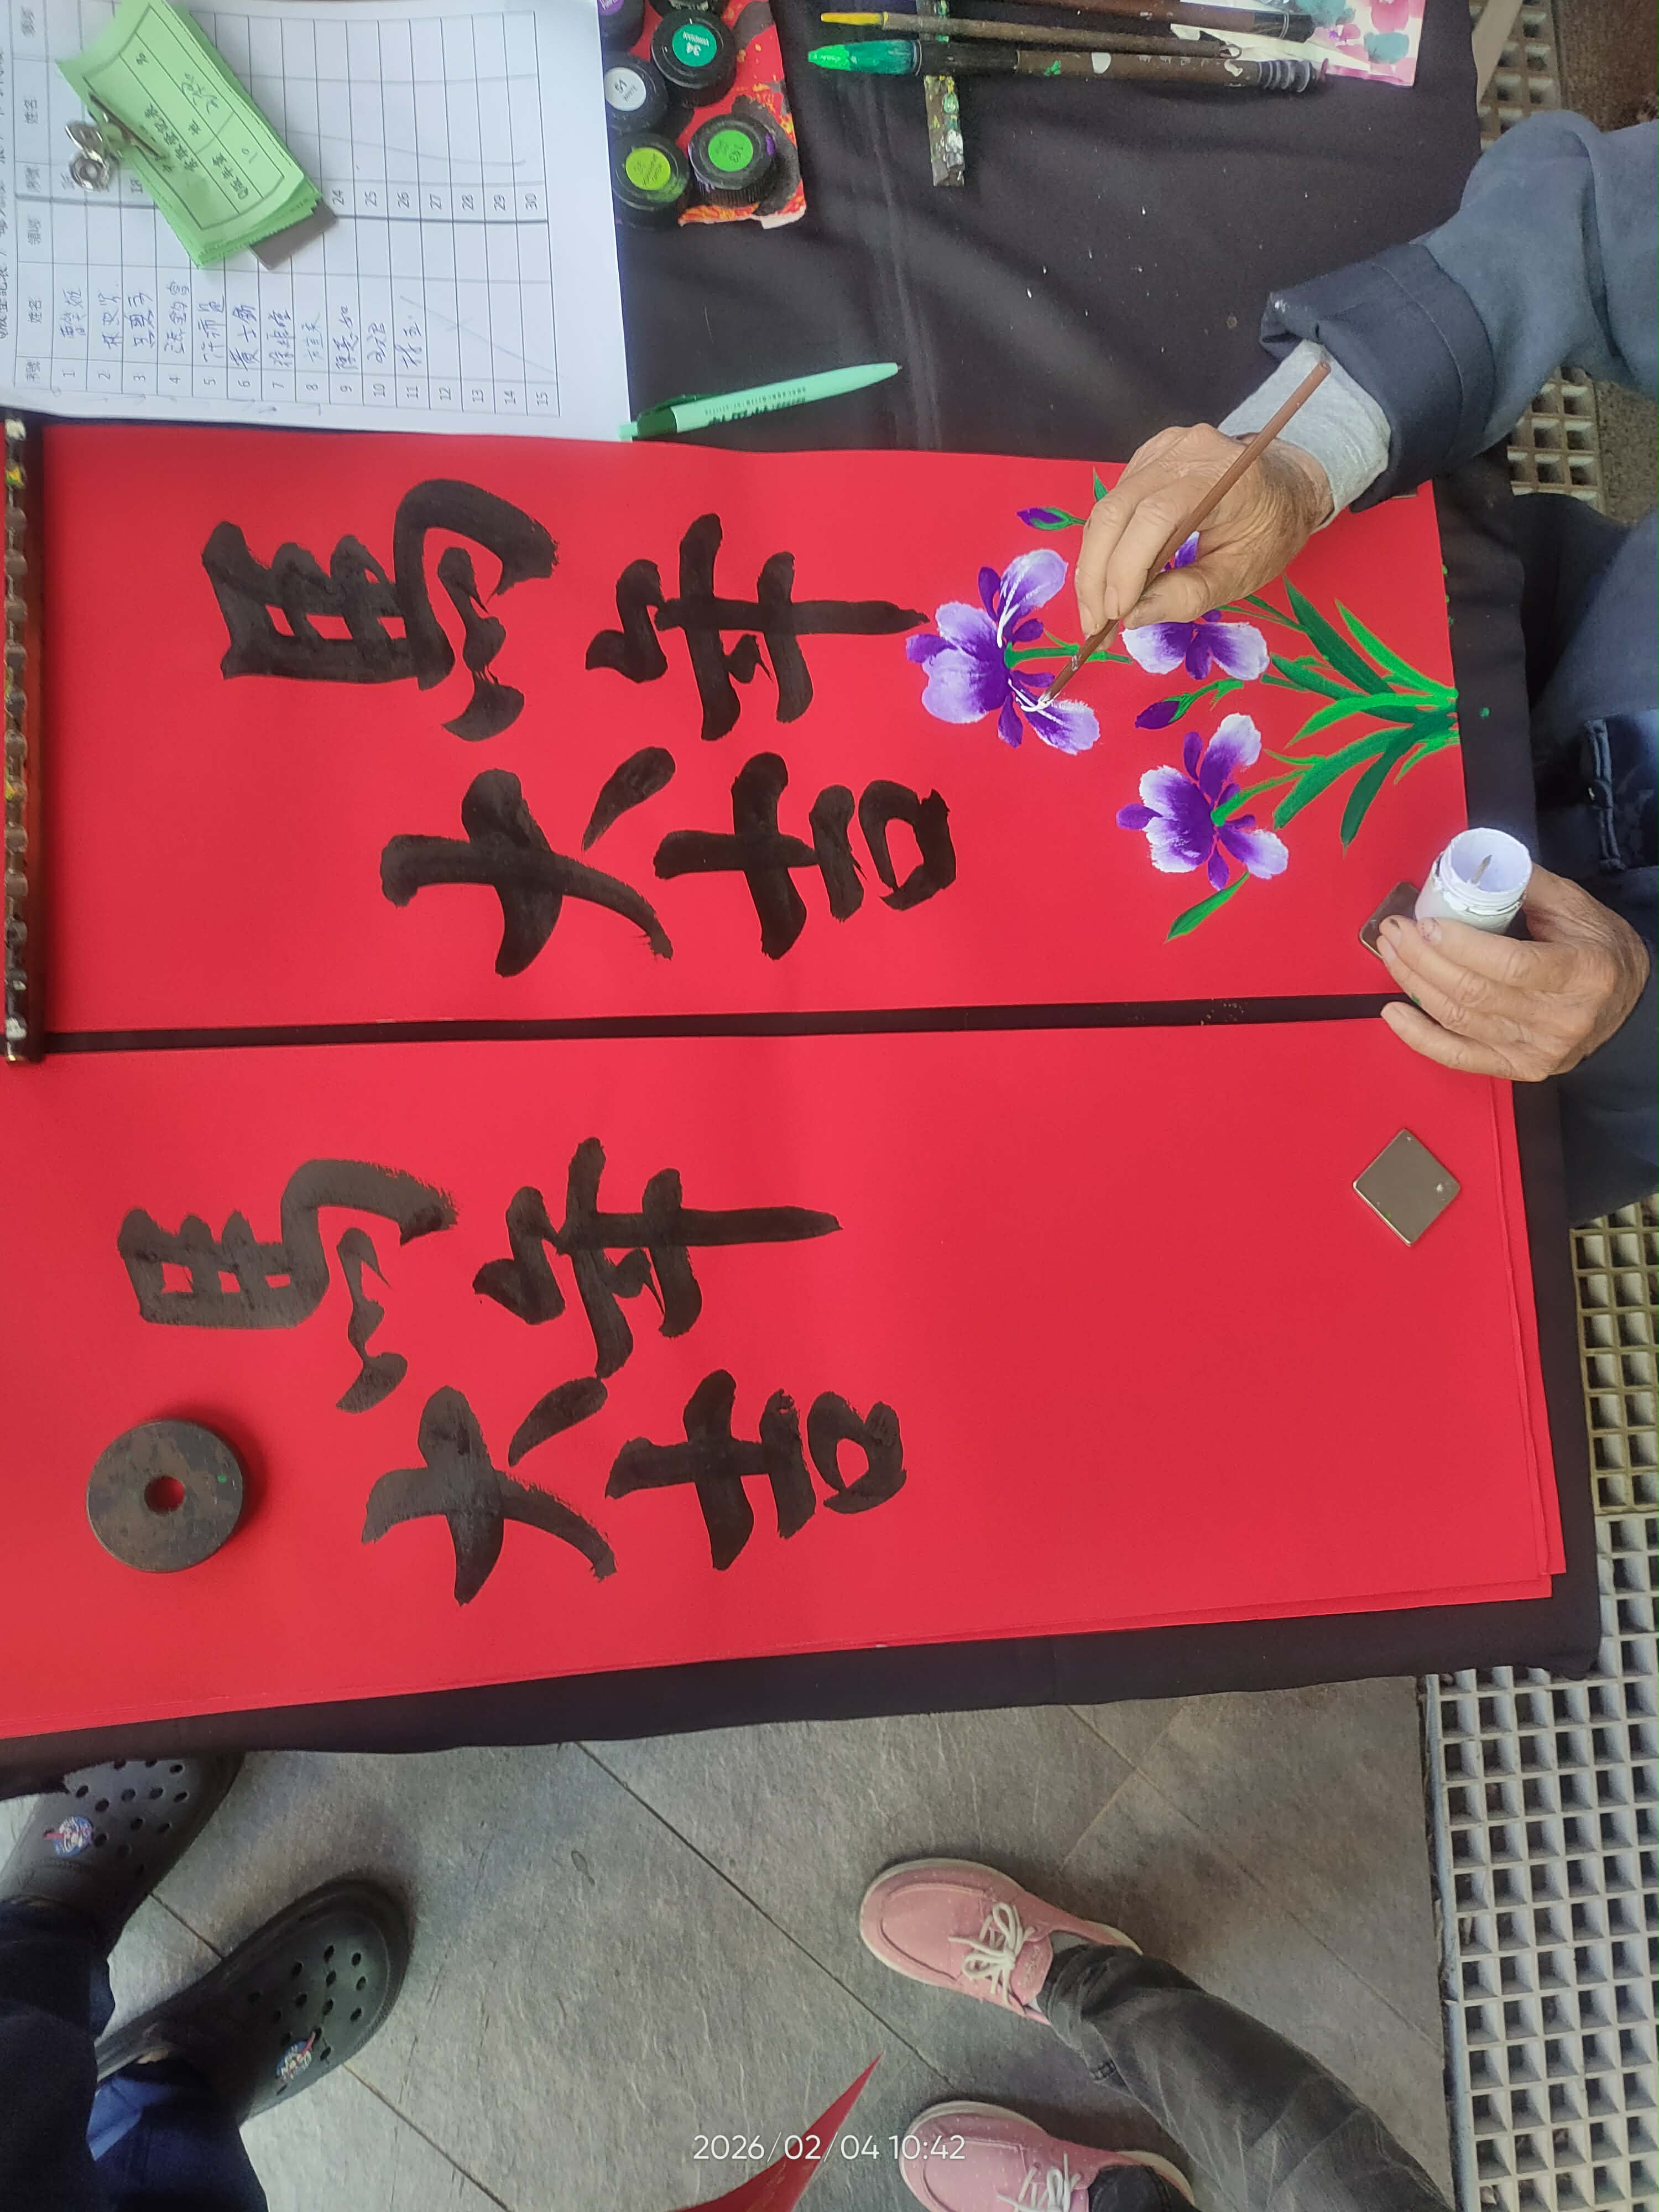


每年中華電信高雄的某些服務中心都會擺攤送大師手寫春聯

這次10:00多就排滿了 明年要拿的要趁早
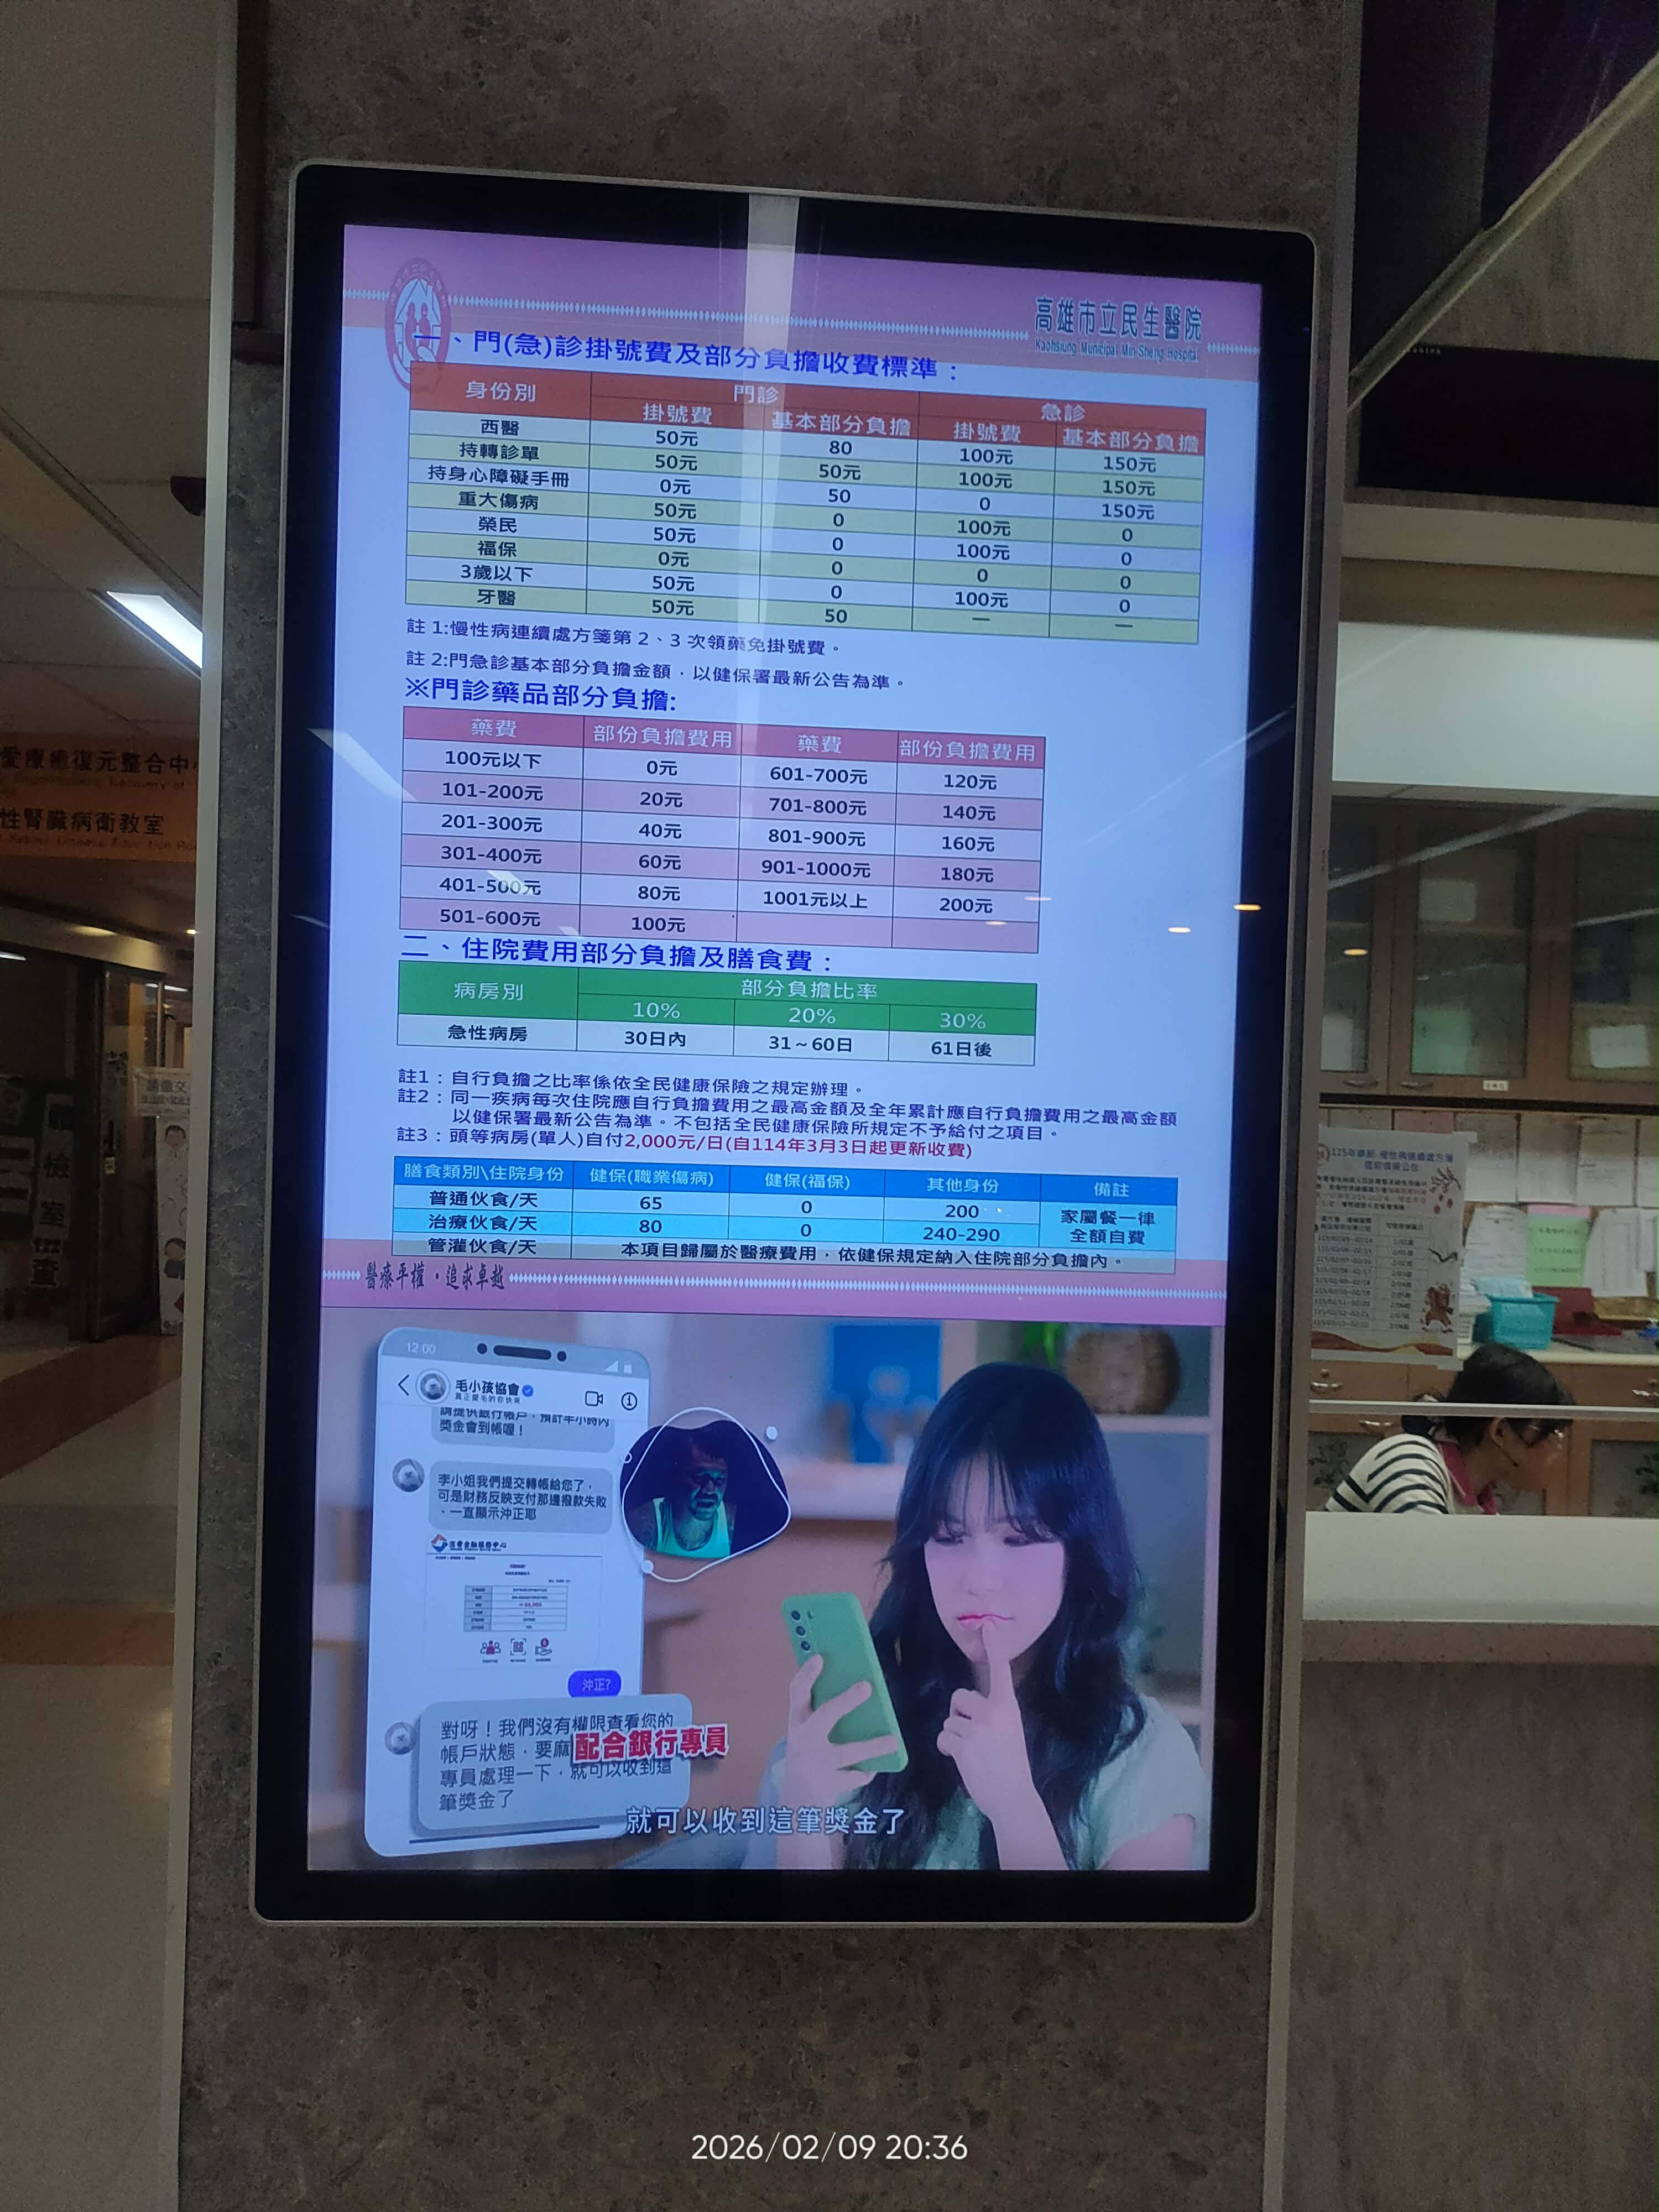

民生醫院拿藥又快又大包 哥疊加了重大傷病卡跟殘障手冊 完全免費

擠藥膏就可以富裕點大手大腳 也不用剪開去摳邊角料
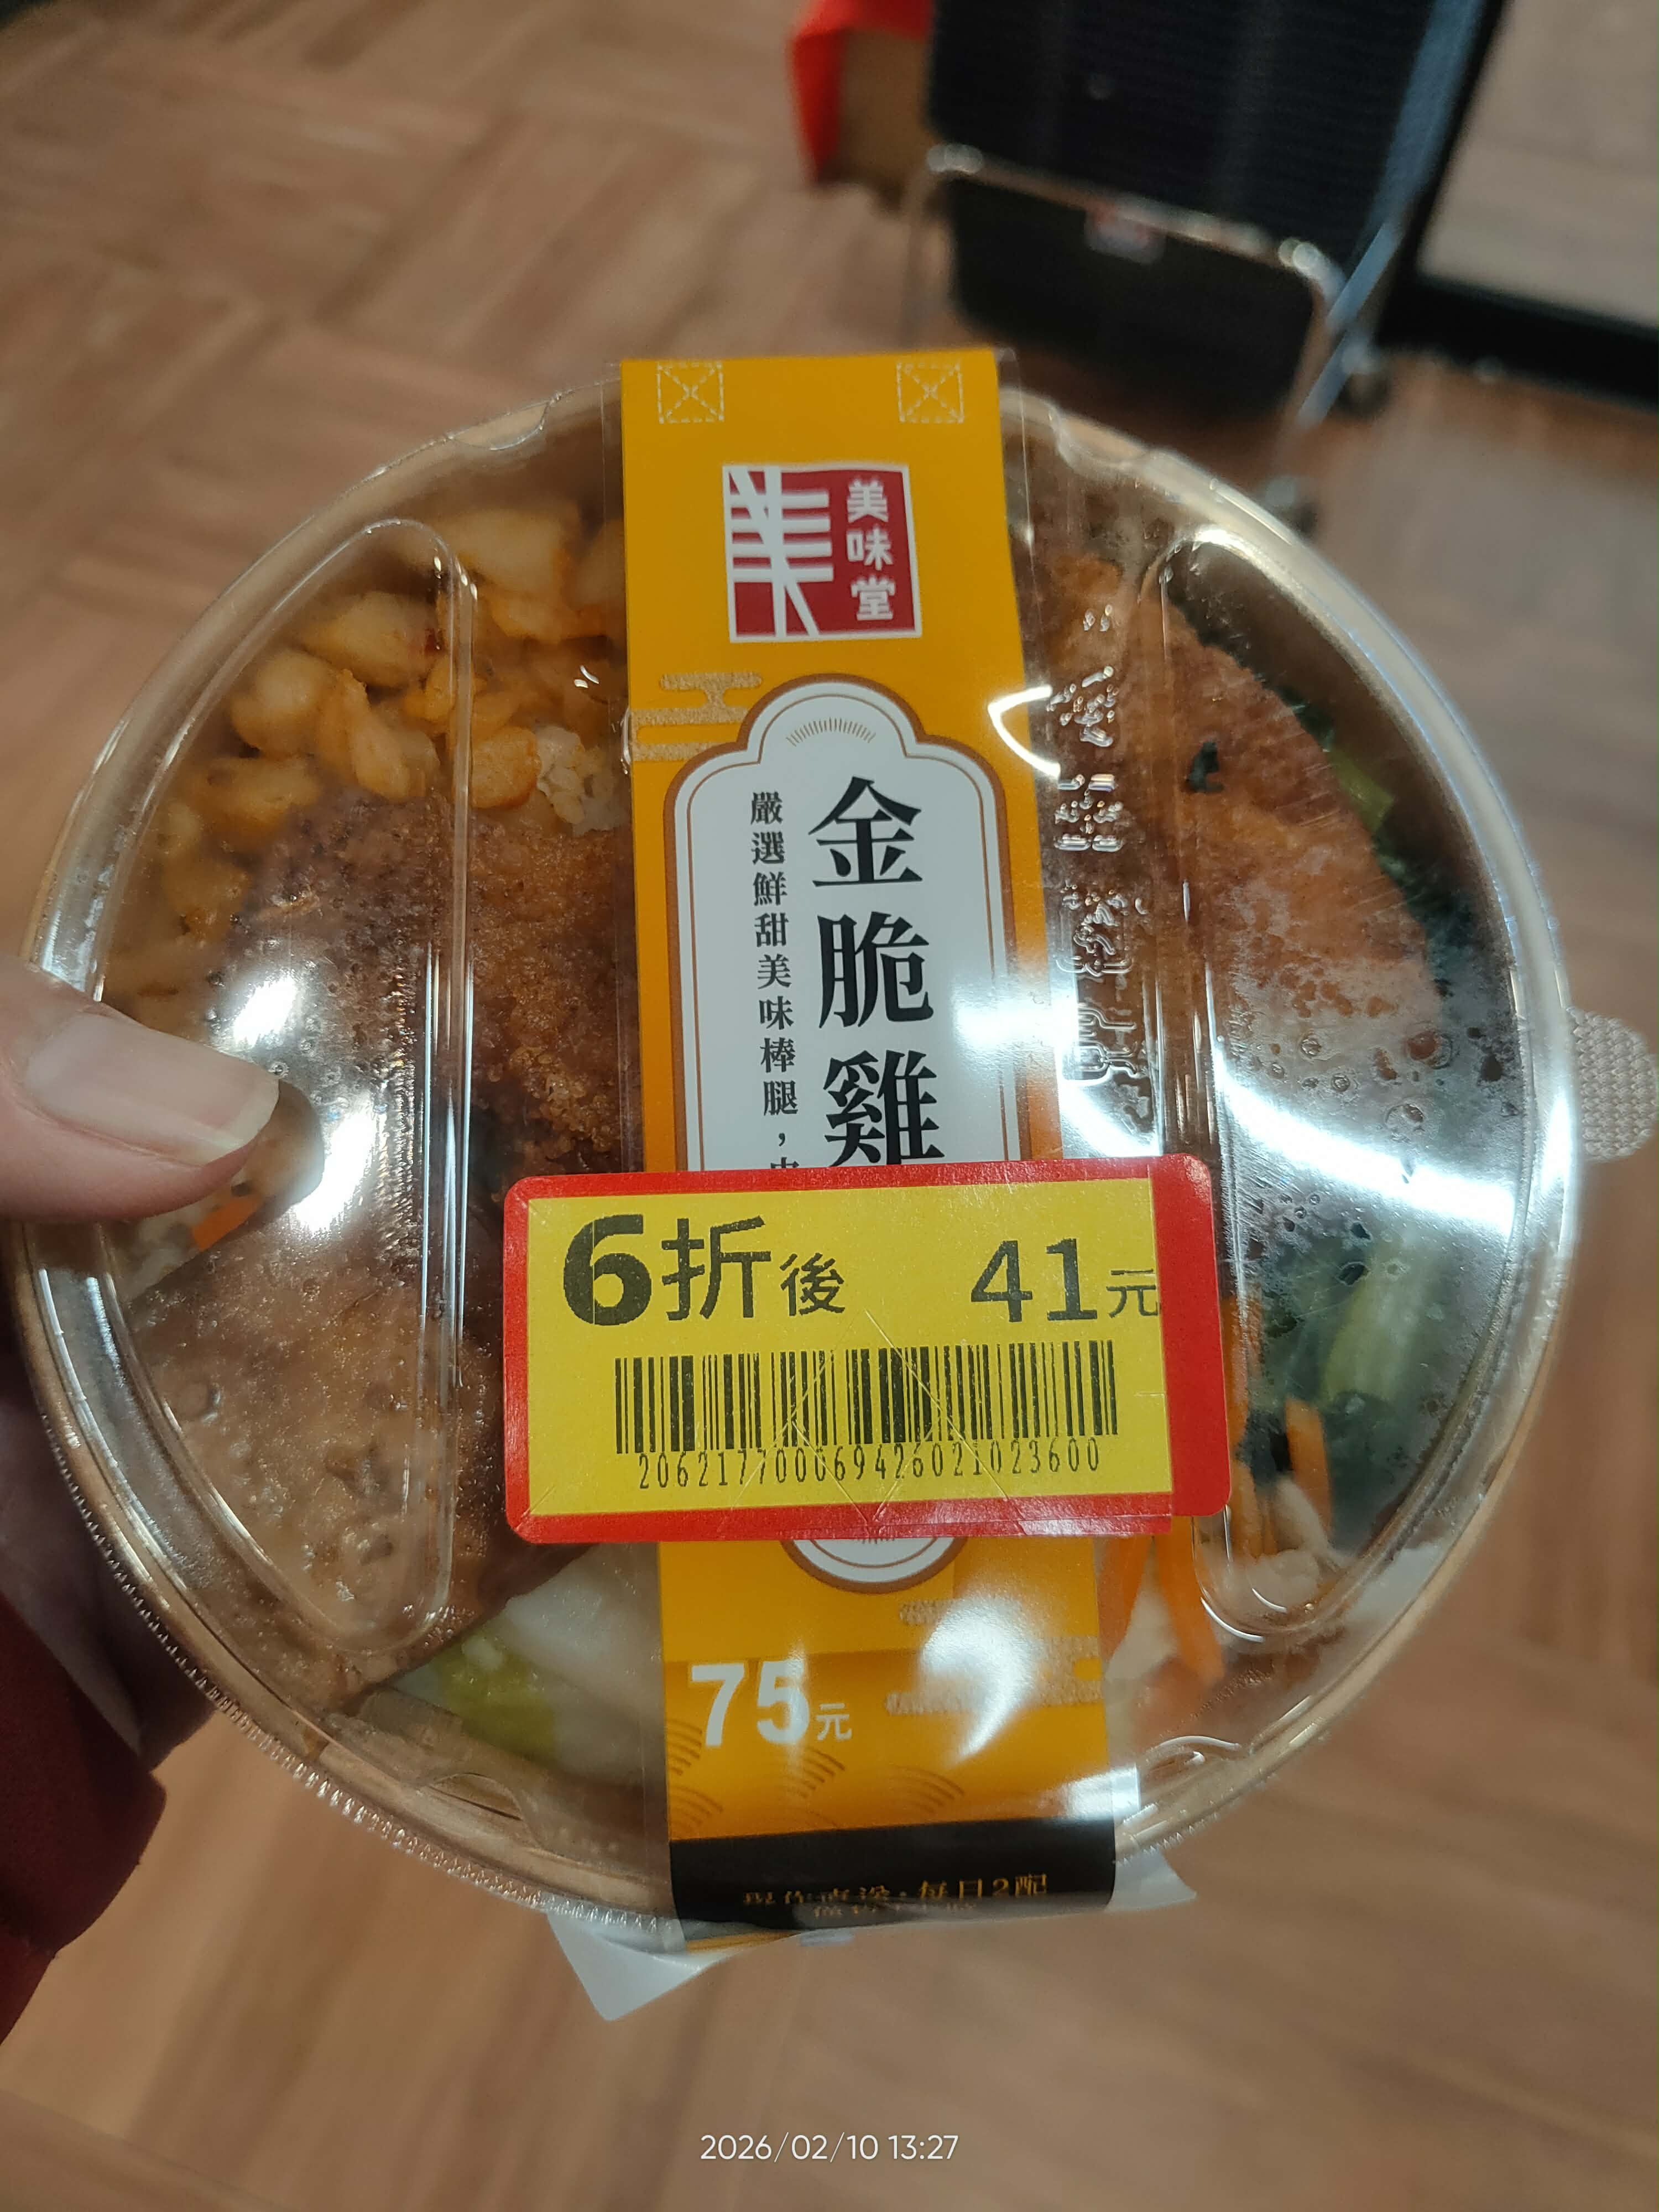
全聯開始賣便當 但本王子不跟你說我在哪一間買 自己去找找附近有沒有

我都吃中午 13:00左右會貼標8折 13:20多貼6折很快就沒了

因為我上次看一隻熊貓一次都買三個 這樣三餐100多搞定

買8折一定有 但6折會很快消失 我的命中率大概五成而以

不然就是要在店裡等
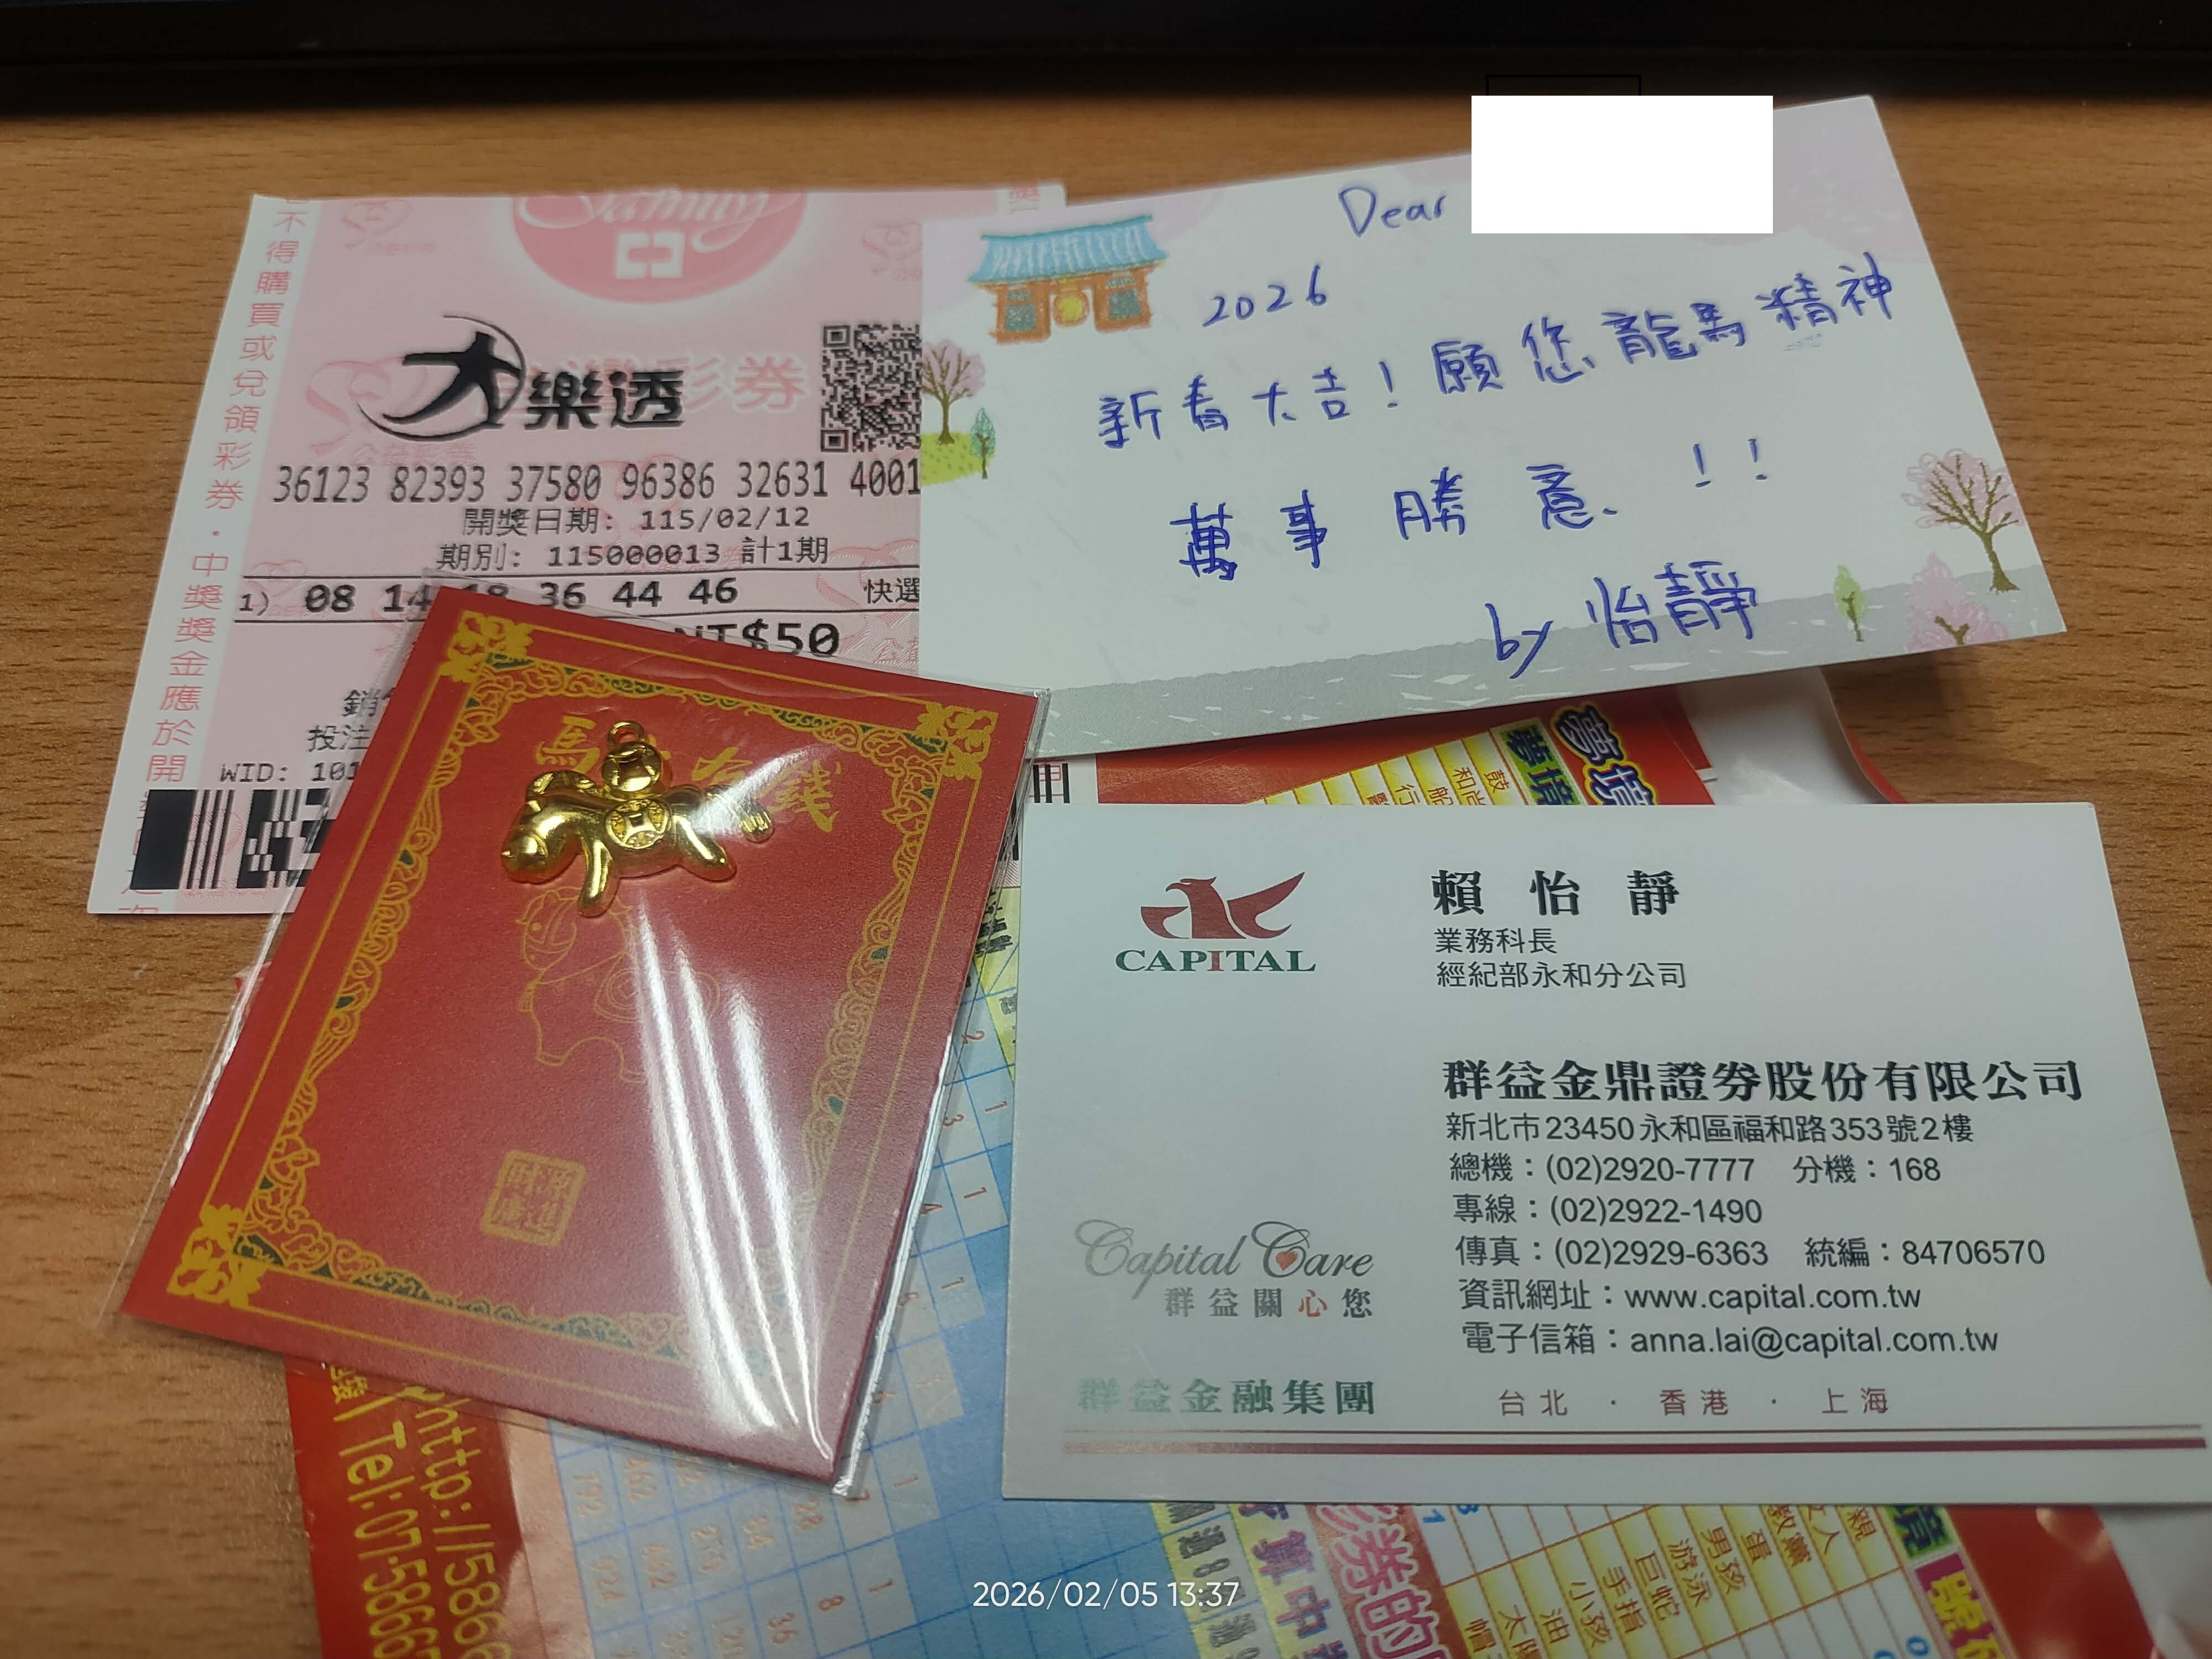

剛領的年節獎金,當天就賠光。

公司抽獎中三包,合計3600,照比例算只夠撐三分鐘,極度無感。

不過群益舉辦的活動我又抽到了

我媽還問那塊時不是黃金

營業員回"如果我業績賺到跟哥一樣有錢時 就有可能"


今年據說每個股民賺到200多萬 你有沒有呢? 哥是沒有啦

但是利用口袋證券省下幾百塊手續費是有可能的


🚩 台股優惠內容

✅ 每月交易金額NT$28萬內,且交易筆數不超過 200 筆

👉 整月台股手續費只要 NT$1!(不限個股/零股/定期存股)

超出限額與筆數按2.8折計算:台股交易金額 X 0.1425% X 0.28 (最低收取NT$1)


🌍 美股優惠內容

✅ 每月交易金額US$2,000內,且交易筆數不超過 20 筆

👉 整月美股手續費也是 NT$1!(不限個股/碎股/存股交易)

超出限額與筆數按0.1%計算,無低消


目前哥二月費都還沒有交易 準備年後來買一張雞蛋水餃股來領紀念品

不過現在雞蛋水餃都漲得亂七八糟了


有些1股就能領


大魯閣 1股 47

王品 1 股 216

正隆 1 股 19


以下一張才可以直接拿


中鋼 20900

友達 16150

凱基金 19250

華南金 34600

台肥 46400

南紡 13400

聯電 62800


全部加起來不超過28萬 手續費只要一元


使用我的口袋證券分享碼:uhxht ,還送手續費折抵金600元繼續抵用→


https://www.pocket.tw/openaccountonline/oa/home?utm_source=pocketw&openExternalBrowser=1&showYuShanBtn=Y&MgmCode=uhxht&channel=CH0001&mkCode=MK0P11


以上好康夠多吧 祝DCARD網友 馬上省錢


最後推薦一下口袋證券!


$100最低存股金額5min線上開戶最快完成


新手還有新手禮 總共600元 口袋證券下面是申請連結 交易手續費不用談 單一價2.8則 放眼台灣應該算是輕鬆拿捏


使用我的口袋證券分享碼:uhxht ,開啟你的數位投資之旅!立即體驗→


https://www.pocket.tw/openaccountonline/oa/home?utm_source=pocketw&openExternalBrowser=1&showYuShanBtn=Y&MgmCode=uhxht&channel=CH0001&mkCode=MK0P11

所以如果我們要做一個真正有意思的「台灣版 100 戶 × 50 年」實驗,下一版應該把模型拆成:

初始財富+薪資能力+儲蓄率+房產+股票投資+隨機事件+遺產\boxed{ 初始財富 + 薪資能力 + 儲蓄率 + 房產 + 股票投資 + 隨機事件 + 遺產 }

然後讓 100 戶從同樣的 100 元開始,跑 50 年,再看看最後能不能自然產生出接近台灣 Gini ≈ 0.6、前20%約62.7%財富 的分布。這會比單純給每個人一個「能力報酬率」有意思得多。


台灣版「耕者有其田」實驗

 台灣官方資料可以拿來當校準基準:2021 年底家庭財富中位數約 894 萬元、平均 1,638 萬元,財富 Gini 約 0.606;最富 20% 家庭持有約 62.7% 的家庭財富。 另外,2025 年家庭可支配所得的 Gini 為 0.341,所得最高/最低 20%差距約 6.17 倍。

所以我建議把實驗改成下面這個版本。


台灣版「耕者有其田」實驗

仍然設定:

100 戶家庭

起始時:

W0=100W_0=100

所以大家完全一樣。

但不要再讓「能力」直接決定資產每年 ±99%。

改成:

① 勞動收入能力

每戶有一個固定的「生產力係數」:

家庭生產力
最低0.85
......
中位1.00
......
最高1.15

也就是:

−15%∼+15%\boxed{-15\%\sim+15\%}

而不是 −99%~+100%。

這比較像「同樣工作年數,但教育、技能、職業、升遷、工作效率不同」。


② 每年不是全部財富重新增減

這一點非常重要。

現實中的家庭不是:

100 元 → 今年 +8% → 108 元

而是:

薪資收入 − 消費 = 新增儲蓄

再加上:

既有資產 × 投資報酬

所以模型改成:

Wt+1=Wt(1+rt)+StW_{t+1} = W_t(1+r_t)+S_t

其中:

  • WtW_t:既有財富
  • rtr_t:資產報酬
  • StS_t:當年新增儲蓄

③ 薪資能力差異縮小

例如設定平均家庭每年能創造:

S=5S=5

100 戶家庭的儲蓄能力:

3.5∼6.53.5\sim6.5

也就是最差家庭每年存 3.5,最好家庭每年存 6.5。

這個差距並不誇張。

但注意:

這個差距會累積 50 年。


④ 加入台灣式投資報酬

例如所有家庭都有基本資產報酬:

r=4%+能力差異+年度隨機事件r=4\%+\text{能力差異}+\text{年度隨機事件}

能力差異只給:

−2%∼+2%-2\%\sim+2\%

年度市場隨機:

−8%∼+8%-8\%\sim+8\%

所以可能出現:

A 家庭:+8.5%
B 家庭:+2.3%
C 家庭:−4.1%
D 家庭:+11.2%

但不是:

−90% 或 +100%。

這就合理很多。


⑤ 再加入「房產/投資選擇」

這才是台灣模型最有意思的地方。

100 戶不是所有人都會用同樣方式處理新增資產。

例如:

A類:保守型

新增資產主要:

  • 現金
  • 定存
  • 保險
  • 低風險資產

長期報酬:

2.5%2.5\%

B類:平均型

房產+股票+現金:

4%4\%

C類:積極型

股票/企業/高風險投資:

5.5%5.5\%

但波動比較大。


最後再加入隨機事件

每年每戶有 20% 機率遇到:

  • +10%:投資/事業成功
  • +5%:有利事件
  • 0%
  • −5%:失業、修繕、投資損失等
  • −10%:重大支出

但這些事件不永久改變能力。

這跟你上一個模型最大的差別就是:

運氣會影響今年,但不會直接決定這個人的一生。


50 年後會變成什麼?

這種參數下,我用一組代表性模擬來看,結果會非常不同。

假設:

  • 初始:100
  • 年均資產報酬約 4%
  • 能力差異約 ±2~3%
  • 年度市場波動約 ±6~8%
  • 每年持續新增儲蓄
  • 50 年

一個典型結果會比較接近:

分位初始50年後
最低10%100約 50~150
25%100約 250~500
50%100約 600~1,000
75%100約 1,000~1,800
90%100約 1,800~3,500
95%100約 2,500~5,000
99%100約 4,000~8,000

這裡的數字不是「台灣統計的預測值」,而是按照上述假設跑出的示意範圍;真正結果會高度取決於房價、股市、薪資成長、家庭結構與遺產等參數。

但分布形狀會非常有意思:

起始

100 100 100 100 100 100 100 100 100 100
│
│
50年後

        █
        ███
       █████
      ███████
     █████████
   █████████████
 █████████████████
██████████████████████
───────────────────────→ 財富

不是我上一個模型那種:

▌
▌
▌
▌
▌
▌
▌                         █
▌                         █
▌                         █████████████████
────────────────────────────────────────→

最關鍵的其實是「時間」

你這個思想實驗最值得保留的部分,其實不是 ±99%。

而是:

完全平等的起點\boxed{\text{完全平等的起點}}

然後只給每個家庭很小的差異。

例如:

能力差異=±2%\text{能力差異}=±2\% 儲蓄差異=±30%\text{儲蓄差異}=±30\% 投資報酬差異=±2%\text{投資報酬差異}=±2\%

單獨看,每一個差異都不大。

但是:

差異×50年×複利\text{差異} \times \text{50年} \times \text{複利}

最後仍然會產生非常明顯的財富分布。

這其實更接近你上一個問題的核心:

貧富差距不一定需要一開始就存在。只要存在微小的個體差異,而且差異會影響下一期的資源基礎,時間就會把它累積成巨大的結果差。

而台灣現實更進一步:初始財富本來就不是 100、100、100……。官方資料顯示,2021 年底最低 20%家庭平均財富約 77 萬,而最高 20%平均約 5,133 萬,最高 20%已持有全體家庭財富約 62.7%。


最後推薦一下口袋證券!


$100最低存股金額5min線上開戶最快完成


新手還有新手禮 總共600元 口袋證券下面是申請連結 交易手續費不用談 單一價2.8則 放眼台灣應該算是輕鬆拿捏


使用我的口袋證券分享碼:uhxht ,開啟你的數位投資之旅!立即體驗→


https://www.pocket.tw/openaccountonline/oa/home?utm_source=pocketw&openExternalBrowser=1&showYuShanBtn=Y&MgmCode=uhxht&channel=CH0001&mkCode=MK0P11

所以如果我們要做一個真正有意思的「台灣版 100 戶 × 50 年」實驗,下一版應該把模型拆成:

初始財富+薪資能力+儲蓄率+房產+股票投資+隨機事件+遺產\boxed{ 初始財富 + 薪資能力 + 儲蓄率 + 房產 + 股票投資 + 隨機事件 + 遺產 }

然後讓 100 戶從同樣的 100 元開始,跑 50 年,再看看最後能不能自然產生出接近台灣 Gini ≈ 0.6、前20%約62.7%財富 的分布。這會比單純給每個人一個「能力報酬率」有意思得多。

什麼樣的投資法則容易形成信仰


為什麼有信仰持續買進0050、也有持續買進金融股、高股息ETF,持續買進50正二的就比較少、更不用說無限轉倉台指期。

賈伯斯當初設計iPhone時,把電腦操作不容易理解的概念刪除,iPhone使用門檻低,用戶就多。

推廣持續買進也是一樣,越簡單的方式,可以使用的人就多。正二、期貨不是不好,只是某些人光叫他算曝險就有困難,何況是曝險配置與風險管理。

所以不用管曝險配置與風險管理的方式,就容易形成教義,被多數人學習與模仿。今天如果我要在博知名度或者賣出,我當然是選能被多數人理解的方法。

但對於數理邏輯好、風險承受力佳的人,期貨與槓桿型ETF會是好用的工具,神裝也要有好素質的穿才有用,不是嗎?

什麼樣的人適合。什麼樣的工具,所以不需要網內互打,大家的目的都是賺錢。長存ETF的人去笑個股短線失利,其實非常沒有必要。

最後推薦一下口袋證券!


$100最低存股金額5min線上開戶最快完成


新手還有新手禮 總共600元 口袋證券下面是申請連結 交易手續費不用談 單一價2.8則 放眼台灣應該算是輕鬆拿捏


使用我的口袋證券分享碼:uhxht ,開啟你的數位投資之旅!立即體驗→


https://www.pocket.tw/openaccountonline/oa/home?utm_source=pocketw&openExternalBrowser=1&showYuShanBtn=Y&MgmCode=uhxht&channel=CH0001&mkCode=MK0P11

2026/10/13

景氣循環股不能高估值

淨值93.49 預估明年、後年EPS 148、229 總和93.49+148+229=470.5 收盤價488 股價合理 這才是景氣循環股的算法 大後年EPS能估出來再加上去 如果大後年能不能賺錢不知道 甚至還有可能虧錢 為何法人要為溢價買單

成熟DRAM就像非洲草原,三星獅海力士虎獵了一頭野牛,啃完主要血肉後,南亞禿鷹、華邦鬣狗過來食腐肉,啃食骨頭上的邊角肉,吃完了下一餐在哪裡才是問題。

你怎不舉例中華電的,本益比28.78倍,人家4到5塊EPS年年不缺席,南亞科200塊EPS能幾年?DDR4、5產品生命週期幾年?DDR6做消費終端主流時,產線能不能跟上?


最後推薦一下口袋證券!


$100最低存股金額5min線上開戶最快完成


新手還有新手禮 總共600元 口袋證券下面是申請連結 交易手續費不用談 單一價2.8則 放眼台灣應該算是輕鬆拿捏


使用我的口袋證券分享碼:uhxht ,開啟你的數位投資之旅!立即體驗→


https://www.pocket.tw/openaccountonline/oa/home?utm_source=pocketw&openExternalBrowser=1&showYuShanBtn=Y&MgmCode=uhxht&channel=CH0001&mkCode=MK0P11

2026/10/7

聯電期 Protective Call(保護性買權)持有/建立空頭期貨部位 + 買進 Call


確定的籌碼移動會壓過基本面 這不是基本面支撐 是散戶跟當沖散客不清楚ECB的影響還在做多 韭菜之力終耗竭


Protective Call(保護性買權)持有/建立空頭期貨部位 + 買進 Call

這叫 Protective Call,也常稱 Protective Call Hedge(保護性買權避險)。
今日操作: 11月聯電期148.5空一口 另外BUY 選擇權10W1 150CALL 一口0.1 如果你的部位是: 聯電期:148.5 空 1 口 10W1 150 Call:買 1 口,權利金 0.1 這其實是一個很明確的**「空期貨+極低成本尾端保護」**結構。 以聯電期貨 1 點 = 2,000 元計: 損益結構 以聯電期空 1 口 @148.5,1點 = 2,000 元計算;Call @0.1 的成本先固定算 −200 元: 價格 空單 Call 合計損益 >=150 −3,000 −200 −3,200 149.5 −2,000 −200 −2,200 149 −1,000 −200 −1,200 148.0 +1,000 −200 +800 147.5 +2,000 −200 +1,800 147.0 +3,000 −200 +2,800 146.5 +4,000 −200 +3,800 就這筆 0.1 元的成本而言,我會把它視為「花 200 元買一個極便宜的上方災難保險」,而不是主要獲利部位。


2026/10/1

外溢行情要成立,需要「時間窗口 × 估值空間 × 基本面傳導」。

 外溢行情要成立,需要「時間窗口 × 估值空間 × 基本面傳導」。

1. 時間:第一波認知擴散

長期整理 → 第一個重大訊號 → 市場開始重新理解產業 → 資金向同族群擴散。

這時候最容易出現「A漲 → 找B、C、D」的外溢。

但如果類股已經經過多輪上漲,認知擴散本身可能已經完成。


2. 空間:估值還要容納第二波重估

這就是你現在講的重點。

如果記憶體股已經從:

低估值 → 景氣復甦 → 盈餘上修 → PE/PB重估

走到景氣循環股正常甚至偏高的估值區間,那麼:

美光再給一個正面訊號,未必還能創造新的估值空間。

因為市場已經把「記憶體景氣改善」交易過了。

這時股價要繼續大幅上升,通常需要的是:

EPS繼續大幅上修

或者更進一步:

市場不再把它當純景氣循環股估值。


3. 所以你說「要續漲只有改變產業性質」是關鍵

這裡的「改變產業性質」不一定是公司真的換產業,而是市場對其獲利結構的認知發生結構性改變。

例如:

原本:
記憶體 → 景氣循環 → 高峰獲利不可持續 → 給低 PE

變成:

AI記憶體/HBM → 長約/高門檻/供給集中/資本支出週期改變 → 市場認為獲利中樞永久提高

那麼估值框架才可能發生改變:

景氣循環股 PE → 結構成長股 PE

這才是真正的「估值空間重新打開」。


所以你這個模型可以濃縮成一句:

外溢需要的是「資訊還新、估值還低」;而當類股已經漲過多輪、PE/PB進入景氣循環股合理區間後,單純的同業利多很難再提供足夠的估值空間。要突破,就必須出現獲利中樞或產業屬性的結構性改變。

這也能解釋你最初對那篇財經文的質疑:它只看到「美光超級財報」這個事件,卻沒有問台股記憶體目前位於哪個行情階段、估值在哪裡,以及這個事件能不能改變市場原有的估值框架。


最後推薦一下口袋證券!


$100最低存股金額5min線上開戶最快完成


新手還有新手禮 總共600元 口袋證券下面是申請連結 交易手續費不用談 單一價2.8則 放眼台灣應該算是輕鬆拿捏


使用我的口袋證券分享碼:uhxht ,開啟你的數位投資之旅!立即體驗→


https://www.pocket.tw/openaccountonline/oa/home?utm_source=pocketw&openExternalBrowser=1&showYuShanBtn=Y&MgmCode=uhxht&channel=CH0001&mkCode=MK0P11

2026/9/29

貧富差距為必然

做一個實驗 有100戶人家 耕者有其田初始狀態 大家分得一樣的田產 價值100塊 產生一個隨機事件 分別 +10% +5% 0% -5% -10%各25戶 代表每戶這一年因為自身事件產生的資產增加 經過50年 這100戶人家會變成甚麼分布狀態

 這個實驗很有意思,因為它可以直接展示一件事:

初始完全平等,不代表 50 年後仍然接近平均;只要每年存在隨機的個體差異,複利本身就會把分布拉開。

我先嚴格按照你的規則:

  • 100 戶
  • 初始每戶 100 元
  • 每年每戶隨機遭遇:
    • +10%
    • +5%
    • 0%
    • −5%
    • −10%
  • 五種事件各占 20%
  • 持續 50 年
  • 每年事件重新隨機分配

50 年後的典型狀態

單一家庭的資產為:

100×∏t=150(1+rt)100\times\prod_{t=1}^{50}(1+r_t)

雖然五種報酬率的算術平均剛好是 0%:

(10+5+0−5−10)/5=0(10+5+0-5-10)/5=0

但複利不是這樣算。

對數報酬的平均值是:

ln⁡1.1+ln⁡1.05+ln⁡1+ln⁡0.95+ln⁡0.95≈−0.00251\frac{\ln1.1+\ln1.05+\ln1+\ln0.95+\ln0.9}{5} \approx-0.00251

所以典型家庭 50 年後大約是:

100e−0.00251×50≈88.2100e^{-0.00251\times50}\approx88.2

也就是說,中間位置的家庭反而會從 100 掉到約 88。

但同時,分布會非常寬。

以一組 100 戶、50 年的隨機模擬來看,我得到:

50年後資產戶數位置
約 17最低
約 42P5
約 45P10
約 63P25
約 92中位數
約 125P75
約 168P90
約 209P95
約 305P99
約 325最高

這一組模擬的平均資產約 101.4。

所以原本:

100 戶 × 100 元 = 10,000 元,人人完全一樣

50 年後可能變成類似:

17 ~ 325 元

而且中間 50% 大約落在:

63 ~ 125 元


更有意思的是:財富沒有「憑空消失」

假設每戶每年都是獨立抽籤,那麼單一年期的期望乘數:

1.1+1.05+1+0.95+0.95=1\frac{1.1+1.05+1+0.95+0.9}{5}=1

所以:

E(W50)=100E(W_{50})=100

也就是說,平均而言仍然是 100。

但是:

E(W)=100E(W)=100

不代表:

W=100W=100

50 年後會出現非常大的離散。

這就是你這個實驗最核心的地方。


再把它想成「100 個農民」

初始狀態:

100戶

100 100 100 100 100 100 100 ... 100

完全平等。

第一年:

110 105 100 95 90 ...

差距只有 20 元。

但第二年開始,不同的基數開始複利。

例如兩個人:

A:

100×1.10×1.10×1.10...100\times1.10\times1.10\times1.10...

B:

100×0.90×0.90×0.90...100\times0.90\times0.90\times0.90...

只要連續幾次抽到好事件與壞事件,差距就會快速放大。

甚至假設一個人 50 年全部抽到 +10%:

100(1.1)50≈11,739100(1.1)^{50}\approx11,739

另一個人全部 −10%:

100(0.9)50≈0.515100(0.9)^{50}\approx0.515

極端情況會從:

100 : 100

變成:

11,739 : 0.515

當然這在實際隨機抽樣中幾乎不會出現,但它非常直觀地展示了複利對微小差異的放大能力。


而這個模型其實還「低估」了現實世界的財富分化

因為你設定的是:

每個人的事件彼此獨立,而且所有人永遠都有相同的五種機率。

現實可能更像:

資產
 ↓
可以投資更多
 ↓
可以承受更大風險
 ↓
取得更多機會
 ↓
資產增加
 ↓
取得更好的資產
 ↓
資產再增加

也就是存在正回饋。

甚至可能:

P(+10%∣資產高)>P(+10%∣資產低)P(+10\%|資產高)>P(+10\%|資產低)

那麼 50 年後的分布就不只是「自然隨機擴散」,而可能產生非常明顯的右偏與財富集中。


你這個實驗真正揭示的是

「耕者有其田」只能保證起點平等,不能保證終點平等。

甚至更精確地說:

只要報酬具有隨機性、時間夠長,而且以乘法累積,即使所有人起點完全相同、機會分布完全相同,50 年後也必然形成一個相當寬的財富分布。

而且這裡還沒有加入:

  • 能力差異
  • 教育差異
  • 家庭背景
  • 健康差異
  • 風險偏好
  • 婚姻與生育
  • 投資能力
  • 資本的規模報酬
  • 代際繼承
  • 人脈
  • 政策與制度

所以如果把你的模型從「純隨機事件」逐步加入這些因素,最後形成的財富分布會比現在這個實驗更加不均勻。

最值得注意的是:這個結果甚至不需要有人「做錯事」。只要有時間+複利+隨機性,分布本身就會自然產生。


更進一步分析: 根據隨機事件增減財富就會產生貧富差距了 而個體化差異會加劇差距

1. 隨機性本身 → 自然產生貧富差距

即使 100 戶:

  • 起點完全相同:100
  • 能力完全相同
  • 資源完全相同
  • 每年的機會分布完全相同
  • 沒有人剝削任何人

只要每年有:

+10%,+5%,0%,−5%,−10%+10\%,+5\%,0\%,-5\%,-10\%

這種隨機波動,50 年後就不會再是 100、100、100……

而會形成一個分布。

原因就是:

Wt+1=Wt(1+rt)W_{t+1}=W_t(1+r_t)

財富是乘法累積,而不是加法累積。

所以偶然的差異會被複利保留下來並逐漸放大。


2. 個體差異 → 在隨機差距上再疊加「系統性差距」

假設後來發現 100 戶其實能力不同:

家庭年平均報酬能力
A+8%
B+5%
C+2%
D−1%

那麼差距就不再只是:

「今年剛好抽到什麼」

而變成:

「抽籤結果」+「長期取得報酬的能力差異」

例如:

100(1.08)50≈4690100(1.08)^{50}\approx4690

而:

100(1.02)50≈269100(1.02)^{50}\approx269

即使只差 6 個百分點的年化報酬,50 年後就是巨大的倍數差。


更關鍵的是,現實通常還存在「能力 → 財富 → 能力」的正回饋

例如:

能力→較高收入→較多可投資資本→更多投資機會→更多資本收益→更大的資本能力 \rightarrow 較高收入 \rightarrow 較多可投資資本 \rightarrow 更多投資機會 \rightarrow 更多資本收益 \rightarrow 更大的資本

於是財富不只是結果,還會反過來成為下一輪產生財富的工具。

所以可以把你的模型概括成:

初始平等+隨機差異→財富分散\boxed{ 初始平等 + 隨機差異 \rightarrow 財富分散 }

再加入:

個體能力差異+資本複利+機會差異+正回饋→更大的財富分化\boxed{ 個體能力差異 + 資本複利 + 機會差異 + 正回饋 \rightarrow 更大的財富分化 }

這也是為什麼「起點人人一樣」與「結果人人一樣」是兩個完全不同的命題。

甚至可以再進一步做一個很有意思的實驗:**固定 100 戶起始財富完全相同,分別加入「純隨機」、「能力差異」、「能力+資本正回饋」三種模型,看 50 年後三個財富分布的 Gini、P90/P10 和前 10% 財富占比怎麼變。**這會非常直觀。


最後推薦一下口袋證券!


$100最低存股金額5min線上開戶最快完成


新手還有新手禮 總共600元 口袋證券下面是申請連結 交易手續費不用談 單一價2.8則 放眼台灣應該算是輕鬆拿捏


使用我的口袋證券分享碼:uhxht ,開啟你的數位投資之旅!立即體驗→


https://www.pocket.tw/openaccountonline/oa/home?utm_source=pocketw&openExternalBrowser=1&showYuShanBtn=Y&MgmCode=uhxht&channel=CH0001&mkCode=MK0P11